


スペシャルチーズ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Specialty Cheese - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154352
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
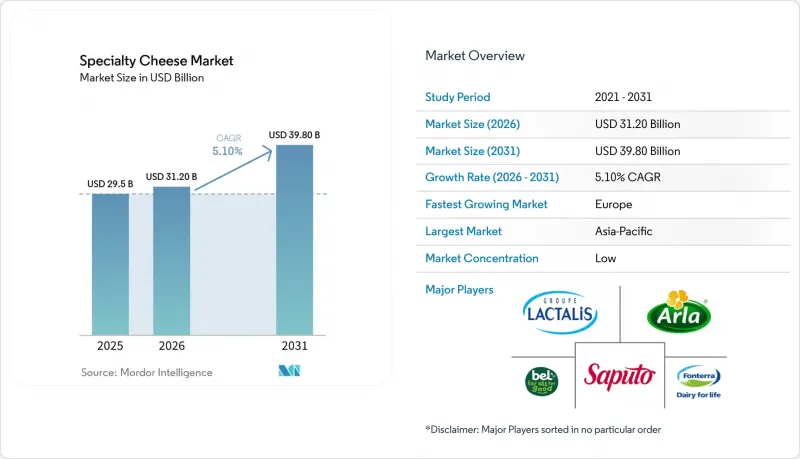
Mordor Intelligenceによると、スペシャルティチーズ市場の規模は2025年に295億米ドルと評価され、2026年の312億米ドルから2031年までに398億米ドルに達すると予測されており、2026年から2031年までの予測期間におけるCAGRは5.14%となる見込みです。
世界の特産チーズ市場の動向と洞察
プレミアム化と職人の手によるチーズへの需要
認証済みで職人技によって生産された製品に対する消費者の需要が、引き続きスペシャルティチーズ市場を牽引しています。2024年にウィスコンシン大学DBIAが実施した調査によると、店頭での購入決定の42%は味の好みが要因であり、品質を理由とする割合は16%で、これらを合わせると価格を上回る主要な考慮事項となっています。一見して分かりにくい動向として、「グルメ・コノisseur」と呼ばれる消費者層(購入者の30%、最高所得層、平均年齢42歳)は、インフレ期においても購入を増加させ続けています。これは、彼らがスペシャルティチーズを単なる栄養価の高い商品ではなく、感情的な贅沢や特別な機会におけるアイデンティティと結びつけているためです。このカテゴリーの拡大は、熟成ハードチーズに対する消費者の関心が高まっていることを示しています。熟成ハードチーズは、一般的に、より深みのある風味、長い熟成期間、そしてプレミアム品質という認識と結びついています。熟成ハードチーズの需要拡大は、小売および外食産業の各チャネルが同時にこれらの製品に投資し、その入手可能性を広げていることも示唆しています。
グルメ外食産業と食の観光の拡大
プレミアムなダイニング文化と厳選された旅行体験の融合により、小売だけでは再現できない、商業的に重要な、継続的なオントレード(飲食店)需要が、特産チーズに対して生み出されています。戦略的に過小評価されがちな動きとして、食の観光が小売に「ハロー効果」をもたらす点が挙げられます。チーズ生産地域から帰郷した旅行者は、地元の専門店でその特定の品種を積極的に探し求め、従来の広告ではめったに達成できない「試食からロイヤリティへの転換」を促進しています。これはアジア太平洋地域で特に顕著です。IFFの「2026年乳製品動向レポート」によると、中国の消費者の45%が気分を高めるためにチーズを食べると回答しており、チーズが日常的な食事の主食ではない市場において、外食での体験が主要な試食の機会となっていることが裏付けられています。2026年4月までの12か月間で、東南アジアの外食産業向け米国産チーズの輸出量は43%急増し、1億600万米ドルに達しました。これは、グルメ外食産業が生産国と新たな消費市場を結ぶ最も迅速な商業的架け橋であることを裏付けています。
高級チーズの価格感応度と代替品への移行
価格こそが、スペシャルティチーズの消費拡大における構造的に最も重要な障壁であり続けており、この製品に強い親和性を示す熱心なカテゴリー購入者の間でも同様です。ウィスコンシン大学DBIAによる調査(2024年10月)では、スペシャルティチーズの購入者の22%が、購入量を増やす上での主な障壁としてコストを挙げており、一方、購入者層全体の30%を占める「予算重視のチーズ検討層」では、53%が「購入決定はコストによって左右される」という項目に「強く同意する」または「非常に強く同意する」と回答しています。代替リスクは、汎用チーズにとどまらず、精密発酵乳タンパク質や植物由来のチーズ代替品にまで及んでおり、これらはいずれも機能性を向上させつつ、価格差を縮めつつあります。同じDBIAの調査から得られた直感に反する知見として、消費量の増加分の約3分の1が販促に依存していることが挙げられます。つまり、このカテゴリーにおける販売量の伸びは、構造的な要因というよりは販促によって部分的に牽引されているため、インフレ局面において価格の維持や引き上げを試みるプレミアム製品メーカーにとっては、利益率のリスクが生じることになります。
セグメント分析
2025年時点で、熟成チーズはスペシャルティチーズ市場規模の42%を占め、最大の製品タイプとなっています。熟成チーズは、特に欧州や北米において、熟成、産地、プレミアム品質、伝統的な職人技といった要素に対する消費者の強い連想に支えられ、スペシャルティチーズ市場における主要な製品タイプであり続けています。シャープ、熟成、燻製チェダー、アジアーゴ、パルメザン、パルミジャーノ・レッジャーノは、消費者に定着した親しみやすさとプレミアムなポジショニングの恩恵を受けています。一方、ソフトチーズ、ブルーチーズ、フレーバーチーズは、製品ラインナップの多様性を広げ、独特な風味や特殊な形状を求める消費者にアピールしています。ブルーチーズのような高度に専門化された品種については、消費者の認知度と需要を維持するために、小売および外食産業からのより一層の支援が必要となります。
フレッシュチーズは、2031年までCAGR5.8%で成長すると予測されており、これは製品タイプの中で最も高い成長率です。この製品は、クリーンラベル、機能性食品、および外食産業での使用事例に適しています。フレッシュチーズは、クリーンラベル、新鮮、汎用性、機能性を備えた食品に対する消費者の嗜好に後押しされ、高成長を遂げている製品カテゴリーです。フレッシュモッツァレラは、イタリア料理、ピザ、カフェ、カジュアルダイニングでの定着した利用に支えられており、東南アジア全域での外食産業の拡大がさらなる成長機会を生み出しています。クリームチーズやその他のフレッシュチーズ形態に対する需要の高まりも、生産者が生産能力を拡大し、製品ポートフォリオを強化する後押しとなっています。
2025年には、ブロック状のチーズがスペシャルティチーズ市場規模の55%を占め、主要な形態となりました。これらは、小売および外食産業の顧客双方にとって、柔軟な分量の調整を可能にしています。ブロックやホイール状の形態は、品質の維持や輸出流通にも適しています。その役割は、一般的にこれらの形態が用いられる長期熟成チーズや牛乳チーズのカテゴリーと一致しています。スライスチーズは、北米や北欧の利便性を重視する小売市場向けに提供されています。スプレッド、スナック用小分け、クランブルは、スナックや機能性栄養分野において、比較的小さなイノベーションの余地を提供しています。
シュレッドチーズは、2031年までCAGR5.9%で成長すると予測されており、形態別では最も高い成長率を示しています。家庭料理における利便性や外食産業における効率性が、この需要を支えています。ミールキットや冷凍食品のメーカーは、シュレッド製品を活用することで、追加の調理工程を必要とせずに高品質なチーズの魅力を提供できます。固結防止剤や人工保存料を含まないクリーンラベルのシュレッド製品は、プレミアムな棚位置の確立を後押しします。食品安全およびコールドチェーン管理におけるEUR-LEXの運用能力が、事業拡大のペースを左右することになります。このため、このセグメントにおいては、利便性のメリットとコンプライアンス要件が密接に関連しています。
地域別分析
2025年、欧州は世界のスペシャルティチーズ市場価値の39%を占め、地域別で最大のシェアを誇っており、その主導的地位を支える構造的基盤は予測期間を通じて維持される見込みです。観光文化が盛んであり、外食産業も拡大していることから、欧州のスペシャルティチーズ部門は、直接的な製品販売をはるかに超える経済的価値を生み出しています。ドイツ、フランス、イタリア、スペイン、英国が生産を主導しており、業界再編によって競合情勢が再構築されています。EU委員会規則(EU)2024/2895(2024年11月)は、即食乳製品サプライチェーンのすべての事業者にリステリア菌のモニタリングを義務付けるものであり、これにより欧州の職人系生産者のコンプライアンスコストの基準が引き上げられる一方で、品質の最低基準も向上し、世界の地域輸出の信頼性が強化されます。
アジア太平洋地域はCAGR6.50%(2026年~2031年)で最も急速に成長している地域であり、中国が同地域の成長における商業的な要としての役割を果たしています。中国の輸入チーズ市場の成長は、都市部の高級店舗で取り扱われるフランスのAOP認定プレミアム・ブリー、カマンベール、コンテ、およびイタリアのDOP認定パルミジャーノ・レッジャーノといった製品が、2~6°Cに保たれた乳製品コーナーと2時間以内の宅配サービスに支えられており、これが市場の成長を牽引しています。インドのスペシャルティチーズ市場は、都市部の消費者が加工チーズから職人製チーズへと移行するにつれて、成長が見込まれています。日本と韓国は、この地域における成熟したサブ市場であり、需要は高級輸入チーズや、特産チーズと地元の伝統的な食材を融合させた料理へとますます向かっています。
北米は消費量が多く、イノベーションが活発な市場であり、スペシャルティチーズ分野において商業規模と、最も先進的な消費者直販流通インフラの両方を備えています。米国が主導的立場にあり、ウィスコンシン州では2025年に過去最高の10億3,000万ポンドのスペシャルティチーズを生産し、これは同州のチーズ総生産量の28%を占めています。M&A(合併・買収)の動きが中堅企業間の競合構造を再編しています。2025年6月にサルトーリ・チーズがオーガニック専門のルミアーノ・チーズ・カンパニーを買収したことで、アーティザンチーズのポートフォリオの幅が広がりました。また、2026年1月にシューマン・チーズがワイク・ファームズと独占販売契約を締結したことで、プレミアムな英国産チェダーチーズが米国の小売店を通じて入手可能になりました。南米は成長機会を秘めており、ブラジルは活発な業界再編が進む地域として台頭しています。中東およびアフリカは、現時点では世界市場におけるシェアは小さいもの、アラブ首長国連邦やサウジアラビアでは外食産業主導の需要拡大が見られ、ラクタリスによるメインランド・グループの買収により、サウジアラビアと東南アジアへの生産拠点へのアクセスが同時に拡大しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- プレミアム化と職人が作るチーズへの需要
- グルメ外食産業および食の観光の拡大
- Eコマースと消費者直販による商品発見
- クリーンラベル、高タンパク質、機能性という位置づけ
- 原産地に基づくプレミアム価格設定を可能にするデジタルトレーサビリティ
- 精密発酵と制御熟成の革新
- 市場抑制要因
- プレミアム価格に対する価格弾力性と代替需要
- 食品安全、表示、原産地保護に関するコンプライアンス
- コールドチェーンの脆弱性と鮮度保持期間の短さ
- 生乳のばらつき、気候の影響、およびファージのリスク
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- フレッシュチーズ
- 熟成チーズ
- ソフトチーズ
- ブルーチーズ
- フレーバーチーズ
- フォーム別
- ブロック
- スライス
- 細断
- その他の形態
- ミルク原料別
- 牛乳
- ヤギ乳
- 羊乳
- その他の乳原料
- 流通チャネル別
- オントレード
- 小売
- スーパーマーケット・ハイパーマーケット
- 専門店
- オンラインリテールストア
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- Market Positioning Analysis
- 企業プロファイル
- Groupe Lactalis
- Saputo Inc.
- Arla Foods amba
- Fonterra Co-operative Group Limited
- Bel Group
- Emmi AG
- Groupe Savencia Fromage and Dairy
- Sargento Foods Inc.
- Dairy Farmers of America, Inc.
- The Kraft Heinz Company
- FrieslandCampina
- Zanetti S.p.A.
- Murray's Cheese
- Dairy Farmers of America
- Cabot Creamery Cooperative
- Tillamook County Creamery Association
- Rogue Creamery
- Vermont Creamery
- Ornua Co-operative Limited
- Hochland SE
- Glanbia plc
第7章 市場機会と将来の展望



