


歯科用ベニア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Dental Veneers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154349
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
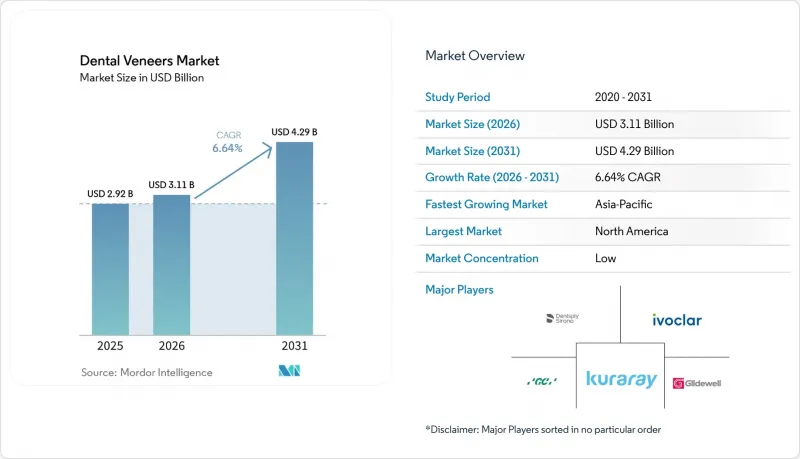
Mordor Intelligenceによると、歯科用ベニア市場の規模は、2025年に29億2,000万米ドル、2026年に31億1,000万米ドルとなり、2031年までに42億9,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR6.64%で成長すると見込まれています。
世界の歯科用ベニア市場の動向と洞察
笑顔の審美性に対する需要の高まり
笑顔の審美性は、特にビデオ通話やオンラインプロファイルが職業上の印象に影響を与える状況において、多くの就労年齢層の成人にとって日常的な関心事となっています。2024年の『Scientific Reports』誌に掲載された研究によると、参加者の29.37%が、審美歯科治療を受ける決断にソーシャルメディアが影響したと回答し、33.33%が最新の手術に関する情報を得るためにソーシャルプラットフォームを利用していたことが明らかになりました。そのため、患者は施術の内容、視覚的な仕上がり、そして歯科医師が説明する必要のある選択肢について、あらかじめ理解した上で相談に訪れる傾向が強まっています。こうした事前準備により、基本的な治療選択肢の説明に要する時間を短縮できるほか、複数歯にわたる症例の受け入れを促進する可能性があります。東南アジアやラテンアメリカの二次・三次都市における都市化と可処分所得の増加は、低料金の診療環境における需要を押し上げており、そこでは患者数の多さが平均治療費の低さを相殺することができます。歯科用ベニア市場は、クリニックがこの認知度を、審美的な目標と臨床的な適合性の両方を満たす現実的な治療計画へと転換できる場合に恩恵を受けます。
低侵襲なベニア処置への志向
ノープレップおよび超薄型システムにより、不可逆的な歯の形成を懸念している患者や、従来の処置に利用できるエナメル質が限られている患者にも、ベニア治療の適用範囲が広がっています。2025年に実施されたPrettau社製ノープレップ・ジルコニアベニアの臨床評価では、破折率が0.5%であり、96.0%の修復物で色調の適合性が「非常に良好」と評価され、評価対象となったすべての修復物において解剖学的形態が維持されていたことが報告されています。これらの結果は、歯の削合や将来のメンテナンスの必要性について不安を抱き、治療を先延ばしにしてしまう可能性のある患者に対し、臨床医がより保存的な選択肢について話し合うための根拠となります。これらのシステムは、永久的なエナメル質の改変に対する懸念を軽減し、相談時の議論が「取り返しのつかないもの」という印象を和らげるため、初めて治療を受ける患者様の心理的なハードルを下げることができます。また、ISO 10477:2025は、ポリマー系クラウンおよびベニア材料に関する最新の基準を定めており、歯科技工所や臨床医に、永久的なベニア材料を評価するための共通の枠組みを提供しています。歯科用ベニア市場は、歯質形成、接着強度、長期的なメンテナンスのバランスが取れたプロトコルの普及により、恩恵を受けるものと見込まれます。
高額な自己負担治療費と限られた保険償還
自費診療の価格設定により、認知度が広く、オンライン上の歯科画像によって関心が高まっている場合でも、多くの患者にとってベニア治療は手の届かないものとなっています。この影響は、選択的な審美治療に対する保険償還がほとんど、あるいは全く行われず、治療へのアクセスが臨床的な必要性のみではなく、家計の予算によって主に決定される地域で最も顕著です。ドイツやフランスでは、公的保険の適用範囲は機能的な修復に重点が置かれており、審美的なベニア治療の費用は自費診療の範疇となっています。その結果生じる関心と購買力のギャップにより、患者は治療を先延ばしにしたり、直接コンポジット充填を選択したり、あるいは慣れ親しんだ地元の歯科医のケアを受けられないまま海外での治療を求めることになりかねません。割引価格での治療は、色の再現性、接着性、あるいは治療後の経過観察にばらつきがある場合、さらなる懸念を生む可能性があります。歯科ベニア市場は、資金調達オプションや低コストの代替手段が、十分な臨床的信頼性、確実な色調再現性、そして患者にとって明確なメンテナンスの道筋を確立しない限り、価格に敏感な患者層において引き続き制約を受けることになるでしょう。
セグメント分析
2025年時点で、ポーセレンおよびセラミック製ベニアは、歯科用ベニア市場規模の58.43%を占めました。この地位は、確立された臨床的使用実績、高い透過性、耐着色性、および適切な症例における耐久性に関する広範なエビデンスに基づいています。イヴォクラールのIPS e.maxリチウムジシリケート製品群は、前歯部修復において依然として重要な基準となっています。2025年10月に発表された科学報告書では、20件以上の国際的な研究がまとめられており、生存率は95%を超えています。セラミック材料は、安定した外観と耐久性のある表面特性を重視する患者に適しており、特に複数の前歯で一貫した審美的な結果が求められる場合に適しています。コンポジットベニアは、1回の来院でチェアサイドで装着可能であり、低コストの材料を使用でき、特定の患者様にとって手頃な選択肢となるため、費用を重視する環境において依然として重要な位置を占めています。トクヤマデンタルの「OMNICHROMA」は、シングルシェードコンポジットのアプローチを通じて、チェアサイドでのダイレクトワークフローを引き続きサポートしていますが、材料の選択は依然として臨床症例によって異なります。
超薄型およびノープレップ(無削合)システムは、最も急速に成長している製品カテゴリーであり、このセグメントの歯科ベニア市場規模は、2026年から2031年にかけてCAGR8.12%で拡大すると予測されています。その魅力は、より多くの歯質を温存できる点と、従来の削合処置に躊躇する患者様にも対応できる点にあります。クラレノリタケデンタルの「CERABIEN MiLai」システムは、ジルコニアおよび二ケイ酸リチウム基材上での薄層ポーセレン積層に対応しており、技工士が保存的な修復において精緻な仕上がりを実現するのに役立ちます。また、プレタウの臨床研究では、特定の症例において、壁厚0.3~0.4 mmでも臨床的に許容できる結果が得られることが示されました。口蓋側および咬合面のベニアは、市場規模としては依然として小さいもの、全顎再建において受け入れられつつあります。2025年のBMC Oral Health誌の研究では、バットジョイントおよび中空チャンファーの形成デザインを用いたCAD/CAMガラスセラミック製咬合面ベニアについて、臨床的に許容可能な辺縁適合性と破折抵抗性が確認されました。取り外し可能な審美用ベニアは、可逆的で低コストな審美治療を求める別の非臨床グループに対して、引き続き利用されています。
地域別分析
2025年、北米は歯科ベニア市場規模の41.57%を占めました。この地域は、歯科医療費の高さ、確立された自費美容歯科治療、そして審美歯科に特化した広範な歯科医院ネットワークを兼ね備えています。米国では、患者による自主的な受診、自費診療の相談、そして目に見える審美歯科サービスを展開している歯科医院における複数歯のポーセレンベニアの装着を通じて、地域全体の収益の大部分を支えています。デジタルスマイルデザインプラットフォームは、カウンセリングの議論を支援し、評価から治療の承諾に至るまでの時間を短縮することができます。カナダはプレミアムな需要特性を備えた成熟した市場である一方、メキシコは、増加する国内の都市部患者層と、米国からの国境を越えて訪れる患者の両方にサービスを提供しています。
欧州では、国によって保険償還方針や審美歯科への関心が異なるため、需要のパターンも様々です。ドイツ、英国、フランス、イタリア、スペインはいずれも、選択的処置に対する自費診療の動向がそれぞれ異なります。ドイツでは、審美治療が法定保険の対象外となっているため、ベニア治療は自費診療の患者に集中しています。英国では、自費歯科治療の未処理件数が増加していることから、審美サービスへの注目が高まっています。南欧市場では、若い患者層の間で外見を重視した需要がより強く見られます。また、欧州は材料の革新においても重要な拠点であり続けており、各メーカーは薄型セラミック治療のための、より迅速かつ精密な仕上げ手法を開発しています。
アジア太平洋地域は、2026年から2031年にかけてCAGR8.21%で成長すると予測されており、これは歯科ベニア市場において地域別で最も高い成長率となります。中国とインドは、中産階級の歯科医療費支出の増加を通じて市場に貢献しており、一方、韓国では審美歯科の文化がすでに定着しています。タイは引き続き歯科ツーリズムの地域拠点であり、オーストラリアは歯科医療費が高く、デジタル技術の導入が活発なプレミアム市場です。南米は、ブラジルとコロンビアを筆頭とする成長の中心地として台頭しています。国の歯科データを引用した業界報告によると、ブラジルは2024年に1億3,600万米ドルの歯科製品を輸出しており、これは2023年比で11.7%の増加となります。また、登録歯科医師数は44万1,000人を超えています。中東およびアフリカ地域も、サウジアラビアやUAEを含むGCC諸国における高級審美歯科インフラの整備を通じて発展しており、ドバイやアブダビに患者を惹きつけています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 「スマイル・エステティック」への需要の高まり
- 低侵襲なベニア治療への需要の高まり
- デジタルスマイルデザインとチェアサイドCAD/CAMの導入
- 歯科ツーリズムと国境を越えた美容医療
- ソーシャルメディアに牽引される外見への意識
- 低コストのダイレクトコンポジットワークフローがアクセスの拡大を促進しています
- 市場抑制要因
- 高額な自己負担治療費と限られた保険給付
- エナメル質の除去と長期的な合併症への懸念
- デジタルワークフローにおける色調マッチングと複製におけるばらつき
- 輸入セラミックおよび樹脂の投入コストの変動
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ポーセレン/セラミックベニア
- コンポジットベニア
- 超薄型/ノープレップベニアシステム
- 口蓋および咬合面用ベニア
- 着脱式審美用ベニア
- その他の製品タイプ
- 用途別
- 美容目的の笑顔改善
- 修復および機能的矯正
- その他の用途
- エンドユーザー別
- 歯科医院
- 病院および歯科病院
- 学術・研究機関
- 歯科技工所
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Amann Girrbach AG
- Apex Dental Laboratory Group
- BISCO, Inc.
- COLTENE Group
- Dentsply Sirona Inc.
- DMG Chemisch-Pharmazeutische Fabrik GmbH
- Envista Holdings Corporation
- GC Corporation
- Glidewell Laboratories
- Ivoclar AG
- Kulzer GmbH
- Kuraray Noritake Dental Inc.
- Modern Dental Group Limited
- National Dentex, LLC
- Planmeca Oy
- Shofu Dental Corporation
- Solventum Corporation
- Straumann Group
- Sun Dental Labs
- Tokuyama Dental Corporation
- Ultradent Products, Inc.
- VITA Zahnfabrik H. Rauter GmbH & Co. KG
- VOCO GmbH
- Zirkonzahn GmbH