


リチウムマンガン鉄リン酸塩(LMFP)バッテリー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Lithium Manganese Iron Phosphate (LMFP) Battery - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154347
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
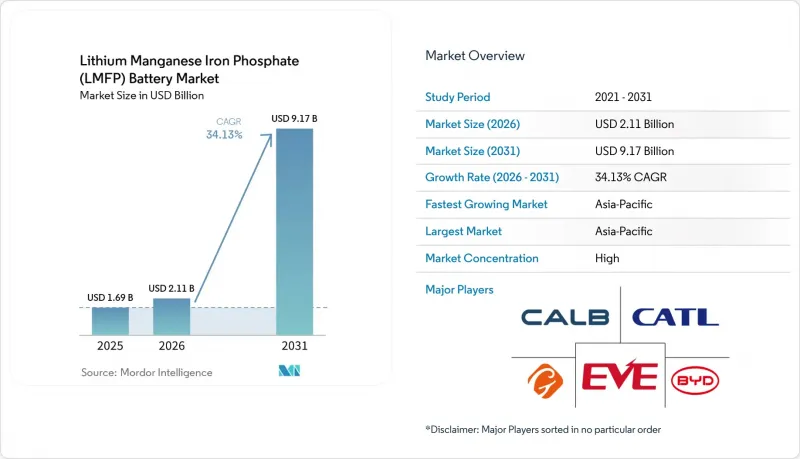
Mordor Intelligenceによると、リン酸リチウム・マンガン・鉄電池の市場規模は、2025年に16億9,000万米ドル、2026年に21億1,000万米ドルとなり、2031年までに91億7,000万米ドルに達すると予測されています。
2026年から2031年までのCAGRは34.13%となる見込みです。
世界のリチウム・マンガン・鉄・リン酸塩(LMFP)電池市場の動向と洞察
低コストの中距離EV用バッテリーパック
LMFP電池市場は、ニッケル・コバルト系電池システムへ完全に移行することなく、より長い航続距離を求める自動車メーカーによって支えられています。LMFPは、標準的なLFPに比べて15%から25%高いエネルギー密度を提供でき、コストプレミアムは1ワット時あたり5%未満に抑えられます。IONETIC社の報告によると、2026年のパックレベルのLMFPシステムのエネルギー密度は186 Wh/kgとなる見込みです。この性能により、中距離車種の開発プログラムにおいて、航続距離、安全性、コストのバランスを図ることが可能になります。また、コバルトへの依存度を低減できるため、メーカーにとってのサプライチェーン上のリスクを軽減することもできます。したがって、LMFP電池市場は、手頃な価格が依然として重要な要素となる主流の車両プラットフォームへの参入ルートを開拓しています。
自動車メーカーは、このエネルギー密度の向上を活用して、セル数を削減したり、バッテリー筐体を小型化したりすることができます。これにより、パック組立要件の低減を通じて、セルコストの上昇分を一部相殺することが可能です。また、この化学組成は、リン酸塩正極に特有の熱的安定性も維持しています。これは、予測可能なバッテリーの安全性を重視するメーカー、保険会社、規制当局にとって重要な要素です。既存の鉄系化学組成プラットフォームの認定取得により、セルの試験から車両への実用化までの期間を短縮できます。これらの要因は、すでにLFPの製造やシステム設計を理解しているOEM(純正部品メーカー)による、より広範な採用を後押しします。
ニッケルやコバルトを使用しないEVの航続距離向上
マンガンを置換することで、LMFPセルの公称電圧はLFPの3.2 Vに対し、3.6 Vから3.8 Vに上昇します。この高い電圧により、LMFPはリン酸塩の骨格を維持しつつ、低グレードのNMCセルとのエネルギー密度の差を縮めることができます。LMFPバッテリー市場は、自動車メーカーが正極にニッケルやコバルトを追加することなく、この性能向上を求める場合に恩恵を受けることができます。LMFP材料に関する調査では、鉄とマンガンの異なる酸化還元プラトーが、この化学組成の性能プロファイルにおいて重要な要素であることも明らかになっています。この動作プロファイルにより、開発者は航続距離、安全性、コストの目標を設定する際に、新たな選択肢を得ることができます。また、これによりLMFPは、セルの組立ラインを変更することなく加工可能な混合正極アプローチにも適したものとなります。
この性能向上は、セル仕様を超えた運用上の重要性を持ちます。より小型または軽量のパック設計により、自動車メーカーはパッケージングやプラットフォーム設計において、より大きな柔軟性を得ることができます。こうした選択肢により、高価格なセルに伴う組み立ての負担を軽減できる可能性があります。したがって、LMFPは、NMCのコストや材料リスクを受け入れられないもの、標準的なLFPよりも高いエネルギー密度を必要とするプログラムに貢献できます。また、LMFPバッテリー市場は、正極組成や電解液設計に関する継続的な研究開発の恩恵も受けています。メーカーが商用セルにおいて信頼性の高い高電圧動作を追求する中、こうした開発作業は今後も重要であり続けるでしょう。
マンガンに起因するサイクル寿命と溶解リスク
マンガンの溶出は、依然としてLMFP電池市場における技術的な制約となっています。電気化学学会(Electrochemical Society)による、経年変化したLMFPおよびグラファイトパウチセルに関する議論では、負極表面のマンガン濃度は上限カットオフ電圧に強く依存することが報告されました。マンガンの移動により、固体電解質界面が厚くなり、サイクル中に利用可能なリチウム量が減少する可能性があります。これらの影響により、時間の経過とともに使用可能容量が低下する恐れがあります。実地検証や保証実績が限られているため、この問題は、長寿命を要件とする購入者にとって特に重要です。メーカーは、実験室での進歩が市販のセルやパックにおいても一貫して機能することを実証しなければなりません。
電解液の開発は、この制限に対処する一つの手段となり得ます。LMFPおよびグラファイトパウチセルに関する調査では、LiDFOB共塩を配合したLiFSIおよびLiTFSI塩のブレンドがマンガンの溶解を抑制できることが判明した一方、デュアル添加剤システムでは、第1サイクルにおけるクーロン効率が89.3%を記録しました。また、提供された分析では、デュアル添加剤を含む炭酸塩ブレンドについて、600サイクル後の容量保持率が85%以上であることが示されました。これらの結果は、電解液と正極の界面設計が、商業的な差別化要因として重要である理由を示しています。独自の電解液配合は、材料研究や知的財産の面で強みを持つ既存のサプライヤーに有利に働く可能性があります。LMFP電池市場では、その二重電圧挙動を考慮した、信頼性の高い充電制御およびバッテリー管理システムが必要となります。
セグメント分析
2025年時点で、LMFPセルはLMFPカテゴリー全体の68.3%を占めており、これは商業的認定の段階を反映しています。OEM(相手先ブランド製造業者)や蓄電システム開発業者は、一般的に、パックへの完全な統合に着手する前に、セルの試験と承認を行います。そのため、セルの出荷量はパックの出荷量より18~24ヶ月先行する可能性があります。LMFPバッテリーパックは、より多くのセルプログラムが検証を完了するにつれ、2026年から2031年にかけてCAGR 34.5%を記録すると予測されています。自動車、電力網、産業分野の顧客がサンプル試験からシステム導入へと移行するにつれ、LMFPバッテリーパックの市場規模は拡大する見込みです。特に商用電気自動車(BEV)は、モジュール式パック設計により、プラットフォームの全面的な再設計を行うことなくLMFPセルを採用できるため、重要な市場となります。
CALBの武漢第4期生産拠点では、設備の試運転が行われており、年間40万ユニットのバッテリーパックを生産できるよう設計されています。生産開始は2026年以内と見込まれています。この生産能力は、セルの認定後に必要となるパックレベルの供給を支えることができます。Gotion High-TechのQichen Gen 2セルは、2.58 g/cm3の圧縮密度を実現しており、これによりパックの体積要件を削減することが可能です。調査では、電子伝導性とデュアル電圧動作が統合上の課題であることが引き続き指摘されています。レート性能を向上させるため、高エントロピー格子改変を含むドーピング手法が検討されています。パックメーカーは、これらのセル改良を、BMSのキャリブレーション、熱設計、および保証の根拠と組み合わせる必要があります。パックサプライヤーが化学技術の能力を信頼性の高いシステムソリューションへと転換することで、LMFPバッテリー業界はこの変化から恩恵を受けることができます。
地域別分析
アジア太平洋地域は2025年にLMFPカテゴリー全体の61.4%を占めており、2031年までCAGR35.9%で成長すると予測されています。正極材料から完成セルに至る中国の統合サプライチェーンが、同地域の地位を支えています。国際エネルギー機関(IEA)の報告によると、同分析において、中国は世界のLFPおよびLMFP正極材の98%以上を生産しており、高純度硫酸マンガンの精製能力の95%を占めています。インド、ベトナム、インドネシアでは、電気自動車やエネルギー貯蔵の需要が拡大するにつれ、さらなる需要の潜在力が期待されます。インドの「先進化学電池生産連動インセンティブ(ACCP)」プログラムは、電池製造への投資を支援するものであり、コバルトを使用しない化学組成への関心とも合致しています。
提供された分析によると、北米と欧州は主にLMFPセルの輸入市場であり、正極材の製造は限定的でした。これらの地域の役割は、現地のバッテリー供給に対する政策支援によってますます形作られつつあります。米国の生産クレジットや「懸念対象外国企業(FEOC)」に関する規則は、国内でのLFPおよびLMFP生産を促進していますが、硫酸マンガンの供給は依然として逼迫しています。提供された分析によると、欧州では商業規模でのLMFP製造は行われていませんでした。2025年から2027年にかけての18億ユーロ規模の欧州バッテリー支援パッケージは、ギガファクトリーへの投資を後押ししました。欧州におけるLMFPバッテリー市場の規模は、現地でのパック生産によって拡大する可能性がありますが、予測期間中は上流の化学物質供給が引き続き中国に依存する見込みです。
CATLとステランティスは、2025年11月にスペインのフィゲレウラスで、41億ユーロを投じたLFPおよびLMFP対応セル工場の建設を開始し、2026年末までに初期生産を開始することを目標としています。また、CALBも2026年1月、ポルトガルのシネスにバッテリー工場を建設するため、20億7,000万ユーロの投資契約を締結しました。南米、中東・アフリカは依然として初期段階の市場であり、電気自動車の需要が本格化する前に、送電網の安定化や分散型電力のニーズが蓄電需要を支える可能性があります。これらの地域におけるLMFPバッテリー市場は、実用的な蓄電設備の調達とプロジェクトファイナンスに依存しています。BYDは2026年6月、ブラジル初のエネルギー貯蔵入札枠組みに関連して、同国でのバッテリー生産に向け最大5億ブラジルレアル(9,000万米ドル相当)を投じると発表しました。サウジアラビア、アラブ首長国連邦(UAE)、南アフリカも貯蔵およびバッテリー材料の能力強化を推進していますが、これらの地域が2031年までに占める売上高の割合は小さいと見込まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 低コストの中級EV用バッテリーパック
- ニッケルやコバルトを使わずにEVの航続距離を向上させる
- 送電網および分散型エネルギー貯蔵設備の調達
- 中国主導の製造規模とプロセスの移転
- 政策主導によるバッテリー・サプライチェーンの現地化
- 鉄系化学プラットフォームによる適格性の向上
- 市場抑制要因
- 実地検証および保証の証拠が限られていること
- マンガンに起因するサイクル寿命および溶解リスク
- 高純度マンガンの集中処理
- デュアル電圧BMSと充電の最適化
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- バッテリータイプ別
- LMFPセル
- LMFPバッテリーパック
- エンドユーザー別
- 自動車
- エネルギー・電力
- 家庭用電子機器
- 産業
- 電気通信
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- BYD Company Limited/FinDreams Battery
- CALB Group Co., Ltd.
- CATL(Contemporary Amperex Technology Co., Ltd.)
- Dynanonic Co., Ltd.
- EVE Energy Co., Ltd.
- Gotion High-tech Co., Ltd.
- Great Power Energy & Technology Co., Ltd.
- Guangdong Tianneng Lithium Technology Co., Ltd.
- Hefei Guoxuan High-Tech Power Energy Co., Ltd.
- Hithium Energy Storage Technology
- Hunan Yuneng New Material Technology Co., Ltd.
- Integrals Power Limited
- Lishen Battery(Tianjin Lishen Battery Joint-Stock Co., Ltd.)
- REPT BATTERO Energy Co., Ltd.
- Sunwoda Electronic Co., Ltd.
- SVOLT Energy Technology Co., Ltd.
第7章 市場機会と将来の展望



