


バッテリーケース材料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Battery Casing Materials - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154343
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
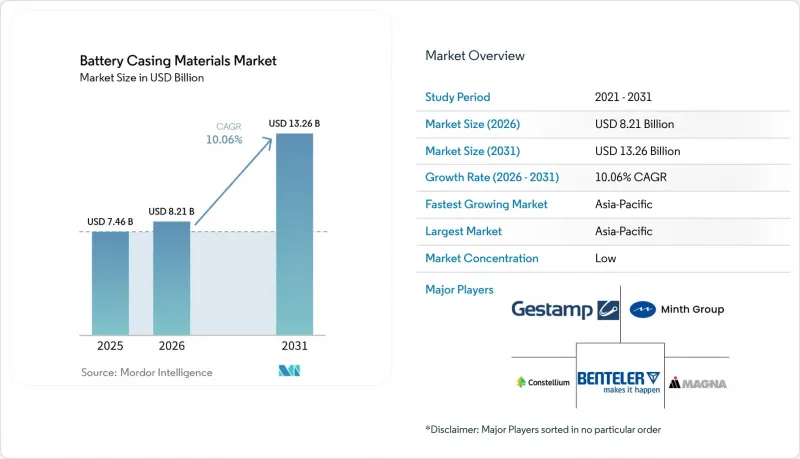
Mordor Intelligenceによると、バッテリー筐体材料市場は2025年に74億6,000万米ドルの規模となり、2026年の82億1,000万米ドルから2031年までに132億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは10.06%となる見込みです。
世界のバッテリー筐体材料市場の動向と洞察
電気自動車(EV)生産の加速
世界の電気自動車の販売台数は2025年に2,000万台を超え、中国、欧州、東南アジア、インド、ラテンアメリカを牽引役として、2026年には2,330万台に達すると予測されています。バッテリー式電気自動車では、バッテリー筐体、構造フレーム、熱管理部品などにアルミニウムが使用されているため、生産の拡大は材料需要の増加につながります。電気トラックの販売台数は2025年に2倍以上に増加し、世界のトラック販売台数の9%を占め、より大型のバッテリーパックを搭載する車両からの需要が加わりました。2025年には、中国のメーカーが世界の電気自動車生産の75%近くを供給し、調達先を集中させると同時に、サプライヤーに対し北米や欧州での生産能力拡大を促しました。すべてのバッテリーパックには構造的な封入、密閉、および熱インターフェースが必要であるため、この生産規模はバッテリー筐体材料市場を支えています。また、地域ごとの自動車プログラムに対応する筐体サプライヤーにとって、現地生産プログラムは物流リスクを軽減することにもつながります。
軽量バッテリー構造への需要の高まり
筐体の質量を低減することで車両の航続距離効率を向上させることができるため、多材料バッテリーハウジングへの関心が高まっています。2026年に発表された調査によると、炭素繊維、ガラス繊維、グラフェンナノプレートレット、およびバイオ由来のエポキシ樹脂を用いたハイブリッドナノコンポジットは、同等の金属製部品に比べて最大45%の軽量化を実現しました。2024年に完了したコンステリウム社のALIVEプロジェクトでは、サイドポール衝突、底部侵入、および振動に関する要件を満たしつつ、12%~35%の軽量化を実証しました。『International Journal of Automotive Science and Technology』誌の調査によると、時速100キロメートル以上では、炭素繊維強化ポリマーがアルミニウムよりも高い比エネルギー吸収率を示すことが判明しました。したがって、バッテリー筐体材料市場においては、アルミニウムだけでは重量、安全性、製造上の要件を満たせない場合、ハイブリッド設計の余地があります。自動車メーカーは、重量だけでなく、衝突性能や修理のしやすさも併せて考慮して、材料の選定を行う可能性が高いと考えられます。
先進的な筐体における高い材料費と認定コスト
高度なポリマー複合材や多材料製の筐体は、大量生産において、同等のプレス成形アルミニウム製設計と比較して、1ユニットあたりのコストが30%~60%高くなる可能性があります。このコスト差により、高価な材料費を負担できないプログラムでの採用は制限されます。SGL Carbon社は、2026年7月に自動車需要の低迷により大幅な売上高の減少を報告し、短期的には有意義な回復は見込めないとの見通しを示しました。国連規格38.3、国際電気標準会議(IEC)規格62619、およびOEM各社の衝突試験プロトコルに基づく認定プロセスは、通常18~36ヶ月を要します。こうしたスケジュールは、慣れない材料システムを導入するサプライヤーにとって、リスクにさらされる資本を増大させます。バッテリー筐体材料市場では、生産受注が不透明な状況下で、主に材料メーカーやティア1サプライヤーがこのコスト負担に直面しています。
セグメント分析
2025年、アルミニウムは、その強度対重量比、熱伝導率、耐食性、そして確立された世界のサプライチェーンに支えられ、バッテリー筐体材料市場シェアの52.38%を占めました。コンステリウム、ノベリス、ノルスク・ハイドロASA、およびUACJコーポレーションは、バッテリー筐体システムに使用されるアルミニウム製品を供給しています。コンステリウム社の「ALIVE」プロジェクトでは、衝突、振動、および漏洩試験の要件を満たしつつ、ベースライン設計に比べて12%~35%の軽量化を実現しました。アルミニウム合金は、メーカーが大規模に成形、接合、調達が可能であるため、大量生産される電気自動車プラットフォームに引き続き採用されています。ティッセンクルップ社は、自社の「selectrify」鋼製ハウジングを、アルミニウムと比較して重量面での差がほとんどなく、かつ材料コストが低い製品として位置づけています。
ポリマー複合材料は、2031年までCAGR12.80%で拡大すると予測されており、これはバッテリー筐体材料市場における素材の中で最も速い成長率です。熱可塑性樹脂ソリューションは、リサイクル性と射出成形の経済性を兼ね備えており、複雑な部品設計におけるより広範な利用を後押しする可能性があります。Trinseo社は2026年5月、熱可塑性ポリカーボネート製の一方向テープをベースとしたバッテリー上部カバーを、厚さ1.0 mmおよび1.5 mmの薄肉仕様で発売しました。Tepex社の「dynalite」ガラス繊維シートと、難燃性ポリプロピレン(PP)製「STAMAX」トレイコアを採用したハイブリッド複合材製バッテリーハウジングは、従来の設計に比べて10%~20%の軽量化と46%のコスト削減を実現しました。2027年以降、セルレベルの修理可能性とリサイクル可能性を義務付けるEUバッテリー規制2023/1542は、損傷することなく分解できるソリューションを推奨しています。
2025年には、リチウムイオン電池が70.16%のシェアを占め、電気自動車や定置用システムでの定着した利用状況を反映しました。2025年、CATLは中国における電気トラック用バッテリーの80%を供給し、商用CTPパックの導入を主導しました。各リチウムイオンパックのアーキテクチャには、そのセルの形状や熱特性に合わせた筐体が必要です。中国では2025年に初の1,000ボルト級車両モデルが登場し、高電圧バッテリーシステムにおける材料品質の向上を後押ししました。産業用バックアップ電源では鉛蓄電池が依然として重要な役割を果たしていますが、バッテリー筐体材料市場では、リチウム系化学物質が低コスト用途へと拡大しています。
ナトリウムイオン電池は、2031年までCAGR11.15%で拡大すると予測されており、最も成長の速い電池セグメントとなる見込みです。チャルマース工科大学は、2025年の世界のナトリウムイオン電池生産量を70ギガワット時と推計し、2030年までに250ギガワット時に達すると予測しています。ナトリウムイオン電池システムには独自の筐体仕様があり、防火安全性や材料の適合性が重要となる場合があります。この機会により、サプライヤーはリチウムイオン電池の要件に限定されない筐体を開発する動機を得ています。
地域別分析
アジア太平洋地域は2025年に37.09%のシェアを占め、2031年までCAGR11.22%で拡大すると予測されています。中国は2025年に世界の電気自動車生産台数の75%近くを生産し、世界のバッテリーセル生産量の80%以上を占めました。この垂直統合型の基盤により、活物質からパック組立に至るまでの需要が創出されています。インドの電動二輪車および三輪車セグメントは、2026年第1四半期に前年同期比30%以上の成長を記録しました。LGエナジーソリューションとSKオンは韓国でパウチ型CTPアーキテクチャの商用化を進めており、一方、UACJコーポレーションは、日本から国内外のバッテリーメーカーに精密冷間圧延アルミニウムを供給しています。
北米では、米国におけるバッテリーエネルギー貯蔵システムの導入量が、2025年の57ギガワット時から2026年には70ギガワット時および35ギガワットに増加すると予測されています。この拡張には252億米ドルの設備投資が投じられ、耐火仕様の屋外用エンクロージャーシステムへの需要を支えています。ミンズ・グループは2026年3月、米国での製造拠点を拡大するため、アラバマ州ガズデンに4億3,000万米ドルを投資すると発表しました。欧州のバッテリー式電気自動車(BEV)生産台数は2026年第1四半期に36%増加しましたが、EUのバッテリー規制により、開発各社はモジュール式かつ着脱可能なバッテリー設計へと移行しつつあります。
南米、中東・アフリカは、バッテリー筐体材料市場において依然として新興地域となっています。ラテンアメリカにおける電気自動車の販売台数は2025年に75%増加し、2026年にはさらに45%の成長が見込まれており、ブラジルとアルゼンチンが地域の需要を支えています。サウジアラビアの産業戦略には電気自動車製造の野心が盛り込まれており、一方、南アフリカの鉱業および公益事業セクターでは、電力網の安定化のために大型バッテリーエネルギー貯蔵システムが導入されています。両地域とも輸入された筐体アセンブリに依存していますが、現地調達要件により、最終組み立て現場に近い場所での生産が徐々に促進される可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電気自動車の生産拡大
- 軽量バッテリー構造への需要の高まり
- 急速充電および熱管理に対する要件の高まり
- 定置型エネルギー貯蔵システムの拡大
- バッテリーパックのアーキテクチャ移行:セル・トゥ・パック設計への移行
- 修理可能かつリサイクル可能な筐体に対する需要の高まり
- 市場抑制要因
- 高度な筐体における高い材料費および認証取得コスト
- 複雑な熱暴走および衝突安全性の検証
- 多素材ケーシングのリサイクルインフラが限られている
- 急速に変化するセル形式やパッケージアーキテクチャによる設計のロックイン
- 価値およびサプライチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材別
- アルミニウム
- 鋼
- エンジニアリングプラスチック
- ポリマー複合材料
- その他の材料(ステンレス鋼、マグネシウム合金、金属・ポリマー複合構造)
- バッテリータイプ別
- リチウムイオン電池
- ナトリウムイオン電池
- 鉛蓄電池
- その他の電池タイプ(ニッケル系電池、全固体電池、フロー電池)
- セル形式別
- プリズマティック型セル
- 円筒形セル
- パウチ型セル
- その他の電池形状(コイン型およびボタン型電池)
- 用途別
- 電気自動車
- エネルギー貯蔵システム
- 家庭用電子機器
- その他の用途(産業用バッテリー、航空宇宙・防衛、船舶、医療機器)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- BENTELER International Austria GmbH
- Constellium
- Covestro AG
- Gestamp Automocion, S.A.
- Granges
- Kautex
- LANXESS
- Magna International Inc.
- Minth Group
- Nemak
- Norsk Hydro ASA
- Novelis
- SABIC
- SGL Carbon
- Teijin Limited
- thyssenkrupp AG
- Trinseo
- UACJ Corporation
第7章 市場機会と将来の展望



