


セラミック熱伝導材料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Ceramic Thermal Interface Materials - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154338
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
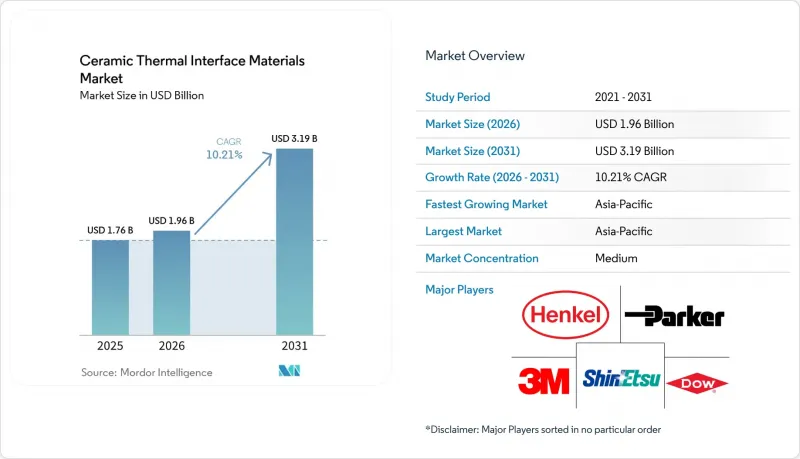
Mordor Intelligenceによると、セラミック熱界面材料の市場規模は2025年に17億6,000万米ドルと推計されており、予測期間(2026年~2031年)においてCAGR10.21%で拡大し、2026年の19億6,000万米ドルから2031年には31億9,000万米ドルに達すると見込まれています。
世界のセラミック熱界面材料市場の動向と洞察
AIおよびハイパフォーマンス・コンピューティングにおける熱流束
AIおよび高性能コンピューティング用ハードウェアにおいて、断続的な熱応力から持続的な熱応力への移行が、セラミック熱界面材料市場の需要を後押ししています。高度なAIアクセラレータモジュールは、700 W以上の熱設計電力に近づいており、チップとスプレッダーの界面における熱流束が増加しています。IEEEエレクトロニクス・パッケージング・ソサエティの分析によると、先進的なマルチチップモジュールにおいて、パッケージの反りがピークから谷まで100~300μm、コーナーのたわみが300~400μm以上に達することが報告されています。こうした機械的な変化により、熱サイクル中に従来のグリースや相変化材料が押し出されたり、空隙が形成されたりする可能性があります。ベースプレートとコールドプレートの間に配置されるセラミック充填型熱界面材料2(TIM2)製品は、その硬化または半硬化構造により、こうした変形に対してより効果的に抵抗します。液体冷却式のハイパースケールおよびエッジAIシステムにおいてラック密度が高まるにつれ、8 W/m*K以上の熱伝導率を持つディスペンサ適用可能なギャップフィラーの重要性がますます高まっています。
自動車用パワーエレクトロニクスの電動化
EVのトラクションインバータや車載充電器において、シリコン絶縁ゲートバイポーラトランジスタ(IGBT)モジュールが炭化ケイ素金属酸化物半導体電界効果トランジスタ(MOSFET)に置き換わっていることが、セラミック熱界面材料市場に好影響を与えています。炭化ケイ素MOSFETは、一般的なEVのデューティサイクル下で175°C以上で動作しますが、これに対し、シリコンIGBTモジュールの動作上限は150°Cです。これにより、冷却基板との界面において、より強い温度勾配と大きな機械的応力が生じます。2026年7月、ヘンケル社は、先進運転支援システム(ADAS)、電子制御ユニット(ECU)、および電気自動車用電力変換部品向けに、熱伝導率6.5 W/m*Kの「Bergquist Gap Filler TGF 6500LVO」を発売しました。ダウ社は、2027年までに中国、日本、米国において、特殊シリコーンの生産能力拡大に1億米ドルを投資すると発表しました。これに伴い、上海およびミシガン州ミッドランドにある「Cooling Science Labs」も拡張されます。EVの生産台数の増加と、1台あたりの熱管理材料の使用量増加が、自動車およびEVバッテリー分野の成長を支えています。
窒化ホウ素および窒化アルミニウムの高コスト
窒化ホウ素および窒化アルミニウムの高コストが、セラミック熱界面材料市場における高品質フィラーの普及を妨げています。窒化ホウ素は、高面内熱伝導率に必要な板状形態を実現するために、エネルギー集約的な合成、限定的な生産規模、および精密な粒子制御を必要とします。2025年の査読付き研究によると、表面改質された窒化ホウ素およびナノダイヤモンドは、大規模生産能力が限られているため、酸化アルミニウムに比べて構造的なコスト面での不利があることが判明しました。窒化アルミニウムは、理論上の熱伝導率が320 W/(m・K)を超え、熱膨張係数がシリコンに近いという利点がありますが、アルミナに比べて大幅な価格プレミアムがかかります。これらの充填材のコストにより、多くの民生用電子製品において、商業的に実現可能な熱伝導率レベルは4~6 W/m・Kの範囲に留まっています。Resonac社の表面処理された窒化ホウ素技術は、原材料の量を増やすのではなく、表面化学を駆使することで、より高い充填材含有率を実現することを目指しています。
セグメント分析
2025年、サーマルパッドはセラミック熱界面材料市場シェアの36.38%を占め、民生用電子機器、電源、産業用電子機器におけるその確立された役割を反映しています。標準化された形状、取り扱いの容易さ、および均一な接合層の厚さにより、自動化された大量生産が支えられています。このセグメントは、汎用的な1~3 W/m*Kのパッドから、特殊用途の6~8 W/m*Kの製品までを網羅しており、単一のエンドマーケットにおける代替リスクを低減しています。
サーマルグリースおよびゲルは、再作業性と薄い接合層の制御が重要な、組み込み型のCPUおよびGPU冷却システムで使用されています。相変化材料と熱接着剤がもう一つの製品カテゴリーを形成しており、熱接着剤はEV用バッテリーの構造的接合において利用が拡大しています。熱ギャップフィラーは最も急成長している製品タイプであり、このセグメントのセラミック熱界面材料の市場規模は、2031年までCAGR11.52%で拡大すると予測されています。これらの材料は、許容ギャップが大きく、表面形状が不規則な用途での使用が増加しており、こうした用途ではディスペンサで塗布可能なゲルが好まれます。2026年5月、ダウ社は「DOWSIL TC-3120サーマルゲル」を発売しました。この製品は、データセンターや自動車用途向けに、12 W/m*Kの熱伝導率、光学グレードの清浄度、および最小限のオイルブリードを実現しています。2025年12月、ヘンケルは、高出力の自動車、通信、およびコンピューティング用途向けに、熱伝導率10 W/m*Kを特徴とする「Bergquist TGF 10000」を発売しました。
地域別分析
アジア太平洋地域は2025年に地域シェアの36.68%を占め、2031年までCAGR11.11%で成長すると予測されています。同地域は、中国のEVおよび5Gインフラの規模と、日本および韓国の材料製造能力を兼ね備えています。中国は、EV生産、5G基地局ネットワーク、および拡大するAI演算能力を通じて需要を牽引しています。これらのエンドマーケットは、製品タイプや熱伝導率レベルを問わず需要を生み出しています。
日本と韓国は、半導体および民生用電子機器のサプライチェーンを通じて需要に貢献しています。ワッカー・ケミー社は2025年、自動車およびエレクトロニクス分野の顧客にサービスを提供するため、日本のつくばと韓国の鎮川に特殊シリコーン熱界面材料の製造施設を開設しました。インドでは5Gの展開が拡大しており、EV製造拠点も台頭しています。コスト競争力のあるアルミナ系配合材は、インドの高い需要に適しています。北米と欧州は、それぞれ第2位および第3位の地域市場であり、プレミアム配合、自動車OEMからの需要、データセンターの開発に強みを持っています。北米におけるハイパースケール投資により、チップとヒートシンク、およびモジュールとコールドプレートの界面における電力密度が高まっています。ダウ社は、ミシガン州オーバーンおよび中国張家港で特殊シリコーンの生産能力を拡大し、ミッドランドと上海にあるCooling Science Labsも拡張しました。ドイツは、電動パワートレインや先進運転支援システム(ADAS)用電子機器に信頼性の高い材料を必要とする自動車OEMやティア1サプライヤーを通じて、欧州の需要を支えています。
南米、中東・アフリカは、セラミック熱界面材料市場において規模は小さいもの、成長を続けている地域です。短期的な需要は、ブラジル、サウジアラビア、南アフリカにおける5Gの展開や電気自動車(EV)の早期普及と密接に関連しています。ブラジルの家電製造拠点と通信分野への投資が、南米における初期の需要を支えています。サウジアラビアとアラブ首長国連邦(UAE)は、AIやデジタルトランスフォーメーション(DX)プログラムを支援するためにデータセンターの容量を拡大しており、高性能サーバー用材料に対する新たな需要を生み出しています。現地での製造能力が限られており、サプライチェーンも未成熟であるため、両地域は依然として輸入に依存しており、グローバルサプライヤーにとっては早期に供給関係を構築する好機となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIおよびハイパフォーマンス・コンピューティングにおける熱流束
- 自動車用パワーエレクトロニクスの電動化
- 電気絶縁性が高く、導電性の高いフィラーの利用拡大
- 5Gおよび通信機器における電力密度の上昇
- セル・トゥ・パック型バッテリーアーキテクチャ
- セラミックフィラー粒子の工学と高充填率の配合
- 市場抑制要因
- 窒化ホウ素および窒化アルミニウムの高コスト
- 高セラミック含有量における粘度および塗布上の制約
- フィラーとポリマーの相溶性および凝集
- 認定サイクルと信頼性検証要件
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 熱伝導グリース
- 熱伝導性ギャップフィラー
- サーマルパッド
- その他(相変化材料、熱接着剤、熱ゲル)
- セラミックフィラーの種類別
- 酸化アルミニウム(Al₂O₃)
- 窒化ホウ素(BN)
- 窒化アルミニウム(AlN)
- その他(炭化ケイ素、酸化マグネシウム、酸化亜鉛、窒化ケイ素、その他のセラミックフィラー)
- 用途別
- 家庭用電子機器
- 自動車用およびEV用バッテリー
- パワーエレクトロニクス
- その他(LED照明、RFおよび通信機器、産業用電子機器、医療用電子機器)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Aremco
- Denka Company Limited
- Dow
- DuPont
- Fujipoly America, Inc.
- Henkel AG & Co. KGaA
- Indium Corporation
- KYOCERA Corporation
- Momentive
- PARKER HANNIFIN CORP
- Resonac Holdings Corporation
- Rogers Corporation
- Saint-Gobain
- Shin-Etsu Chemical Co., Ltd.
- Wacker Chemie AG
第7章 市場機会と将来の展望



