


IVD試薬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
IVD Reagents - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154330
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
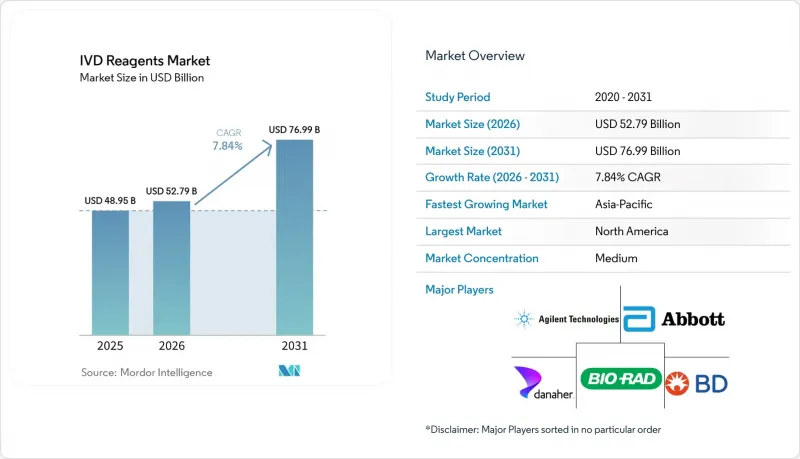
Mordor Intelligenceによると、IVD試薬市場の規模は、2025年の489億5,000万米ドルから2026年には527億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR7.84%で推移し、2031年までに769億9,000万米ドルに達すると予測されています。
世界のIVD試薬市場の動向と洞察
高齢化と慢性疾患検査の需要
IVD試薬市場は、定期的なスクリーニングや疾患モニタリングを必要とする高齢の患者から、安定した需要を得ています。世界保健機関(WHO)の予測によると、2030年までに世界人口の6人に1人が60歳以上になると見込まれています。また、80歳以上の人口は2050年までに4億2,600万人に達し、2020年の3倍になると予測されています。こうした患者は、糖尿病、心血管疾患、がんの診断のために、血液検査、免疫測定、バイオマーカー検査を繰り返し受ける必要があります。2025年の調査によると、2021年には非感染性疾患による高齢者の死亡者数が3,468万人であり、2050年までに高齢者の非感染性疾患の有病率は10万人あたり100,026症例に達すると予測されています。日本、韓国、西欧では、高齢人口が急速に増加しているため、特に強い需要が見込まれています。サプライヤーは、プライマリケアの診療経路や定期的な疾患管理に適した検査パッケージを提供することで、この需要に対応できます。
分子診断の拡大
分子診断用試薬は現在、呼吸器系検査にとどまらず、腫瘍プロファイリング、敗血症の検出、および抗菌薬耐性サーベイランスにも活用されています。これにより、体外診断用試薬(IVD)市場は、パンデミック中に見られた一時的な需要パターンを超えて拡大しています。米国食品医薬品局(FDA)は2024年、検査室開発検査(LDT)として提供される体外診断検査を医療機器として扱う最終規則を公布し、その施行の第1段階は2025年5月から開始されます。したがって、承認済みの市販キットを使用する検査機関は、院内調製に依存する検査機関に比べて、コンプライアンス遵守の道筋がより明確になる可能性があります。検査機関がバリデーション済みのキットを採用すると、関連する機器プラットフォームを標準化することがよくあります。これにより、導入済み機器の耐用期間にわたって試薬の継続的な購入が促進されます。したがって、IVD試薬市場において、確固たる臨床的エビデンスと規制当局の支援を有する分子診断サプライヤーは、腫瘍学および感染症検査プログラムに対応する上で、より有利な立場にあります。
IVDR、FDA、および臨床検証の負担
欧州の体外診断用医療機器規則(IVDR)では、サプライヤーに対し、市場に出回っているほとんどの製品について、科学的妥当性および分析性能の証拠を提示することが求められています。規則EU 2024/1860により、一部の分類については移行期間が2027年から2029年まで延長されましたが、技術文書や認定機関による審査は依然として厳しい要件が課されています。スペインは2025年10月、同規則を国内で適用するため、指定機関との連携、市販後調査、および登録制度に関する規定を含む王令第942/2025号を公布しました。また、IVD試薬市場は、米国におけるFDAの段階的な「検査室開発検査(LDT)規則」にも対応しなければなりません。中小規模の企業は、商品化に至るまでに開発期間の長期化や費用の増加に直面する可能性があります。現在、ISO 13485およびISO 15189の運用は、多くの調達や検査室の現場において、基本的な要件として位置づけられています。こうした要件は、すでに規制、品質、および臨床サポートの体制を整えているサプライヤーにとって有利に働く可能性があります。
セグメント分析
2025年、抗体はIVD試薬市場シェアの36.51%を占めました。これらは、免疫測定法、ラテラルフロー式ポイントオブケア検査、および免疫組織化学的コンパニオン診断パネルで幅広く使用されています。その標的特異性の高さから、多くの検証済みワークフローにおいて代替が困難となっています。精製タンパク質およびペプチドは、臨床化学および免疫測定手順向けに、参照物質、校正物質、品質管理物質、機能性試薬を提供します。その役割は、拠点間で一貫した測定を求める検査室によって支えられています。抗原は、感染症の血清学検査や自己免疫検査において依然として重要な役割を果たしています。パンデミック期間後も、病原体サーベイランスプログラムがこの要件を支え続けています。信頼性の高い日常検査には、厳密に管理されたアッセイ投入材料が必要であるため、IVD試薬業界はこれらの材料に依存しています。
オリゴヌクレオチドおよび核酸プローブは、2031年までCAGR8.23%で成長すると予測されています。これらは、PCRパネル、次世代シーケンシング用のライブラリ調製、および新興のCRISPRベースの検出システムを支えています。これらの需要は、感染症検査、がんプロファイリング、およびコンパニオン診断の開発と密接に関連しています。供給の安定性確保のため、現地での合成および充填・仕上げ能力の重要性がますます高まっています。欧州および米国における政策議論では、核酸合成が重要な医療用原材料として位置づけられています。これにより、地域的な生産パートナーシップへの関心が高まっています。酵素、緩衝液、および独自配合の試薬カクテルも、自動化されたハイスループットシステムを支えています。これらの製品は、抗体やプローブほど注目されることはありませんが、多くの検査室において業務の基盤を形成しています。
2026年には、免疫測定および免疫化学が売上高の32.48%を占めました。このセグメントは、中央検査室および分散型検査環境における自己免疫疾患、ホルモン、心臓疾患、感染症の検査を網羅しています。免疫測定向けのIVD試薬市場の規模は、反復的なモニタリングを必要とする幅広い疾患によって支えられています。統合型化学・免疫測定プラットフォームは、検査室の設備投資において依然として中心的な位置を占めています。ロシュ社は2026年3月、cobas c703およびcobas ISE neo装置について、FDAの510(k)認可を取得しました。ロシュ社によると、cobas ISE neoは1時間あたり最大1,800件の検査を処理可能であり、手作業や試薬の無駄を削減することを目的とした自動メンテナンス機能を備えているとのことです。血液学および臨床化学は、依然として中核的な検査の確固たる基盤となっています。これらの検査は繰り返し行われるため、試薬レンタルや完全自動化契約において重要な役割を果たしています。
分子診断市場は、2031年までCAGR8.91%で成長すると予測されています。腫瘍プロファイリング、症候群性感染症パネル、および薬理ゲノムコンパニオンアッセイは、それぞれ持続的な需要源となっています。これらの使用事例には、専門的な化学技術と継続的な臨床検証の両方が求められます。一部の腫瘍コンパニオン診断薬に関する米国の分類変更が最終決定されれば、特定の市販前申請の負担が軽減される可能性があります。これにより、小規模な分子アッセイ開発企業へのアクセスが拡大する可能性があります。フローサイトメトリーおよび凝固検査用試薬は、専門的な血液腫瘍学および止血分野において依然として重要な役割を果たしています。これらの臨床的特異性は、価格維持に寄与する可能性があります。IVD試薬市場は、高い臨床的価値と明確な検査ワークフロー上の利点を兼ね備えた技術へと移行しつつあります。
地域別分析
2025年、北米はIVD試薬市場シェアの38.15%を占めました。同地域のIVD試薬市場は、分子検査およびコンパニオン診断において強固な基盤を有しています。FDAの「検査室開発検査(LDT)規則」により、検査室は、従来自社開発の検査法を使用していたワークフローについて、検証済みの市販製品を評価するよう奨励されています。アボット・ラボラトリーズは、2026年3月にエクザクト・サイエンシズ社の買収を、企業価値230億米ドルで完了しました。ロシュは、前立腺腺がんにおけるPTENタンパク質の喪失を特定するための「VENTANA PTEN SP218 RxDx」アッセイについて、2026年6月にFDAの承認を取得しました。
欧州は2番目に大きな地域グループであり、IVDRの枠組みの下で各国ごとに違いが見られます。ドイツでは2025年に23億8,000万ユーロのIVD売上高を記録しました。これは提示された平均為替レートを用いて換算すると26億米ドルに相当し、その82%を試薬および検査キットが占めました。同国の売上高は、コンプライアンスコストや償還条件が成長に影響したため、前年比0.8%減少しました。スペインは2025年10月に国内のIVDR規則を採択しました。欧州のIVD試薬市場は、バイオメリュー社がフランスに建設を計画しているBIOFIRE PCR施設からも恩恵を受けており、このプロジェクトには2億5,000万ユーロを超える投資が投じられており、提供された換算レートを用いると2億7,000万米ドルに相当します。
アジア太平洋地域は、2031年までCAGR10.57%で成長すると予測されています。IVD試薬市場は、数量ベースの調達、検査室ネットワークの拡大、および地域全体でのデジタルヘルスの利用拡大によって支えられています。インドの民間検査機関チェーンや政府の保健プログラムは、標準化された免疫測定法および分子診断製品の需要を支えています。サーモフィッシャーは、ラテンアメリカの顧客向けに分子診断試薬の生産を拡大するため、2026年にブラジルのバルエリに製造施設を開設しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢化と慢性疾患検査の需要
- 分子診断の拡大
- ポイント・オブ・ケア・プラットフォームによる検査の分散化
- 中核検査室の自動化とネットワークの統合
- 個別化医療とコンパニオン診断の導入
- 常温安定性試薬および現地の充填・仕上げ能力
- 市場抑制要因
- IVDR、FDA、および臨床検証の負担
- 償還および入札による価格圧迫
- ロット間のばらつきとコールドチェーンへの依存度
- 熟練した人材と分析結果の解釈におけるボトルネック
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 試薬の種類別
- 抗体
- 精製タンパク質およびペプチド
- 抗原
- オリゴヌクレオチドおよび核酸プローブ
- その他
- 技術別
- 血液学
- 臨床化学
- 分子診断
- 免疫測定法および免疫化学
- その他
- 用途別
- 感染症
- オンコロジー
- 循環器科
- 内分泌学および糖尿病
- 自己免疫疾患および炎症
- その他
- エンドユーザー別
- 病院・クリニック
- 臨床検査機関
- 血液バンク
- 在宅医療
- 製薬・バイオテクノロジー
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Agilent Technologies, Inc.
- Becton, Dickinson and Company
- bioMerieux SA
- Bio-Rad Laboratories, Inc.
- Danaher Corporation
- DiaSorin S.p.A.
- DiaSys Diagnostic Systems GmbH
- F. Hoffmann-La Roche Ltd
- Grifols, S.A.
- Hologic, Inc.
- Illumina, Inc.
- QIAGEN N.V.
- QuidelOrtho Corporation
- Randox Laboratories Ltd
- Revvity, Inc.
- Siemens Healthineers AG
- Sysmex Corporation
- Thermo Fisher Scientific Inc.
- Werfen, S.A.
第7章 市場機会と将来の展望



