


胚培養器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Embryo Incubator - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 185 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154327
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
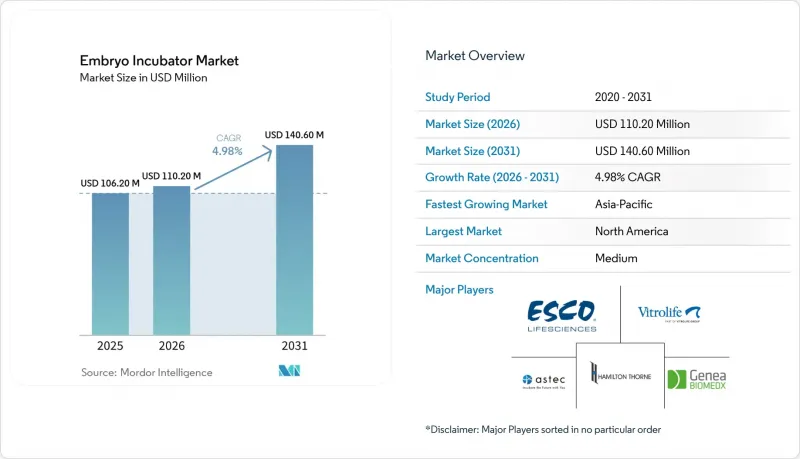
Mordor Intelligenceによると、胚インキュベーターの市場規模は、2025年の1億620万米ドルから2026年には1億1,020万米ドルへと拡大し、2031年までに1億4,060万米ドルに達すると予想されており、2026年から2031年にかけてCAGR4.98%で成長すると見込まれています。
世界の胚培養器市場の動向と洞察
不妊症の増加と出産年齢の高齢化
出産年齢の高齢化に伴い、体外受精(IVF)治療における胚の培養およびモニタリングの重要性がますます高まっています。高齢で治療を開始する患者には、より綿密な臨床評価と、より安定した培養環境が必要となる場合があります。これにより、温度、二酸化炭素、酸素、湿度を一貫して管理するシステムへの需要が高まっています。アジアのいくつかの市場では、公的支援プログラムにより、再受診患者だけでなく、新規患者も不妊治療を受けるようになっています。こうした新規患者層の増加は、既存機器の買い替えだけでなく、新たなクリニックの開設や実験室設備の全面的な導入につながる可能性があります。その結果、患者の需要、新たな実験室の収容能力、そしてより高度な機器要件が相まって、予測期間を通じて胚培養器市場に安定した基盤をもたらすことになります。
体外受精(IVF)および顕微授精(ICSI)の施術件数の拡大
発展途上および確立された医療市場において、不妊治療クリニックのネットワークが収容能力を拡大するにつれ、体外受精(IVF)および顕微授精(ICSI)の処理量が増加しています。2025年12月時点で、インドには2,616か所の登録済みIVFセンターがあり、標準化された実験室機器を必要とするクリニックインフラの規模がうかがえます。ICSIでは、胚が温度、pH、ガスの変動に敏感であるため、注入後の培養条件を精密に管理する必要があります。トライガス方式やマルチルーム方式を採用することで、実験室の繁忙時においても、ガスの回復を迅速化し、培養環境を分離して管理することが可能になります。したがって、IVFとICSIのプロトコルを併用するクリニックにとっては、独立したチャンバーと信頼性の高い環境制御機能を備えたシステムへの投資が、より一層重要となります。この関係は、IVFが依然としてより大きな用途であるにもかかわらず、ICSIが胚インキュベーター市場全体よりも急速に成長している理由を説明する一因となっています。
高い初期投資コストと限られた保険償還
タイムラプスおよびトライガスシステムは、従来の二酸化炭素インキュベーターよりも多額の初期投資を必要とします。サイクル数が少ないクリニックや資金力が限られているクリニックでは、そのコストを正当化することが難しい場合があります。タイムラプスモニタリングに対する保険償還は依然として不均一であるため、一部のクリニックでは患者負担金を通じてコストを回収せざるを得ません。品質管理、バリデーション、および規制関連の文書作成は、小規模な医療機関にとってさらなる運営経費となる可能性があります。これにより、大規模な不妊治療チェーンは多くのサイクルに投資を分散できる一方で、独立したクリニックは従来のシステムを維持するという、二極化した購入パターンが生じています。その結果、胚培養器市場では、都市部、症例数が多い、資金力のある医療施設において、プレミアムシステムの普及率が高くなっています。
セグメント分析
2025年、トリガスインキュベーターは、酸素、二酸化炭素、窒素の環境を制御できる点を強みとして、胚インキュベーター市場シェアの30.32%を占めました。その臨床的な魅力は、生殖器系により近い低酸素状態を維持できる点にあります。2026年のトリガス混合方法に関する研究では、ルーメン混合方式において、より高い臨床妊娠率が報告されました。
カメラ付きトリガスインキュベーターは最も急成長している製品カテゴリーであり、このセグメントの胚インキュベーター市場規模は、2031年までCAGR8.36%で拡大すると予測されています。この形式は、制御されたガス環境と連続的な画像撮影を組み合わせています。これにより、安定した培養と発育観察へのアクセスとの間のトレードオフを軽減します。
2025年時点で、タイムラプスイメージングは胚インキュベーター市場シェアの35.46%を占めました。これは、設備投資コストとデータレビュープロセスを負担できるクリニックにおいて、主要なモニタリング手段となっています。この技術により、インキュベーター内の胚の発育が記録され、顕微鏡観察のための日常的なシャーレの取り出しが削減されます。これにより、制御された培養条件を維持しつつ、一貫した観察が可能となります。一方、標準的な培養法は、処理量が少ない施設や研究志向の研究所で依然として広く利用されています。
AIを活用した胚評価は、2031年までCAGR8.79%で成長すると予測されています。この分野では、画像データを活用して胚の選別を支援し、手動による形態・運動学的評価への依存度を低減しています。2025年および2026年に発表された調査では、ディープラーニングモデルを用いてタイムラプス画像を分析し、胚の特性を評価する可能性が示されています。
地域別分析
2025年、北米は世界の胚インキュベーター市場シェアの43.21%を占めました。この地域には、商業的な不妊治療クリニックのネットワークが密に張り巡らされており、高品質な実験室機器のユーザー基盤も強固です。米国のクリニックでは、規制上および臨床上の要件が満たされ次第、タイムラプス画像やAIを活用したツールを早期に導入することがよくあります。また、専門クリニックが集中していることも、ベンダーによるトレーニング、メンテナンス、および流通ネットワークの構築を支えています。一部の州における保険適用範囲の変更により、複数回の体外受精(IVF)サイクルを希望する患者数が増加する可能性があります。これにより、クリニックの収容能力や機器への投資の必要性がさらに高まります。また、胚学分野における人材不足も、観察の一貫性やワークフローの効率を向上させることができるシステムへの関心を高めています。
2025年時点で、欧州は地域別市場規模で第2位でした。スカンジナビア諸国ではタイムラプス技術の利用が定着している一方、ドイツ、スペイン、英国には大規模な不妊治療クリニックのネットワークが存在します。欧州医療機器規則(MDR)により、ソフトウェアおよびハードウェアベンダーは定められた規制要件を満たす必要があるため、調達に影響が及んでいます。
アジア太平洋地域は最も急成長している地域であり、同地域の胚培養器市場規模は2031年までCAGR8.76%で拡大すると予測されています。クリニックの拡大、公的支援策、そして十分な医療サービスを受けていない多くの患者層が、この成長を支えています。日本では住民100万人あたり3,630回の生殖補助医療サイクルが記録されているのに対し、インドネシアでは100万人あたり30サイクルにとどまっており、地域間で医療へのアクセスに大きな格差があることが示されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 不妊率の上昇と出産の遅れ
- 体外受精(IVF)および細胞質内精子注入(ICSI)の施術件数の拡大
- 「乱すスポットチェック」から「乱さないタイムラプス培養」への移行
- アジア太平洋地域および中東における不妊治療クリニックの収容能力拡大
- AIを活用した形態運動学的意思決定支援
- ガス消費量の削減とモジュール式のマルチルーム設計
- 市場抑制要因
- 高い資本コストと限られた償還額
- 熟練した胚培養士およびサービスエンジニアの不足
- 画像診断および胚評価ソフトウェアの検証負担
- ガス、センサー、および交換用部品の供給集中
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 3ガスインキュベーター
- カメラ付き3ガスインキュベーター
- 従来のCO2インキュベーター
- ポータブルおよびコンパクト型インキュベーター
- 卓上型胚インキュベーター
- 据え置き型胚培養器
- 技術別
- タイムラプスイメージング
- 標準インキュベーション
- マイクロプロセッサ制御による培養
- AIを活用した胚評価
- その他(自動環境モニタリング、遠隔モニタリングおよびデータ管理)
- チャンバー構成別
- シングルチャンバーインキュベーター
- マルチルーム・インキュベーター
- 単一胚チャンバー
- 容量別
- 単一胚用インキュベーター
- 多胚用インキュベーター
- 大容量の床置き型インキュベーター
- 用途別
- 体外受精(IVF)
- 細胞質内精子注入法(ICSI)
- 胚調査
- 胚保存支援
- その他(着床前遺伝子検査(PGT)の支援、不妊治療のための生殖機能保存処置)
- エンドユーザー別
- 不妊治療クリニック
- 病院および研究所
- 民間の胚学研究所
- クライオバンク
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- ASTEC Co., Ltd.
- Binder GmbH
- Cook Medical LLC
- CooperSurgical, Inc.
- Eppendorf SE
- Esco Lifesciences Group
- Fullei Medical
- Genea Biomedx Pty Ltd.
- Hamilton Thorne Ltd.
- Heal Force Bio-Meditech Holdings Ltd.
- Kivex Biotec Ltd.
- LABOTECT GmbH
- Merck KGaA
- PHC Holdings Corporation
- Planer PLC
- Thermo Fisher Scientific Inc.
- Vitrolife AB
- Weigao Group