


声帯麻痺治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Vocal Cord Paralysis Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 185 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154325
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、声帯麻痺治療市場の規模は2025年に32億9,000万米ドルと評価され、2026年の34億1,000万米ドルから2031年までに42億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.71%となる見込みです。
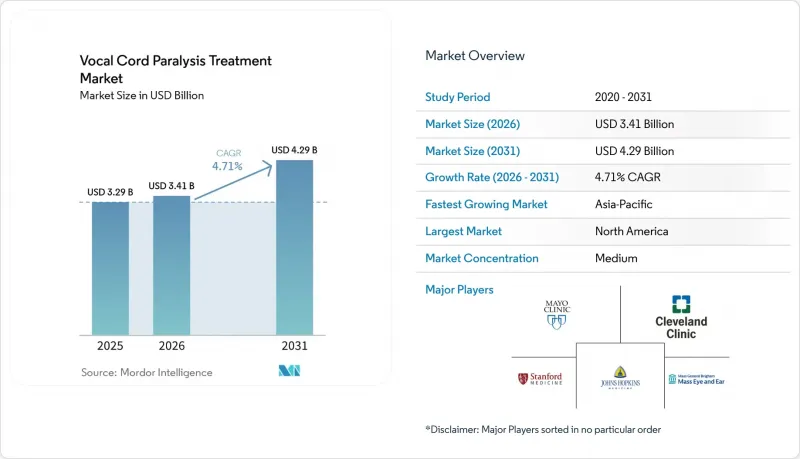
世界の声帯麻痺治療市場の動向と洞察
甲状腺、頸椎、および心胸腔手術の件数増加
甲状腺、副甲状腺、および頸椎前部の手術中に生じる医原性損傷は、依然として声帯麻痺治療市場への主要な流入経路となっています。甲状腺手術後の反回神経損傷は、一過性症例の3%~8%、永続性症例の1%~3%で発生しています。2025年の無作為化試験では、開腹甲状腺がん手術において、術中神経モニタリングにより一過性麻痺の発生率が10%から2%に減少したことが明らかになりました。同研究では、モニタリングを受けた患者は、声の回復が約11日早まったことも明らかになりました。モニタリングの活用を広めることは、新たな損傷を減らすだけでなく、モニタリング機器、筋電図対応気管内チューブ、およびソフトウェアへの需要も後押しします。メドトロニック社の「Stealth AXiS」プラットフォームを含むロボット手術システムやナビゲーションシステムとの統合は、これらの技術の導入障壁を低減する可能性があります。
増加する神経学的および悪性腫瘍に関連する声帯機能障害
声帯麻痺の治療市場において、神経学的および腫瘍学関連の症例は、外科的外傷による症例よりも急速に増加しています。脳卒中、パーキンソン病、頭頸部悪性腫瘍は、反回喉頭神経の経路を損なったり圧迫したりする可能性があります。2024年に実施された三次医療機関による研究では、症例の32.9%に腫瘍性原因、8.2%に神経学的要因が認められました。腫瘍性グループにおいて、肺がんが最も頻度の高い原発がんでした。これらの患者は、術直後の声の喪失というよりは、進行性または変動性の症状を呈することが多いです。受診の遅れは治療の負担を増大させる可能性があるため、神経内科および腫瘍科の診療において、喉頭スクリーニングをより綿密に行うことが推奨されます。
高額な治療費と保険償還のばらつき
保険償還の格差は、緊急気道確保処置が利用可能な場合でも、発声療法へのアクセスに大きな格差を生み出しています。2025年の研究によると、発声療法を紹介された患者のほぼ半数が治療を開始していませんでした。これらの患者が挙げた主な理由は保険でした。メディケイドやいくつかの民間保険プランでは、機能的回復が完了するまでのセッション数が制限される場合があります。また、施設中立型の支払い改革により、病院で行われる内側化甲状軟骨形成術に対する従来の高額な保険償還も縮小しつつあります。CPT 31591およびHCPCS L8607の文書化要件により、コーディング能力の高い高症例数の診療所に施術が集中する可能性があります。
セグメント分析
2025年には、片側声帯麻痺がこのタイプセグメントの82.32%を占めており、2031年までCAGR5.12%で拡大すると予測されています。声帯麻痺治療市場はこの形態を中心に展開しており、その理由は症例数が最も多く、複数の治療経路が存在するためです。これらの治療法には、一時的なヒアルロン酸注入、内側化甲状軟骨形成術、喉頭再神経化術が含まれ、それぞれ異なる医療機器や材料が使用されます。5つの研究にまたがる967名の患者を対象とした統合分析によると、片側性の症例は両側性の症例の3倍の頻度で発生しており、その主な原因として医原性の手術外傷が挙げられています。
2025年、声帯麻痺治療市場規模の68.32%を外科的治療が占めました。これには、内側化甲状軟骨形成術、注射による喉頭形成術、再神経支配術、声帯挙筋内転術、および気管切開が含まれます。これらの処置は、持続的な機能障害や気道確保が困難な場合において、依然として重要な役割を果たしています。2025年に実施された13件の研究(患者数896名)を対象としたメタ分析では、注射法による喉頭形成術と内側化甲状軟骨形成術が比較されました。その結果、主要な発声指標における改善度は同等であることが判明しましたが、短期的なジッターの改善には注射法による喉頭形成術が、長期的なシマーの改善には甲状軟骨形成術が有効であることが示されました。
非外科的治療は、2031年までCAGR5.82%で拡大すると予測されています。デジタルおよび遠隔音声療法は、声帯麻痺治療市場において、専門医療センターの枠を超えたケアの提供を可能にします。2026年の研究では、Bridge2AI-Voiceデータセットを用いた喉頭病変スクリーニングのための高感度AIモデルの有効性が検証されました。この結果は、医療サービスが行き届いていない地域における遠隔医療対応の評価を裏付けるものです。2026年に119名の耳鼻咽喉科医を対象に実施された調査によると、韓国と台湾では注射による喉頭形成術が好まれる一方、日本では喉頭骨格手術が好まれることが分かりました。
地域別分析
2025年、北米は地域別売上高の40.32%を占めました。同地域の声帯麻痺治療市場は、専門医の体制、確立された保険償還制度、および注入型増量剤の保険適用により恩恵を受けています。米国には多くの三次医療レベルの音声センターが存在しますが、主要大都市圏以外ではアクセスにばらつきが見られます。病院紹介地域の63%で、常勤の耳鼻咽喉科専門医が不在であることから、遠隔音声療法やAIを活用した診療所での診断が支持されています。カナダでは主要な学術医療センターで主要な処置が行われており、メキシコでは私立病院が耳鼻咽喉科手術の体制を拡充しています。
欧州は声帯麻痺治療市場において第2位の規模を誇る地域であり、ドイツ、フランス、英国、イタリアが需要の柱となっています。ドイツの正式な音声療法の枠組みは、診断後のリハビリテーションを支援しています。アジア太平洋地域は、2031年までCAGR6.45%で成長すると予測されており、声帯麻痺治療市場において最も速い成長ペースを示す地域です。日本、韓国、中国では、喉頭科医のコミュニティが拡大しており、治療法に対する認知度も高まっています。2026年の調査によると、日本では喉頭骨格手術が好まれる一方、韓国と台湾では注射による喉頭形成術が好まれることが明らかになりました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 甲状腺、頸椎、および心胸腔外科手術件数の増加
- 神経疾患および悪性腫瘍に伴う声帯機能障害の増加
- 診療所での注射による喉頭形成術への移行
- 吸引や機能障害を軽減するための早期介入
- 反回喉頭神経の継続的モニタリングの導入
- AIを活用した喉頭画像診断および発声評価
- 市場抑制要因
- 高い治療費と償還額のばらつき
- 喉頭科医および専門の言語聴覚士の不足
- 回復のばらつきと治療成果
- 音声、画像、および転帰データの相互運用性の制限
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- 片側性声帯麻痺
- 左側性片側声帯麻痺
- 右側性片側声帯麻痺
- 両側性声帯麻痺
- 急性両側性声帯麻痺
- 慢性両側性声帯麻痺
- 片側性声帯麻痺
- 治療別
- 外科的治療
- 甲状腺内側化形成術
- 注射による喉頭形成術
- 喉頭再神経化手術
- 声帯内転術
- 気管切開
- その他の外科的治療
- 非外科的治療
- 音声療法
- 経過観察および保存的治療
- 筋電図ガイド下治療
- デジタルおよび遠隔言語療法
- 外科的治療
- 病因別
- 外傷
- 神経障害
- 悪性腫瘍
- 特発性およびウイルス感染後の病態
- 外傷および機械的損傷
- 感染症および炎症性疾患
- その他
- 治療提供者別
- 病院
- 外来手術センター
- 耳鼻咽喉科・発声専門クリニック
- リハビリテーションセンター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- All India Institute of Medical Sciences
- Apollo Hospitals Enterprise Limited
- Charite-Universitatsmedizin Berlin
- Cleveland Clinic
- Johns Hopkins Medicine
- King Faisal Specialist Hospital and Research Centre
- Mass General Brigham
- Mayo Clinic
- Mount Sinai Health System
- NYU Langone Health
- Royal National Ear, Nose and Throat Hospital
- Sheba Medical Center
- Singapore General Hospital
- Stanford Health Care
- Toronto General Hospital
- UCSF Health
- University Hospital Heidelberg
- University Hospital Zurich
- University of Michigan Health
- University of Pittsburgh Medical Center
第7章 市場機会と将来の展望



