


論理セキュリティ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Logical Security - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 162 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154322
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
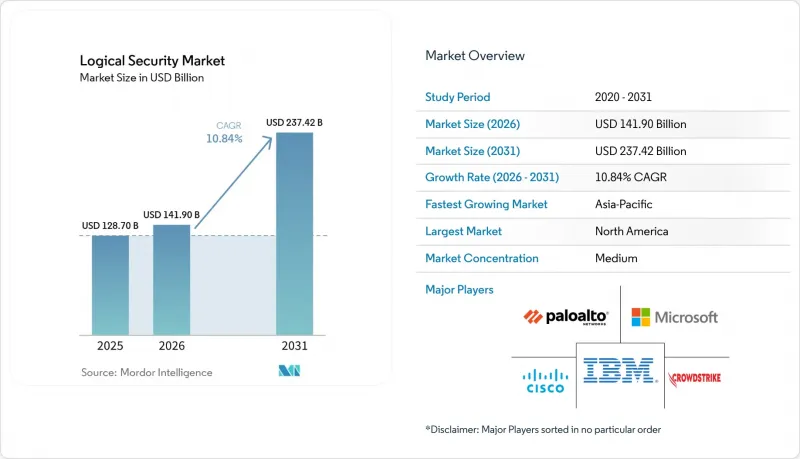
Mordor Intelligenceによると、論理セキュリティ市場の規模は2025年に1,287億米ドルと評価され、2026年の1,419億米ドルから2031年までに2,374億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは10.84%となる見込みです。
世界の論理セキュリティ市場の動向と洞察
サイバー脅威の増加と高度化
ロジカルセキュリティ市場は、防御側に行動する時間をより狭める脅威環境によって支えられています。Rapid7の報告によると、悪用されやすい脆弱性は2025年に105%増加した一方で、公開から米国サイバーセキュリティ・インフラセキュリティ庁(CISA)の「既知の悪用済み脆弱性カタログ」への掲載までの期間の中央値は、8.5日から5日に短縮されました。攻撃者は、マルウェアのみに依存するのではなく、有効な認証情報、セッショントークン、フェデレーテッドアクセスパスを活用して、正当なユーザーを装うケースが増加しています。このアプローチには、ネットワークパケットの検査のみではなく、接続されたID、クラウド、SaaS(Software-as-a-Service)の各レイヤーにわたる行動ベースの監視が必要となります。また、ランサムウェアグループは、初期アクセスからデータ窃取へとより迅速に移行するために、自動化およびAIを活用した手法も用いています。こうした状況により、論理セキュリティ市場全体、特にインシデント対応チームが小規模な環境において、マネージド検出、行動分析、およびID脅威の検出・対応に対する需要が持続しています。
AIを活用した攻撃の台頭が、AIを活用した防御策への需要を牽引
AIは、フィッシング、偵察、マルウェアの適応、ソーシャルエンジニアリング活動の一部となっています。CrowdStrikeの報告によると、AIを活用した脅威アクターによる攻撃は2025年に89%増加しました。これに対し、セキュリティ購入者は、ますます分散化する企業環境において、エンドポイント、ID、クラウドのデータをリアルタイムで相関分析できるプラットフォームを求めています。これにより、自動化された調査と封じ込めへの注目が高まっていますが、重大なビジネスリスクを伴うレビュー、エスカレーション、意思決定については、依然として人間のアナリストが責任を負っています。マイクロソフトは、2026年5月に行われた1回の自律スキャンにおいて、同社のマルチモデル・エージェント型スキャンシステムが、4件の重大なリモートコード実行の脆弱性を含む計16件の脆弱性を検出したと報告しました。そのため、論理セキュリティ市場では、単にAI機能を追加するだけでなく、信頼性の高い対応能力の向上を実証できるプロバイダーが評価されています。
異種混在のIT環境における論理セキュリティ統合の複雑さ
オンプレミス、クラウド、およびレガシーなオペレーショナルテクノロジー(OT)環境が混在していることは、セキュリティ導入を複雑にしています。多くの購入者は、ポリシー、ID、またはテレメトリデータの共有を想定して設計されていないシステム間で、セキュリティツールを連携させなければなりません。ツールが1つ追加されるごとに、設定上の依存関係が増え、新たなエラーの原因となる可能性があります。これにより、導入が遅れるだけでなく、単独では良好に機能するもの、より広範な技術環境には適合しないツールの価値が低下する恐れがあります。こうした課題により、統合の責任を引き受け、統一された制御プレーンを提供するベンダーが有利になります。また、これは論理セキュリティ市場におけるプラットフォームの統合や、成果ベースのサービス契約の推進にも寄与します。
セグメント分析
IDおよびアクセス管理(IAM)は、2031年までCAGR12.11%で拡大すると予測されており、論理セキュリティ市場において最も成長の速いソリューション分野となります。従業員、デバイス、サービス、AIエージェントがハイブリッド環境全体で接続されるにつれ、IDは主要な信頼境界となりつつあります。ネットワークセキュリティソフトウェアは、2025年のセグメント収益の25.50%を占めており、ファイアウォール、セキュア・アクセス・サービス・エッジ(SASE)、およびネットワーク検知の導入において依然として不可欠な存在です。エンドポイントセキュリティは、デバイスのシグナルをより広範なセキュリティ運用、脅威インテリジェンス、および対応ワークフローと連携させる拡張された検知・対応(EDR)機能を中心に発展を続けています。一方、データセキュリティでは、トレーニングデータのガバナンスや、大規模言語モデル(LLM)のワークフローにおける機密情報の保護への関心が高まっています。アプリケーションセキュリティは、AIワークロードがAPIを介した通信に依存しているため、API保護に一層注力しています。
RSAの報告によると、回答者の91%が今後1年以内にID技術スタックにAIを追加する計画である一方、93%はゼロトラストの成熟度において最適なレベルに達していませんでした。このギャップは、単発的なID製品の購入ではなく、導入プログラムの継続的な推進につながります。ネットワークセキュリティソフトウェアは、ハイブリッド環境の組織が引き続き境界制御を更新していることから、大規模な導入基盤を維持しており、その主導的地位は既存の契約にも反映されています。一方、アイデンティティプログラムは、多くの場合、新規プロジェクトとして資金が投入されています。非人間アイデンティティのガバナンスは重要な分野です。なぜなら、マシンアカウント、サービスアカウント、およびAIエージェントが特権アクセスを持つ可能性があるからです。ソフォスは、非人間アイデンティティを主要な攻撃ベクトルとして特定しており、現在の多くのアイデンティティツールは、これを管理するよう設計されていません。
マネージド・セキュリティ・サービスおよびマネージド・ディテクション・アンド・レスポンスは、2025年のサービスタイプ別論理セキュリティ市場シェアの61.23%を占め、2031年までCAGR11.83%で拡大すると予測されています。この規模と成長率の組み合わせは、論理セキュリティ市場の多くの組織が、完全な社内セキュリティオペレーションセンターを構築し、人員を配置するよりも、外部による24時間365日の監視を好んでいることを示しています。マネージドプロバイダーは、専門的なスキル、脅威インテリジェンス、および自動化への投資を複数の顧客に分散させることができます。これは、社内チームが小規模である場合や、高度な対応能力を欠いている場合に特に重要です。プラットフォームの移行、規制対応の準備作業、インシデント復旧、およびセキュリティプログラムの設計においては、特に購入者がカスタマイズされたアドバイスや複雑な導入計画を必要とする場合、プロフェッショナルサービスが依然として不可欠です。
プロバイダーが自動化された調査と人間によるレビューを組み合わせるにつれ、サービスモデルは変化しています。日常的な脅威を迅速に封じ込め、リスクの高いケースをアナリストにエスカレーションできるプロバイダーは、従来のマネージド・ファイアウォール・サービスとは一線を画すことができます。Zscalerが2025年にRed Canaryを買収することで合意したことは、クラウドセキュリティデータとマネージド検知・対応(MDR)機能を統合する動きを示しています。また、論理セキュリティ市場は、マネージドサービス内でのより広範なエクスポージャー管理とクラウド保護へと移行しつつあります。購入者は、統合性、対応の責任の所在、およびサービスレベルに関する約束の明確さといった点で、各プロバイダーを比較する傾向にあるでしょう。このモデルにより社内の業務負荷を軽減することは可能ですが、顧客は依然として、アクセス権、データ取り扱い、およびインシデントへの対応決定に関するガバナンスを確立する必要があります。
地域別分析
2025年、北米はロジカルセキュリティ市場の34.80%を占めました。同地域は、テクノロジーへの集中的な需要、連邦政府の調達プログラム、そして確立されたベンダー基盤に支えられた、成熟した購買環境を有しています。この地域の収益の大部分は米国が占めていますが、カナダやメキシコでも金融サービスや重要インフラ分野でのニーズが高まっており、FedRAMPやサイバーセキュリティ成熟度モデル認証(CMMC)が、政府関連環境における体系的な調達を支援しています。また、北米の購入者は、大規模なクラウド環境、広範なデジタルサプライチェーン、および多数の外部アプリケーションを利用するリモートワークの従業員を保護するというプレッシャーにも直面しています。
欧州では、NIS2、デジタル・オペレーショナル・レジリエンス法、およびサイバー・レジリエンス法による要件が重なり合っています。これらの枠組みは、重要セクター、金融機関、およびコネクテッド製品メーカーにセキュリティ上の義務を課しています。各国で実施スケジュールが異なるため、複数の国で事業を展開する組織にとっては、コンプライアンス対応が複雑化する可能性があります。英国、フランス、イタリア、スペインが国内実施の異なる段階を進めている中、この状況が継続的な監視、アクセス制御、テスト、およびインシデント報告ツールへの需要を後押ししています。中東およびアフリカは、サウジアラビアやアラブ首長国連邦がデジタルインフラやサイバーセキュリティ能力への投資を進める中、引き続き重要な成長地域となっています。アフリカでは普及率は低いもの、金融包摂の進展に伴い、デジタルサービス、オンライン決済、および公共・民間のコネクテッドインフラが拡大するにつれて、需要が高まる可能性があります。
アジア太平洋地域は、2031年までCAGR12.87%で拡大すると予測されており、これはロジカルセキュリティ市場において地域別で最も高い成長率となります。草案で指摘された340万人のサイバーセキュリティ人材不足により、マネージドサービスは同地域全体で特に重要性を増しています。マイクロソフトは、AIインフラ、脅威インテリジェンスの共有、セキュリティ人材の育成などを含め、2026年から2029年にかけて日本に100億米ドルを投じることを約束しました。日本はサイバー防衛政策を強化している一方、インド、韓国、およびASEAN諸国では、成熟市場で見られるようなレガシーシステムの置き換えニーズの一部を回避できるクラウドネイティブ・プラットフォームの導入が進んでいます。地域におけるサイバーセキュリティ規制や5Gの普及拡大により、政府、企業、サービスプロバイダーを問わず、ID、クラウド、ネットワークのセキュリティ対策に対するニーズが高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- サイバー脅威の増加と高度化
- 企業のクラウド移行により、攻撃対象領域が拡大しています
- リモートワークおよびハイブリッドワークモデルの普及
- アクセス制御に関する規制要件の強化
- AIを活用した攻撃の増加が、AIを活用した防御策への需要を牽引しています
- デジタルIDおよびID中心のセキュリティの導入が加速しています
- 市場抑制要因
- 異種混在のIT環境における論理セキュリティの統合の複雑さ
- サイバーセキュリティ専門家の世界の不足
- 中小企業における予算上の制約
- セキュリティ運用におけるアラート疲労と高い誤検知率
- 市場の機会
- ゼロトラスト・アーキテクチャの導入
- 行動分析のためのAIと機械学習の統合
- 新たな境界線としてのアイデンティティ・セキュリティ
- サービス型マネージド・ディテクション・アンド・レスポンス(MDR)の成長
- 業界バリューチェーン分析
- 規制および規格の動向
- ポーターのファイブフォース分析
- マクロ経済要因の影響
第5章 市場規模と成長予測
- ソリューションタイプ別
- IDおよびアクセス管理(IAM)
- ネットワークセキュリティソフトウェア
- エンドポイントセキュリティ
- データセキュリティ
- アプリケーションセキュリティ
- サービスタイプ別
- プロフェッショナルサービス
- マネージド・セキュリティ・サービス(MSS/MDR)
- 展開モード別
- オンプレミス
- クラウドベース
- ハイブリッド
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- 銀行・金融サービス・保険(BFSI)
- ヘルスケア・ライフサイエンス
- 政府・防衛
- IT・通信
- 小売・Eコマース
- 工業製造
- エネルギー・ユーティリティ
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Microsoft Corporation
- IBM Corporation
- Palo Alto Networks, Inc.
- CrowdStrike Holdings, Inc.
- Cisco Systems, Inc.
- Fortinet, Inc.
- CyberArk Software Ltd.
- Okta, Inc.
- Broadcom Inc.
- SailPoint, Inc.(official company name since the 2022 privatization)
- Trend Micro Incorporated
- Check Point Software Technologies Ltd.
- Trellix, Inc.(formed from the merger of McAfee Enterprise and FireEye)
- Zscaler, Inc.
- Sophos Ltd.(operating under Thoma Bravo ownership)
- SentinelOne, Inc.
- Proofpoint, Inc.(operating under Thoma Bravo ownership)
- Cloudflare, Inc.
- RSA Security LLC
- Rapid7, Inc.
第7章 市場機会と将来の展望



