


産業セキュリティ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Industrial Security - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 157 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154320
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、産業セキュリティ市場の規模は2025年に535億7,000万米ドルと評価され、2026年の590億7,000万米ドルから拡大し、2031年までに988億7,000万米ドルに達すると予測されています。
予測期間(2026年~2031年)におけるCAGRは10.85%となる見込みです。
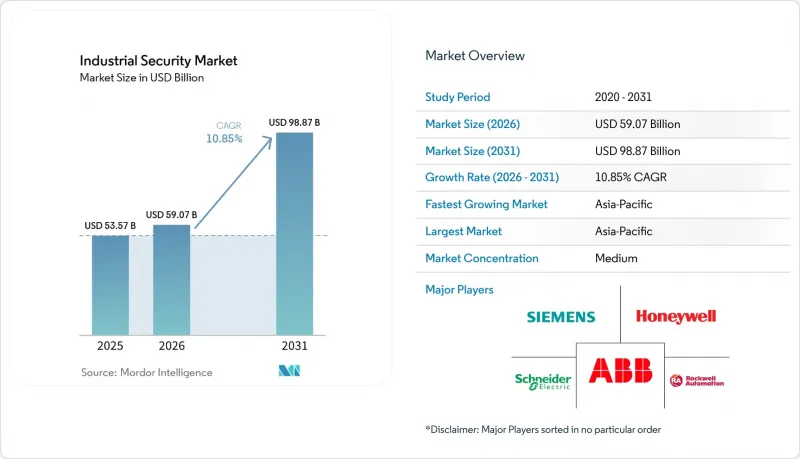
世界の産業セキュリティ市場の動向と洞察
ITとOTの融合およびインダストリー4.0による近代化
OTのエアギャップが薄れるにつれ、ネットワークに接続された工場における産業セキュリティへの支出が増加しています。製造業者は現在、ヒストリアンサーバー、遠隔監視プラットフォーム、およびエンジニアリングワークステーションを、かつては隔離されていたネットワークに接続しています。攻撃者が企業のITシステムへのアクセス権を獲得した場合、これらの各接続は横方向の移動経路として悪用される可能性があります。TXOne Networksの報告によると、OTセキュリティインシデントの96%はITレベルの侵害に起因しており、この融合境界における専用の保護対策の必要性が浮き彫りになっています。「フランス2030」やアジア太平洋地域の同様のスマート製造プログラムにより、クラウド接続やリアルタイム分析が生産環境へと拡大しています。これらのプロジェクトにより、産業セキュリティ市場において、ネットワークのセグメンテーション、プロトコル検査、および継続的な監視に対する需要が高まっています。
重要インフラに対するランサムウェアおよびサイバーフィジカル攻撃
ランサムウェアは、産業事業者にとって単なるデータ窃取の問題ではなく、業務中断のリスクとなっています。Dragos社は、2025年に産業組織を標的としたランサムウェアグループを119件特定しました(2024年の80件から増加)。また、これらのグループが世界中で3,300の組織に影響を与えたと報告しています。報告された被害組織の3分の2以上を製造業が占めました。2025年、OT(オペレーショナル・テクノロジー)に特化したランサムウェアの平均潜伏期間は42日に達しましたが、OTを包括的に可視化している組織では、潜伏期間は5日にとどまりました。CISA、連邦捜査局(FBI)、エネルギー省、および国家安全保障局(NSA)は、2026年7月、イランと関連のある攻撃者が、米国の水道およびエネルギー施設にあるプログラマブル・ロジック・コントローラ(PLC)を操作していると警告しました。これらの攻撃は、産業セキュリティ市場の購入者が、OTの可視性、リモートアクセス制御、およびインシデント対応を優先している理由を如実に示しています。
レガシー機器と独自産業用プロトコル
レガシーOT機器は、産業セキュリティ市場の機会を制限しています。これは、設置済みのプラントインフラの多くが物理的な隔離を前提に構築されているためです。多くのSCADAシステム、PLC、分散制御システムでは、現在の暗号化や認証の慣行よりも以前に開発されたModbus、DNP3、OPC DAプロトコルが使用されています。パッチの適用には多くの場合、ベンダーの関与が必要であり、稼働中は実施が困難な場合があります。Dragos社の調査によると、2025年のICS-CERTアドバイザリの26%には、ベンダーによるパッチや緩和策が含まれていませんでした。ISA/IEC 62443規格は、ゾーン、導管、単方向ゲートウェイ、データダイオードによる補償制御を推奨しています。しかし、既存設備(ブラウンフィールド)の改修には、エンジニアリング作業、計画的な稼働停止、および資本投資が必要となるため、事業者はこれらを先送りする可能性があります。
セグメント分析
2025年、物理的セキュリティは売上高の64.12%を占めました。産業セキュリティ市場は、設置済みの映像監視、アクセス制御、侵入検知、境界セキュリティ、およびセキュリティ管理システムを通じて、引き続きこのカテゴリーを支えています。製造拠点、物流ハブ、エネルギー施設では、敷地保護のためにこれらのシステムが引き続き必要とされています。Genetec社の報告によると、ユーザーは統合プラットフォーム内で映像管理とアクセス制御を組み合わせる傾向が強まっています。また、AIベースの映像分析や侵入検知も、物理セキュリティの導入において期待される機能となりつつあります。例えば、製油所では、境界分析とアクセス制御データを組み合わせることで、異常のエスカレーションを自動化できます。このアプローチにより、セキュリティオペレーションセンター(SOC)における手動による確認作業を削減できます。統合セキュリティ管理の普及に伴い、調達方針は個別のハードウェア購入から、プラットフォームレベルの決定へと移行しつつあります。
産業用サイバーセキュリティは、産業セキュリティ市場において2031年までCAGR12.54%で拡大すると予測されています。OTおよびICSセキュリティソリューション、産業用ネットワークセキュリティ、IDおよびアクセス管理、脅威検知が、セキュリティ関連の設備投資においてより大きな割合を占めるようになっています。ハネウェル社は2026年6月、AIを活用した「Cyber Proactive Defense」とマネージドOTセキュリティオペレーションセンターを導入し、OTサイバーセキュリティスイートを拡充しました。同社は、世界経済フォーラムの調査結果を引用し、産業組織のうち専任のOTセキュリティチームを維持しているのはわずか20%に過ぎないと指摘しました。オペレーターは、映像分析、アクセスイベント、OTネットワーク活動からのアラートを連携させるプラットフォームを求めています。IEC 62443は、各国のコンプライアンス要件を満たす必要がある導入環境に対して、広く認められたフレームワークを提供しています。そのため、産業セキュリティ業界では、同一の運用モデル内で物理的制御とサイバー制御の連携を強化しつつあります。
2025年の産業用セキュリティ市場規模のうち、ハードウェアが43.65%を占めました。カメラ、アクセスリーダー、耐環境型ネットワーク機器、およびOTセキュリティゲートウェイは、産業環境において依然として不可欠な物理的制御ポイントとなっています。これらの製品は、産業環境特有の温度、湿度、および電磁環境に耐えなければなりません。資産やネットワークレベルでの直接的な適用が求められる場合、ソフトウェアのみによる制御ではハードウェア制御に代わることはできません。セキュリティ産業協会(SIA)の報告によると、2026年3月から4月にかけて、関税の影響や地政学的状況が、映像監視およびアクセス制御システムの調達遅延の一因となりました。産業用ネットワーク機器、OTネイティブのファイアウォール、および耐環境型侵入防止システムは、主要なハードウェアカテゴリーです。これらは、制御ループに支障をきたすような遅延を生じさせることなく、独自の産業用プロトコルを処理できるよう設計されています。したがって、産業セキュリティ市場におけるハードウェアの需要は、物理的なセキュリティ要件とOTネットワーク保護の両方に引き続き結びついています。
ソフトウェア市場は、2031年までCAGR12.76%で拡大すると予測されています。AIネイティブプラットフォーム、クラウド経由で提供される脅威インテリジェンス、およびサブスクリプション型のOT可視化ツールにより、セキュリティ支出の一部が資本支出から継続的な契約へと移行しつつあります。Claroty社は2026年5月、OT環境向けのリスク優先順位付けと是正措置のガイダンスを提供するCPSネイティブのAIセキュリティエージェント「Claire」をリリースしました。化学プラントでは、このようなツールを活用することで、PLCの異常な動作とアクセス制御イベントやネットワーク通信との関連性を把握することができます。これにより、手動での相関分析を行うことなく、攻撃の連鎖をアナリストの注意に引き付けることが可能になります。評価、マネージド検出、インシデント対応のためのサービスも、ソフトウェアと並行して拡大しています。ロックウェル・オートメーションは、社内にOTセキュリティ体制を持たない製造業者向けに、2026年6月に「SecureOT Platform Managed Services」および「Managed Secure Remote Access」を追加しました。産業セキュリティ市場では、ソフトウェアプラットフォームとベンダーが運営するサポートを組み合わせる傾向がますます強まっています。
地域別分析
北米は、重要インフラの密度の高さとOTサイバーセキュリティフレームワークの早期導入に支えられ、産業セキュリティ市場において重要な収益地域となっています。CISAは2026年7月、米国のエネルギーおよび水道システムに対するイラン関連の活動に関する勧告を発表しました。NERC CIP-015では、3年間のコンプライアンス期間内に、重要度の高い大規模電力システム事業者に対して内部ネットワークの監視が義務付けられます。カナダは、2025年第4四半期において、悪意のある活動からブロックされたICSコンピュータの割合が、各地域の中で最も低い水準の一つを記録しました。この結果は、成熟したセキュリティ対策と積極的な規制当局の関与を反映しています。メキシコでは、ニアショアリングによりOTを多用する工業団地が拡大するにつれ、異なる需要パターンが形成されつつあります。新規施設では、多くの場合、導入当初からセキュリティインフラが必要とされ、かつ導入スケジュールが逼迫しているのが実情です。
アジア太平洋地域は2025年に地域別売上高の31.72%を占め、2031年までCAGR13.16%で成長すると予測されています。中国とインドは、工業化、スマート製造プログラム、電力インフラによりOT資産が密集しているため、産業セキュリティ市場の需要の主要な中心地となっています。日本と韓国には、産業用製品にセキュリティ機能を組み込んでいる国内のオートメーションサプライヤーが存在します。横河電機の「OpreX IT/OT SOC」は、産業顧客向けのオートメーションベースのセキュリティ統合の一例です。韓国の半導体およびディスプレイ施設は、オートメーションの密度が高く、生産中断によるコストも甚大です。インドは、「生産連動型インセンティブ(PLI)」制度に基づく製造業の拡大と、重要セクターに対するより積極的なサイバーセキュリティ要件の恩恵を受けています。
欧州の産業セキュリティ市場では、コンプライアンス主導の需要がより強固である一方、南米、中東・アフリカでは産業の成熟度にばらつきが見られます。ドイツのNIS2UmsuCGは2025年12月に施行され、英国は2025年11月に「サイバーセキュリティ・レジリエンス法案」を提出しました。同法案では、執行命令における最高罰金を1,700万ポンド(2,150万米ドル)または1日あたり10万ポンド(12万6,000米ドル)と定めています。サウジアラビアのNEOMおよび「ビジョン2030」プロジェクト、アラブ首長国連邦(UAE)のインフラデジタル化、南アフリカの公益事業近代化が、中東およびアフリカにおける投資を後押ししています。2025年第4四半期、南米ではICSコンピュータのうち20.4%で悪意のあるオブジェクトがブロックされており、これは北欧の2.4倍の割合でした。チリは2025年に「Agencia Nacional de Ciberseguridad(国家サイバーセキュリティ庁)」を設立した一方、ブラジルの石油・ガスおよび製造業では、物理的およびOT(オペレーション技術)サイバーセキュリティシステムへの需要が高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- IT-OTの融合とインダストリー4.0による近代化
- 重要インフラに対するランサムウェアおよびサイバー・フィジカル攻撃
- サイバーセキュリティおよびレジリエンスに関する義務的な規制
- IIoT、エッジコンピューティング、および遠隔運用の拡大
- AIを活用した異常検知と統合セキュリティ運用
- 保険、取締役会の説明責任、および業務上のレジリエンスに関する要件
- 市場抑制要因
- レガシー機器と業界独自のプロトコル
- OT分野における熟練したサイバーセキュリティ人材の不足
- 高い改修コスト、稼働停止のリスク、およびライフサイクルの複雑さ
- 細分化されたマルチベンダーのエコシステムと相互運用性のギャップ
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- セキュリティタイプ別
- 物理的セキュリティ
- 映像監視システム
- アクセスコントロールシステム
- 侵入検知システム
- 周辺セキュリティシステム
- セキュリティ管理プラットフォーム
- 産業用サイバーセキュリティ
- OT/ICSセキュリティソリューション
- 産業用ネットワークセキュリティ
- 産業用エンドポイントセキュリティ
- IDおよびアクセス管理(IAM)
- 脅威の検知および対応ソリューション
- 物理的セキュリティ
- 提供別
- ハードウェア
- ソフトウェア
- サービス
- 展開モード別
- オンプレミス
- クラウドベース
- ハイブリッド
- エンドユーザー産業別
- 製造業
- エネルギー・ユーティリティ
- 石油・ガス
- 化学・石油化学
- 鉱業・金属
- 運輸・物流
- 医薬品・ライフサイエンス
- 食品・飲料
- 水・廃水処理
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Siemens AG
- Honeywell International Inc.
- Schneider Electric SE
- ABB Ltd.
- Rockwell Automation, Inc.
- Gallagher Group Ltd.
- Motorola Solutions, Inc.
- Axis Communications AB
- Hikvision Digital Technology Co., Ltd.
- Dahua Technology Co., Ltd.
- Cisco Systems, Inc.
- Fortinet, Inc.
- Palo Alto Networks, Inc.
- Claroty Ltd.
- Dragos, Inc.
- TXOne Networks Inc.
- Emerson Electric Co.
- Yokogawa Electric Corporation
- Mitsubishi Electric Corporation
- Phoenix Contact GmbH & Co. KG