


ロボティクス部品:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Robotics Components - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 157 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154319
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
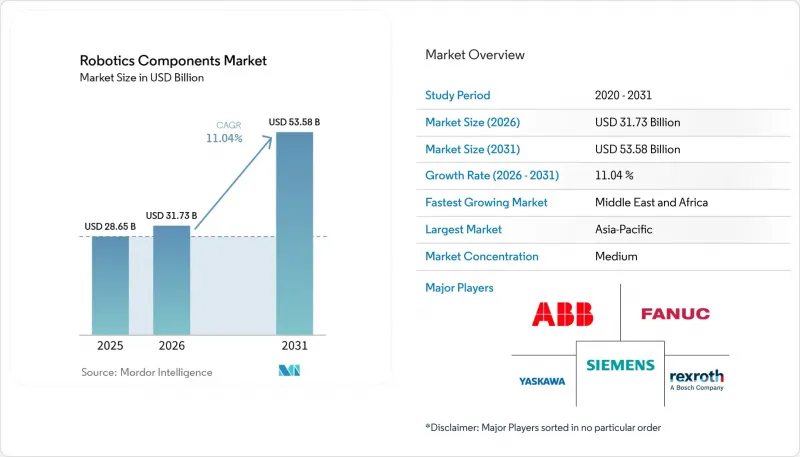
Mordor Intelligenceによると、ロボット用部品市場の規模は、2025年の286億5,000万米ドルから2026年には317億3,000万米ドルへと拡大し、2031年までに535億8,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGRは11.04%を記録する見込みです。
世界のロボット用部品市場の動向と洞察
労働力不足と製造業の賃金上昇
人口減少により、いくつかの主要な製造業国において、自動化に対する持続的な需要が生まれています。韓国、日本、ドイツ、中国は、産業用ロボットの主要なユーザーであり続ける一方で、労働年齢人口の減少に直面しています。韓国は世界で最も高いロボット密度を誇り、米国では2025年に3万8,000台の産業用ロボットが導入され、年間導入台数としては過去3番目の高さを記録しました。こうした状況により、反復的な手作業の代替は、周期的な購入というよりも、より長期的な経営判断となっています。ロボティクス部品市場は、ロボットの導入台数が増えるにつれて恩恵を受けており、モーター、アクチュエータ、ドライブ、制御電子機器の需要が高まっています。したがって、自動化サプライヤーは、生産労働者の採用や定着に苦労している施設を含め、より幅広い工場からの需要を見込んで計画を立てることができます。
AIを活用した知覚機能とエッジモーション制御
人工知能は、組み込み型のビジョン、制御、モーションハードウェアを通じて、ロボットにますます近づいています。NVIDIAは、同社のCosmos 3 Edgeポリシーモデルが、Jetson Thorハードウェア上で15 Hzのレートで、1回の推論あたり32のロボット動作を生成すると発表しました。ボッシュ・レックスロートは、ローカルなマシンビジョンおよび検査ワークロードに対応するため、ctrlX COREplusプラットフォームにオプションのHailo-8アクセラレータを追加しました。フェスト社は2026年6月、事前のプログラミングやテンプレートを必要とせずに、見慣れない物品やランダムに配置された物品の把持点を特定する「GripperAI」を発表しました。ロボットコンポーネント市場のサプライヤーにとって、これらの機能は、統合型センサー、プロセッサ、コントローラ、エンドエフェクタへの需要を高め、ローカル処理向けに設計されたシステムの価値を向上させます。また、サプライヤー間の競合を、データをローカルで処理し、構造化されていない環境でも迅速に対応できるコンポーネントパッケージへとシフトさせています。
高い初期コストと自動化投資の回収期間の長期化
資本コストは、ロボットコンポーネント市場にとって依然として大きな障壁となっており、特に計画期間が短い中小規模の製造業者にとっては顕著です。ビジョンシステム、エンドエフェクタ、安全エンクロージャーを備えた6軸産業用ロボットセルには、通常、10万~30万米ドルの初期費用が必要です。投資回収には、稼働率や人件費削減効果に応じて、3年から7年かかる場合があります。「Robotics-as-a-Service(RaaS)」モデルは、支出を定期的な運用費用へとシフトさせることで、この障壁を低減します。2026年第1四半期の北米におけるロボット受注のうち、倉庫・物流事業者が60%を占めましたが、これは一部、サブスクリプション型導入を反映したものです。特殊なギアボックス、カスタムアクチュエータ、および特注センサーは、依然としてサービスベースのモデルにはあまり適しておらず、これがコストに敏感な用途における導入の遅れを引き続き招いています。
セグメント分析
2025年、ロボット用コンポーネント市場におけるモーターのシェアは19.75%を占めました。これは、あらゆる種類のロボットに、関節のトルクと速度を供給する源が必要とされるためです。サーボモーターやブラシレス直流モーターは、産業用ロボット、協働ロボット、サービスロボットに広く使用されています。マシンビジョンシステムは、検査がルールベースの光学方式から人工知能を活用した3D解析へと移行するにつれ、2031年までCAGR13.51%で拡大すると予測されています。SICK社は2026年6月、動的な物流環境向けにカメラの位置データとLiDARを単一の出力に統合した「Triton Floor-LOC」位置特定システムを発売しました。このようなセンサーフュージョンへの移行は、ビジョンシステムの技術的付加価値を高めています。また、協働ロボットやヒューマノイドロボットの導入において、力覚フィードバックや柔軟な把持が求められることから、センサーやエンドエフェクタの重要性も高まっています。
ロボットコンポーネント市場においては、アクチュエータ、ドライブおよびコントローラ、動力伝達コンポーネント、制御電子機器、通信コンポーネント、および電源が、残りの収益基盤を占めています。Nidec Drive Technology社は、Automate 2026において、さまざまな可搬重量のニーズに対応するため、FLEXWAVEひずみ波機構およびKINEXサイクロイドギア機構を強調しました。ボッシュ・レックスロート社によると、ctrlX OSは、人工知能(AI)によるビジョンおよびモーションコントロールのワークロードを、アプリケーションに基づいてコントローラ上で直接実行することをサポートしています。産業用IoT(IIoT)アーキテクチャには、信頼性の高いネットワークと途切れない電力供給が求められますが、サプライヤー各社は、モーター、ギア、エンコーダ、およびセンシング機能を単一のアクチュエータパッケージに統合する傾向を強めています。この統合により単価が上昇し、時間的制約の下で作業するシステムインテグレーターにとって、個別のコンポーネントを購入する魅力は薄れています。
地域別分析
アジア太平洋地域は、最大の導入地域であり、精密ギアボックス、サーボモーター、産業用センサーの重要な生産拠点であるため、2025年の売上高の59.14%を占めました。2025年の世界の産業用ロボットの導入台数の79%をアジアが占め、同地域全体での導入台数は13%増加しました。中国、日本、韓国が、この地域の販売台数に最も大きく貢献しました。中国は標準モーターや駆動用電子機器においてコスト面での優位性を持っており、一方、日本は精密ストレインウェーブギアボックスやRV減速機において強みを維持しています。インドでは電子機器の組立や自動車生産を通じて需要が拡大しており、韓国の自動化された電子機器セクターでは、ビジョンシステム、センサー、精密アクチュエータが求められています。
北米と欧州は、ロボット部品市場において次に大きな需要地域ですが、現在の状況は異なります。米国のロボット導入台数は2025年に3万8,000台に達し、2024年から11%増加しました。2026年第1四半期の北米における受注の60%は、倉庫・物流事業者によるものでした。カナダでは2025年に導入台数が6%増加した一方、メキシコでは3年連続の減少が見られました。また、欧州では投資の低迷、エネルギーコストの高騰、厳しい経済情勢を背景に、産業用ロボットの導入台数が14%減少しました。機械の更新やサイバーセキュリティ要件の強化により、サプライヤーのコストは増加していますが、基準の引き上げは、欧州の老舗ベンダーを低スペックの輸入品から守る役割も果たしています。
中東およびアフリカ地域は、2031年までCAGR13.73%で拡大すると予測されており、これはロボット部品市場において地域別で最も速いペースとなります。これは、サプライヤーがこれまで十分にサービスが行き届いていなかった地域での需要を取り込もうとしているためです。産業の多角化、Eコマース物流への投資、および現地製造業の発展が需要を下支えしており、一方、サウジアラビアの「ビジョン2030」やアラブ首長国連邦(UAE)の「ドバイ・ロボティクス・アンド・オートメーション・プログラム」は、石油化学、食品加工、物流分野への資本投入を促進しています。南米は、ブラジルとアルゼンチンが主導する比較的小規模な発展途上地域であり、導入は自動車および食品加工分野に集中しています。また、「ロボティクス・アズ・ア・サービス(RaaS)」は、中規模の食品メーカーにとって初期コストを削減する手段となります。インフラの格差や為替レートの変動は、依然として同地域の多くの地域において購入決定の足かせとなっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 労働力不足と製造業の賃金上昇
- AIを活用した知覚とエッジモーション制御
- リショアリング、ニアショアリング、および工場自動化に対する優遇措置
- 多品種電子機器および半導体の生産拡大
- 協働ロボットおよびヒューマノイドロボットの商用化
- 自律型物流および検査のためのセンサーフュージョン
- 市場抑制要因
- 初期費用の高さと自動化の投資回収期間の長さ
- ロボット統合および検証の人材不足
- 精密ギアボックス、アクチュエータ、および希土類の供給制約
- 機能安全、サイバーセキュリティ、および法的責任に関するコンプライアンスの負担
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- アクチュエーター
- モーター
- ドライブおよびコントローラ
- センサー
- マシンビジョンシステム
- エンドエフェクタ
- 動力伝達部品
- 制御電子機器
- 電源部品
- 通信コンポーネント
- ロボットタイプ別
- 産業ロボット
- サービスロボット
- 協働ロボット
- エンドユーザー産業別
- 自動車
- エレクトロニクス・半導体
- ヘルスケアおよび医療機器
- 航空宇宙・防衛
- 食品・飲料
- ロジスティクスおよびウェアハウジング
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd.
- FANUC Corporation
- Yaskawa Electric Corporation
- Siemens AG
- Bosch Rexroth AG
- Harmonic Drive Systems Inc.
- Nabtesco Corporation
- Kollmorgen Corporation
- Maxon International AG
- Nidec Corporation
- SCHUNK SE & Co. KG
- ATI Industrial Automation, Inc.
- Festo SE & Co. KG
- SMC Corporation
- THK Co., Ltd.
- SICK AG
- Staubli International AG
- Parker Hannifin Corporation
- Rockwell Automation, Inc.
- OnRobot A/S
第7章 市場機会と将来の展望



