


スマート電球:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Smart Bulbs - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 157 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154318
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
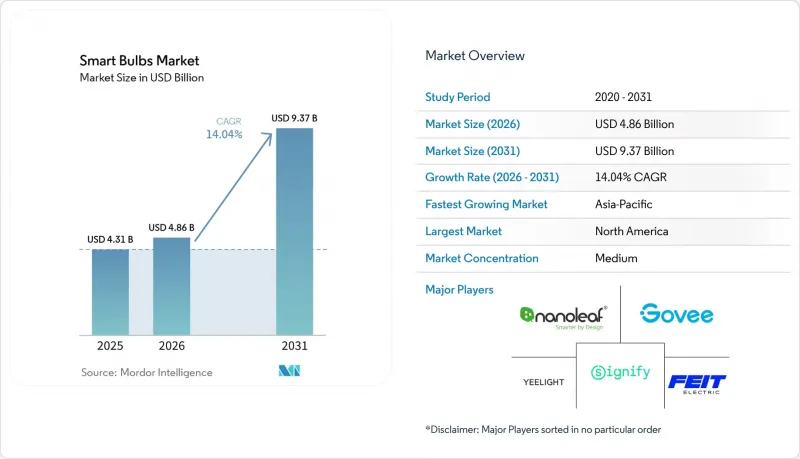
Mordor Intelligenceによると、スマート電球の市場規模は2025年に43億1,000万米ドルと評価され、2026年の48億6,000万米ドルから拡大し、2031年までに93億7,000万米ドルに達すると予測されています。
2026年から2031年までの予測期間におけるCAGRは14.04%となる見込みです。
世界のスマート電球市場の動向と洞察
スマートホームの普及率の上昇
2025年、米国およびカナダの調査対象世帯におけるスマートホーム技術の導入率は59%に達し、2024年の49%から上昇しました。手頃な価格のMatter対応デバイスや、よりシンプルな自動化機能により、コネクテッド製品が一般家庭にとってより身近なものとなっています。スマート電球は標準的なE26およびE27ソケットに適合し、配線工事は不要で、既存のスマートフォンアプリを通じて制御できます。設置された各電球は、アプリの利用習慣を定着させ、将来的にサーモスタット、カメラ、センサーを購入する際のハードルを下げることができます。したがって、スマート電球市場は、音声アシスタントプラットフォームやコネクテッドホームデバイスの導入台数増加の恩恵を受けています。これらのプラットフォームが普及するにつれ、照明は単なる省エネのためのオプションではなく、ホームオートメーションへの入り口となる定番製品になりつつあります。
エネルギー効率規制とLEDへの切り替え
米国エネルギー省は、2028年7月以降に新規製造または輸入される電球に対し、120 lm/W以上の光束効率を義務付ける一般用ランプ基準を最終決定しました。同省は、この基準により、30年間の出荷分において4京英国熱量単位の省エネ効果が得られると見込んでいます。DesignLights ConsortiumのSSL V6.0およびLUNA V2.0の要件は2026年1月5日に発効し、非住宅用LED照明に対して、より厳格な光束効率、制御性の文書化、およびライフサイクル報告の要件が課されました。欧州でも光源に対するエコデザイン規則が適用されており、EN 15193-1:2026は建物のエネルギー性能に関するシステムレベルの評価を支援しています。これらの規則は、高い光束効率要件を満たすLED製品への旧式ランプの置き換えを促進しています。コネクテッドLED製品は、効率性の要件を満たしつつ、改修工事や新築の現場で制御性を高めることができるため、スマート電球市場にとってメリットとなるでしょう。
サイバーセキュリティおよびプライバシー上のリスク
CISAは2025年6月、TrendMakers Sight Bulb Proに存在する2つの高深刻度の脆弱性について、勧告ICSA-25-177-02を発行しました。この勧告では、セットアップ時のAES暗号化キーの平文送信、および隣接ネットワーク上の攻撃者が任意のコマンドを実行できる可能性のあるコマンドインジェクションの脆弱性が特定されました。NISTは、フィリップスの照明機器がWi-Fi認証情報をデバイスファームウェア内に平文で保存していた問題(CVE-2024-9991)を記録しました。SSTIC 2026で発表された調査では、Zigbeeの攻撃経路を介してPhilips Hue Bridgeにリモートかつワイヤレスでルートアクセスが可能であることが示されました。これらの事例により、ホテル、企業、および消費者は、クラウド接続型電球を評価する際、より慎重になる可能性があります。EUのサイバーレジリエンス法では、2027年までに「セキュリティ・バイ・デザイン」の義務が導入され、メーカーに対する認証およびコンプライアンスの要件が強化されることになります。
セグメント分析
Wi-Fi対応スマート電球は、ルーターがほぼ普遍的に普及していることや、専用のハブを必要としないセットアッププロセスが後押しとなり、2025年には売上高の53.23%を占めました。スマート電球市場におけるこの地位により、Wi-Fi製品は、シンプルなアプリベースの制御を求める一般家庭の間で幅広い顧客基盤を築いています。Bluetooth対応のスマート電球は、ローカル制御、低遅延、およびクラウドインフラへの依存度の低さを特徴としています。これらの機能は、特定の部屋や家の中で基本的な制御を好む購入者にアピールしています。ZigbeeおよびZ-Waveは、メッシュネットワークの信頼性やビル管理システムとの統合が重要な業務用設置において、依然として重要な役割を果たしています。
その他の接続プロトコル、主にThreadネイティブおよびMatter-over-Thread対応製品は、2026年から2031年にかけてCAGR16.45%で拡大すると予測されています。この見通しは、独自仕様のハブへの依存度を低減できるオープンスタンダードやアーキテクチャに対するメーカーの関心を反映しています。AqaraのLED電球T2はZigbeeとThreadの両方に対応しており、購入者は電球を交換することなくプロトコルを切り替えることができます。Matter 1.6は、共有ネットワーク機能やコミッショニング機能を提供しており、マルチプラットフォームでの設置管理を容易にします。スマート電球市場では、簡単なセットアップと、信頼性の高いローカルおよびクロスプラットフォームでの動作を兼ね備えた製品が支持される見込みです。
2025年時点で、LEDスマート電球はスマート電球市場の97.57%を占めており、2031年までCAGR16.32%で成長すると予測されています。これらの要因が相まって、LEDは消費者向け価格帯のスマート電球市場において中核的な技術となっています。シグニファイ社の報告によると、2026年第1四半期の世界の接続済み照明ポイントは1億7,100万個で、2025年末の1億6,700万個から増加しました。この導入台数は、LEDベースの接続型照明に対する需要が継続していることを反映しています。ランプ効率基準の引き上げは、LED技術が性能要件と消費者のコスト期待の両方を満たすため、さらに後押しとなっています。
OLEDスマート電球は、ホスピタリティや小売スペースにおいて、拡散性が高くグレアの少ない照明が重視されるプレミアム用途に限定されたままです。そのルーメン当たりのコストは依然としてLEDアレイよりも高いため、一般的な交換用電球フォーマットでの広範な普及が制限されています。その他の光源タイプは、同等の価格帯では効率要件がLEDの性能を優先するため、依然としてマイナーな存在にとどまっています。LEDカテゴリー内では、製品の差別化は現在、色調調整、演色性指数、調光特性、および色温度の選択肢に大きく依存しています。したがって、スマート電球業界においては、光源技術の変化よりも、照明の品質や制御機能において競争の余地がより大きいと言えます。
地域別分析
北米は2025年に売上高の35.21%を占め、ブロードバンド接続世帯、音声アシスタント、およびエネルギー規制の成熟した基盤に支えられていました。2025年、米国およびカナダの調査対象世帯におけるスマートホーム技術の導入率は59%に達しました。シグニファイは、2025年の米国コンシューマー事業において2桁の売上高伸びを記録し、ピーク期にはコネクテッドホーム事業が堅調な業績を示しました。AT&Tは2025年12月、「Connected Life」を立ち上げ、Google HomeデバイスやAbodeの監視サービスを、ワイヤレスおよびブロードバンドの契約と組み合わせました。カナダでは、公益事業者が支援するLED照明の改修プログラムが市場拡大に寄与しており、メキシコでは都市化が進む中、地域のスマート電球市場が拡大しています。
アジア太平洋地域は、2026年から2031年にかけてCAGR17.46%で拡大すると予測されており、これは地域別セグメントの中で最も高い成長率となります。中国は、スマート電球市場において主要な製造拠点と大規模な消費者基盤を兼ね備えており、プラットフォームベースの小売チャネルを通じてサービスが提供されています。インドは、都市化、スマートシティの取り組み、およびコネクテッドホーム製品に対する消費者基盤の拡大という恩恵を受けています。韓国は、品質を重視する消費者層、高いブロードバンド普及率、そして家電製品とホームプラットフォームとの密接な連携が特長です。
欧州、中東・アフリカ、南米では、政策、インフラ、所得水準が異なるため、導入の進捗状況に違いが見られます。サウジアラビアは、大規模なインフラプロジェクトの仕様書にコネクテッド照明が盛り込まれていることから、中東における主要市場となっています。一方、UAEには、ホスピタリティ業界や商業需要を支えるスマートシティ地区が存在します。南米では導入がまだ初期段階にあり、ブラジルとアルゼンチンが主要な消費市場となっていますが、輸入コストや現地語によるエコシステム支援の不足が、短期的な普及を制限しています。同地域の需要は、規制による機器の更新サイクル、都市化、およびブロードバンドの利用状況がどのように進展するかによって左右されるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- スマートホームの普及率の上昇
- 省エネ規制とLEDへの切り替え
- マターベースの相互運用性の拡大
- 賃貸住宅および集合住宅におけるコネクテッド照明の需要
- ホームオートメーションへの入り口としての「アプリ連動型照明」
- 小売業者主導によるスマート電球と家庭用インターネット・セキュリティサービスのセット販売
- 市場抑制要因
- サイバーセキュリティおよびプライバシーに関するリスク
- エコシステム間の相互運用性の断片化
- 集積電子機器による製品の買い替えサイクルの短縮
- 高度な機能に対する消費者の支払意慾の低さ
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 技術/ 接続プロトコル別
- Wi-Fi対応スマート電球
- Bluetooth対応スマート電球
- Zigbee対応スマート電球
- Z-Waveスマート電球
- その他の接続プロトコル(Threadネイティブ/Matter-over-Thread、独自メッシュ)
- 光源の種類別
- LEDスマート電球
- OLEDスマート電球
- その他の光源タイプ
- 流通チャネル別
- 直接販売
- 卸売/ 小売
- Eコマース
- エンドユーザー産業別
- 住宅
- 商業
- ホスピタリティ
- オフィスおよび商業用不動産
- 小売スペース
- 産業・公共機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Nanoleaf Inc.
- Govee Home Appliance Co., Ltd.
- Shenzhen Yeelight Technology Co., Ltd.
- Signify N.V.
- Feit Electric Company, Inc.
- Sengled Co., Ltd.
- LEDVANCE GmbH
- Leedarson IoT Technology Inc.
- TP-Link Systems Inc.
- SATCO Products, Inc.
- Lutron Electronics Co., Inc.
- Xiaomi Communications Co., Ltd.
- Lumi United Technology Co., Ltd.(Aqara)
- IKEA Supply AG
- Shenzhen Opple Lighting Co., Ltd.(OPPLE Lighting)
- Tuya Smart Inc.
- Miboxer(FUTLIGHT OPTOELECTRONICS CO., LTD.)
- AiDot Inc.(Linkind)
- Shenzhen Homa Technology Co., Ltd.