


脊椎手術用デバイス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Spinal Surgery Device - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 145 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154304
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
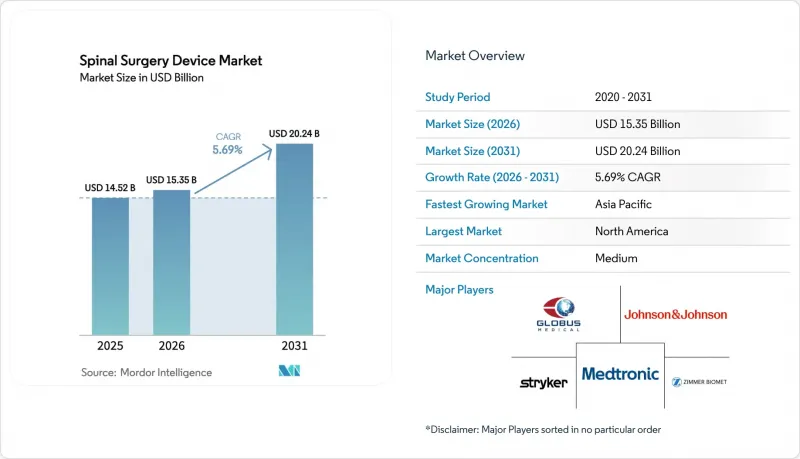
Mordor Intelligenceによると、脊椎手術用医療機器の市場規模は、2025年の145億2,000万米ドルから2026年には153億5,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.69%で推移し、2031年には202億4,000万米ドルに達すると予測されています。
世界の脊椎手術用医療機器市場の動向と洞察
脊椎変性疾患および肥満の有病率の増加
腰痛によるDALY(障害調整生命年)は、1990年の550万から2021年には980万へと増加し、2050年までに1,160万を超えると予測されており、外科的介入に対する持続的な需要を示しています。65歳以上の年齢層は2050年までに8,900万人に達すると見込まれており、すでに約2,750万人が脊椎変形を抱えて生活しています。BMIが高いと、脊椎固定術後の隣接椎間関節の変性が加速するため、可動性温存型インプラントの採用が進んでいます。2050年までのメディケアの施術件数予測によると、器具を用いた手術件数は着実に増加しており、手術体制への負担が増大しています。そのため、医療提供者は、治療成績を損なうことなくより多くの症例を扱える低侵襲戦略を採用しています。
低侵襲およびロボット支援脊椎手術の採用拡大
ロボットプラットフォームは、外科研修医の間で97%に近い臨床的受容率を達成しているほか、複雑な症例における手術時間を最大62分短縮しています。完全内視鏡下頸椎手術は、開腹手術よりも合併症が少なく、患者満足度は85%を超えています。病院の報告によると、多レベル症例にロボットを導入することで、患者1人あたり1,500シンガポールドル(SGD)のコスト削減が実現しています。CMSはASC(外来手術センター)の手術リストを拡大し続けており、脊椎手術専用の診療コードの承認待ちであるにもかかわらず、外来での脊椎手術に向けた政策の勢いが示されています。医療システムは、ミニアクセス術と精密ガイダンスを組み合わせることで差別化を図り、測定可能な価値の創出を推進しています。
新興市場における高い手術・インプラント費用と保険適用範囲の限定
フランスでは、整形外科用インプラントの償還額を25%削減し、2億3,100万ユーロの経費削減を目指しましたが、これにより医療機器の供給不足を引き起こしています。費用効用分析によると、同種移植片を用いた頸椎固定術のQALYあたりの費用は2,492米ドルであるのに対し、PEEKケージは3,328米ドルとなっており、プレミアム戦略にとって課題となっています。ラテンアメリカにおける低侵襲プラットフォームへのアクセスは、依然として高額な設備投資と断片的な保険適用範囲によって制約されています。ベンダー各社は、初期費用を削減しつつ、中核となる臨床的利点を維持するバリューエンジニアリングを施した設計でこれに対応しています。
セグメント分析
2025年、脊椎手術用デバイス市場において、脊椎固定用デバイスは売上高シェアの38.46%を占めました。ALIFやTLIFなどの椎体間手術法が、再現性のある生体力学的特性と外科医の幅広い習熟度を背景に、この優位性を支えています。一方、関節形成術用ソリューションは、可動性温存が隣接椎間節の変性を軽減するというエビデンスに後押しされ、CAGR 6.75%で伸長しています。腰椎椎間板置換術は現在、可動性を維持しつつ、固定術と同等の疼痛軽減効果をもたらしています。可動性温存型インプラントの脊椎手術用デバイス市場規模は、長期的な治療成績によってその安全性プロファイルがさらに裏付けられるにつれ、急速に拡大すると予測されています。
生体活性表面に対する臨床的な需要が、固定術および可動性維持術の両分野における材料の革新を後押ししています。ナノテクスチャードチタンや多孔質PEEKは、多レベル固定術で観察される10%の非癒合率を低減することを目的としています。ベンダー各社は、これらの機能を治療成績追跡ソフトウェアと組み合わせることで、包括的な価値提案を構築しています。これにより、固定術の信頼性に対する外科医の懸念に対処しつつ、プレミアムな定価設定を促進しています。
開放手術は、変形の矯正や大規模な再建手術において依然として不可欠であることから、2025年の売上高の56.58%を占めています。しかし、回復の早期化を求める患者の需要や、入院期間の短縮を求める保険者からの圧力に後押しされ、低侵襲脊椎手術はCAGR5.91%で拡大しています。メディケアの外来患者データによると、2010年から2021年にかけて脊椎手術件数が193%急増しており、効率性が重視される医療現場への手術の移行が浮き彫りになっています。
内視鏡下椎間板切除術の普及は、この変化を如実に表しています。2017年から2021年にかけて、その実施件数は8.58%増加した一方で、開放式マイクロ椎間板切除術は27.78%減少しました。病院は、複雑な病態への低侵襲手術(MIS)の適用範囲を拡大するロボットおよびナビゲーションプラットフォームに投資しており、矯正効果を損なうことなく切開部を小さくする方向への脊椎手術用医療機器市場の移行を支えています。
地域別分析
2025年、北米は世界売上高の44.36%を占めました。支援的な償還制度、強固な臨床研究ネットワーク、そして精密技術の早期導入が、同地域の主導的地位を支えています。FDAのガイダンスは、予測可能な承認プロセスを提供し、医療機器の継続的な改良を促進しています。市場参加各社は、競争上の優位性を維持するため、AIを活用した術前計画に関する研究開発を強化しています。
アジア太平洋地域は、手術能力の拡大と、高度な医療を求める中産階級の需要の高まりに後押しされ、CAGR 6.46%という最も急速な成長軌道を描いています。中国やインドの都市部ではロボット手術室への投資が進んでいますが、地方地域では導入格差が依然として存在しています。現地での製造パートナーシップは、輸入関税を相殺し、価格に見合った製品ポートフォリオを構築するのに役立ち、インフラが成熟するにつれてベンダーが販売量の増加を捉えることができるよう位置づけています。
欧州では、MDRによる規制上の逆風にもかかわらず、著しい成長を維持しています。各国はコスト管理を強化しており、フランスでは償還額の削減により、すでにインプラントの入手可能性が低下しています。優れた治療成果を実証できるサプライヤーはプレミアム価格を維持できますが、認証プロセスの長期化に対応する必要があります。南米および中東・アフリカ(MEA)地域は、公衆衛生施策や民間セクターの投資に支えられ、著しい成長率を示しています。保険者による給付範囲が限定的であるため、ハイエンドシステムの普及は依然として制約を受けており、サプライヤーは必須機能を維持しつつ、モジュール式で低コストな構成へと方向転換しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 脊椎変性疾患および肥満の有病率の増加
- 低侵襲およびロボット支援脊椎手術の普及が進んでいます
- リアルタイムAR・VRナビゲーションおよび3Dプリントインプラントにおける画期的な進展
- 外来脊椎手術に対するASCに配慮した償還制度
- インプラント材料の継続的な進歩
- AIを活用した予測分析が、手術計画と治療成果を向上させる
- 市場抑制要因
- 高額な手術・インプラント費用;新興市場における保険適用範囲の限定
- 複数の管轄区域にわたる厳しい規制承認のスケジュール
- チタンおよびPEEK原料に対するサプライチェーンの圧力
- クラウド接続型ロボットおよびARナビゲーションシステムをめぐるデータセキュリティと責任に関する懸念
- バリュー・サプライチェーン分析
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- デバイスタイプ別
- 脊椎減圧装置
- 椎体切除術システム
- 椎間板切除システム
- 椎間関節切除術システム
- 椎間孔切開システム
- 椎間板切開システム
- 脊椎固定用デバイス
- 頸椎固定術
- 椎体間固定
- 胸腰椎固定術
- その他
- 関節形成術/ 椎間板置換デバイス
- 骨折修復およびVCFデバイス
- モーションプリザベーション/非融合型デバイス
- 脊椎減圧装置
- 手技タイプ別
- 開放脊椎手術
- 低侵襲脊椎手術(MISS)
- 外科技術別
- ロボット支援システム
- AR/VRナビゲーションシステム
- 従来のナビゲーションおよび画像誘導
- 手術環境別
- 病院
- 外来手術センター(ASCs)
- 専門整形外科・脊椎クリニック
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Alphatec Spine
- AMTEC Co., Ltd.
- Aspen Medical Products
- B. Braun Melsungen AG
- Baumer S.A.
- Camber Spine
- CoreLink Surgical
- Exactech
- Globus Medical
- HighRidge Inc.
- Johnson & Johnson Services, Inc.
- Medtronic plc
- Orthofix-SeaSpine Holdings
- Orthopedic Implant Company(OIC)
- RTI Surgical
- SpineWave
- Stryker Corporation
- Vincula Biomedica
- Xtant Medical
- Zimmer Biomet Holdings
第7章 市場機会と将来の展望



