


自動運転ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Autonomous Driving Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154302
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
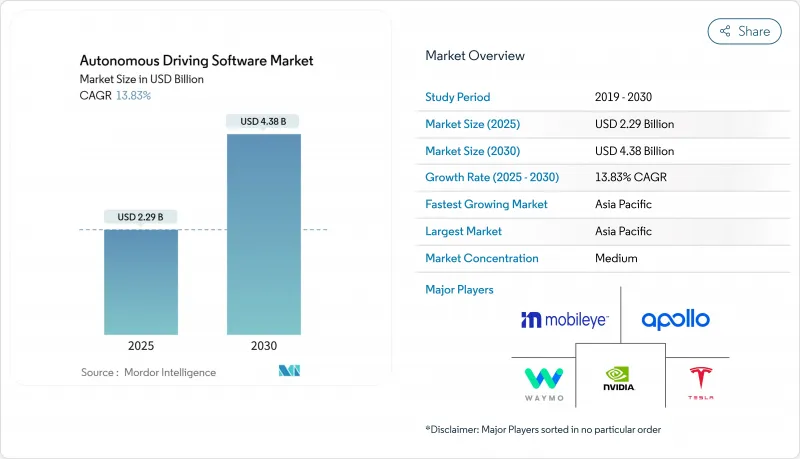
Mordor Intelligenceによると、自動運転ソフトウェア市場の規模は2025年に116億3,000万米ドルと評価され、2026年の147億5,000万米ドルから2031年までに502億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは27.78%となる見込みです。
世界の自動運転ソフトウェア市場の動向と洞察
OEM各社の「ソフトウェア定義車両」への転換
世界の自動車メーカーは、オーバー・ザ・エア(OTA)による機能提供とサブスクリプション収益を軸に事業再編を進めています。ゼネラル・モーターズ(GM)はクルーズ(Cruise)の完全子会社化を完了させ、フォルクスワーゲンはライドシェアリング・プラットフォームと提携し、ロボタクシーの展開を加速させました。テスラは2024年に「フル・セルフ・ドライビング(Full Self-Driving)」パッケージから大幅な収益を上げ、大規模な収益化が可能であることを実証しました。同社によれば、このソフトウェアの最新バージョンは、「データ処理能力とトレーニング計算能力の強化、パラメータ数の5倍増、およびさまざまなアーキテクチャ上の改良」を誇っています。パブリッククラウドプロバイダーとの提携により継続的インテグレーション・パイプラインが支えられ、従来のモデルイヤーサイクルよりも迅速に知覚および計画アルゴリズムの反復改善を行う週次ソフトウェアリリースが可能となっています。そのため、競合圧力により、設備投資は機械工学からデータパイプライン、合成シミュレーションツール、および安全ケースの自動化へとシフトしつつあります。
欧州、中国、米国におけるADAS規制の拡大
欧州連合(EU)の「一般安全規制」では、現在、すべての新車に緊急ブレーキ機能と車線維持機能が義務付けられており、これにより知覚ソフトウェアに対する最低限の需要が事実上保証されています。中国のC-NCAP 2024プロトコルも、5つ星評価を包括的な運転支援機能セットと結びつけることで、同様の圧力をかけています。米国では、州レベルの試験プログラムとNHTSA(米国道路交通安全局)の安全ガイドラインが組み合わさり、消費者保護を維持しつつ商用パイロットプログラムを支援する連邦レベルの枠組みが提供されています。ADASの中核機能の標準化は、より高度な自動運転に向けた足がかりとなります。これは、サプライヤーが複数の地域プログラムにわたり研究開発費を分散させることができるため、1台あたりのコストを削減し、機能のロードマップを加速させることができるからです。
ISO 26262およびSOTIFに対応する機能安全人材の不足
ISO 26262およびSOTIFの資格を持つエンジニアに対する業界の需要は、供給を上回っています。この認定資格には、自動車安全に関する深い専門知識と機械学習の検証スキルが求められ、これらは長年にわたるプロジェクト経験を通じて培われるものです。主要サプライヤーによると、求人枠が最大1年間埋まらないケースもあり、プロジェクトのスケジュールが延び、人件費の増加につながっています。大学の教育プログラムは拡大していますが、人材不足はこの10年間続く見込みです。人材不足により安全ケースの作成が遅れ、その結果、レベル3以上の機能に対する規制当局の認可が遅延しています。
セグメント分析
2025年、自動運転ソフトウェア市場において、レベル2は47.15%のシェアを占めました。これは、大量生産される乗用車プラットフォームに導入されたアダプティブ・クルーズ・コントロールや車線中央維持機能が牽引したものです。収益は、運転の利便性を高めるサブスクリプション・パッケージから生じており、安定したキャッシュフローを生み出すと同時に、ドライバーに監視付き自動運転機能に慣れさせる役割も果たしています。欧州や中国での規制により、OEM各社はこれらの機能を標準装備として組み込むことを余儀なくされており、これにより最低限の販売台数と予測可能な統合ロードマップが確保されています。
より高度な自動運転であるレベル4および5のソフトウェアは、商用ロボタクシーやハブ間貨物輸送サービスが試験運用規模を超えて拡大するにつれ、予測期間(2026年~2031年)においてCAGR30.45%で成長すると見込まれています。ジオフェンスによる運行領域の制限と、遠隔支援による安全プロトコルを組み合わせることで、車内に運転手がいない状態でも収益化可能な運行が可能となります。規制の道筋は依然として厳格ですが、一部の都市で安全ケースの申請が成功していることは、承認が加速していることを示唆しています。投資は、機能安全の目標を満たすための知覚システムの冗長性、行動予測の精度、およびリアルタイムのフェイルオーバー機構へと集中しています。
2025年、内燃機関プラットフォームは自動運転ソフトウェア市場で63.01%のシェアを占めました。これは、従来の車両アーキテクチャが世界の販売を依然として支配しているためです。ハイブリッドシステムは、電力管理の複雑さに直面しており、これが自動運転ソフトウェアの実装を困難にしています。OEM各社は分散型電子制御ユニットを介してADAS機能を後付けしていますが、熱設計枠や12ボルト配線が演算能力の拡張性を制約しています。そのため、ソフトウェアのアップグレードには物理的なボトルネックが存在し、ロードマップの俊敏性を制限しています。
電気自動車は、予測期間(2026年~2031年)においてCAGR31.48%で成長し、高電圧電気システムと集中型コンピューティングを活用して、マルチセンサーアレイやGPUクラスのプロセッサに対応する見込みです。もともとバッテリーパック用に設計された冷却ループが、現在ではAIワークロードからの熱を放散し、重要な熱設計上の課題を解決しています。無線(OTA)ファームウェアは、統合されたソフトウェアスタックを通じてバッテリー管理や自動運転機能を調整し、継続的な機能拡張をサポートするとともに、顧客生涯価値(CLV)を高めています。
地域別分析
アジア太平洋地域は、2025年の自動運転ソフトウェア市場において36.72%のシェアで首位を占め、予測期間(2026年~2031年)にはCAGR28.11%で成長すると見込まれています。中国の政策立案者は、一般車両との混在交通、夜間走行、悪天候などを網羅する大規模な実証区域を認可しています。国内の主要テクノロジー企業は、公道での試験走行距離に対する優先的なアクセス権を確保し、自社の知覚モデルを差別化する独自のデータセットを蓄積しています。日本は地方のモビリティ手段として自動運転シャトルを推進している一方、韓国は状況認識能力を向上させるため、5Gを活用した車両間・車両とあらゆるものとの通信(V2X)バックボーンを統合しています。同地域における製造規模の拡大は、ハードウェアコストを削減し、次世代センサースタックの世界の普及を加速させています。
北米では、今後数年にわたり著しい成長が見込まれています。シリコンバレーのスタートアップ企業は、多額のベンチャーキャピタルを活用して、歩道ロボットや自律走行によるミドルマイル物流など、多様な自動運転のニッチ分野を開拓しています。カリフォルニア州やアリゾナ州の規制サンドボックスでは、公道での乗客輸送サービスやライドシェアリングとの連携が許可されており、商業的な実現可能性の検証に役立っています。カナダは、寒冷地での試験走行ルートを整備することでエコシステムをさらに支援しており、これによりデータの網羅性が向上し、雪や氷の条件下での知覚スタックのストレステストが可能となっています。
欧州は調整の取れた規制環境を維持しており、予測期間中に著しい成長が見込まれています。一般安全規制(GSR)は、ADASの統一的な導入を義務付けており、サプライヤーは同地域の膨大な乗用車ベース全体で開発コストを償却することが可能となります。ドイツのティア1サプライヤークラスターはハードウェア・ソフトウェア統合の専門知識を提供している一方、スカンジナビア諸国では自動運転公共交通機関のパイロット事業が実施されており、そこから得られた運用上の知見が市場全体に還元されています。調和されたプライバシー法はデータ取り扱い義務を明確にし、国境を越えた車両運用を円滑にしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- OEMによるソフトウェア定義車両(SDV)への転換
- 欧州、中国、米国におけるADASの義務化の拡大
- 2025年以降、LiDARおよび演算ユニットのコストが急速に低下する見込みです
- L4レベルのジオフェンス型ロボタクシーの実現を可能にする、先進的な交通管理パイロット事業
- クラウドネイティブのシミュレーションプラットフォームが開発サイクルを短縮
- 中国におけるHD-Map-Free知覚スタックの導入
- 市場抑制要因
- ISO 26262およびSOTIFに対応できる機能安全人材の不足
- 米国各州における規制承認のばらつき
- EVにおける高性能コンピューティングの熱管理上の限界
- 無線(OTA)アップデートに関するサイバーセキュリティ上の責任
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 自律性レベル別
- レベル1
- レベル2
- レベル3
- レベル4および5
- 推進タイプ別
- 内燃機関
- 電動式
- 車両タイプ別
- 乗用車
- 商用車
- ソフトウェアタイプ別
- 知覚・計画ソフトウェア
- 運転手用ソフトウェア
- 車内センシングソフトウェア
- 監視/モニタリングソフトウェア
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- スペイン
- イタリア
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- NVIDIA Corporation
- Mobileye(Intel Corporation)
- Waymo LLC
- Tesla, Inc.
- Baidu, Inc.
- Continental AG
- Robert Bosch GmbH
- Aptiv PLC
- ZF Friedrichshafen AG
- Huawei Technologies Co., Ltd.
- Cruise LLC(General Motor Company)
- Oxa Autonomy Limited
- Qualcomm Technologies, Inc.
- Valeo SA
第7章 市場機会と将来の展望



