


自動車シャーシ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Chassis - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154301
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
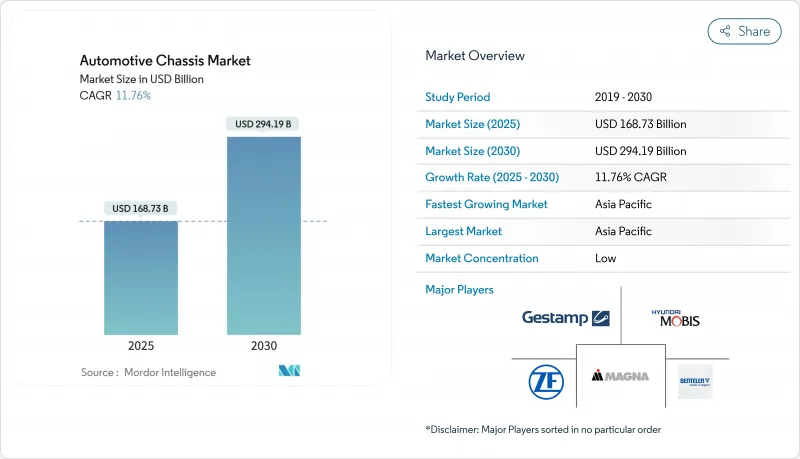
Mordor Intelligenceによると、自動車シャーシ市場の規模は2025年に1,612億5,000万米ドルと評価され、2026年には1,802億1,000万米ドルと推定されており、2031年までに2,786億5,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 9.11%で成長すると見込まれています。
世界の自動車シャーシ市場の動向と洞察
EV生産の急増がスケートボード/プラットフォーム型シャーシを牽引
バッテリー式電気自動車のアーキテクチャでは、スケートボード型フレームの採用がますます進んでいます。このフレームでは、バッテリー、電気モーター、パワーエレクトロニクス、および冷却回路がフラットなフロアの下に配置されます。この革新により、車室内空間が拡大され、派生モデル間の金型切り替えが効率化されます。リヴィアン社は、カーボンファイバー製のバッテリーエンクロージャーをトーションボックスとして機能するように独創的に設計し、従来のスチール製エンクロージャーと比較して大幅な軽量化を実現しました。一方、ヒュンダイ・モビスは、1つの生産ラインで乗用車とクロスオーバー車の両方を対応できる適応性の高いホイールベースを披露しました。構造用接着剤やギャップフィラーペーストを専門とするサプライヤーは、新たな受注を確保しています。しかし、従来のプレス加工業者は、高電圧絶縁に関する専門知識を習得しない限り、市場から淘汰される可能性があります。
燃費およびEV航続距離の目標達成に向けた軽量化
2025年から2029年にかけて登録される新型乗用車に対するEUのCO2排出量上限が93.6 g/kmへと厳格化されたことで、原材料コストの上昇にもかかわらず、自動車メーカーは鋼材をアルミニウムや炭素繊維に置き換えることを余儀なくされています。GMの「Ultium」バッテリートレイは、ノベリス社の「Advanz 7シリーズ」合金を採用したことで大幅な軽量化を実現し、航続距離の向上につながりました。フォードの「F-150 Lightning」は、アルミニウムの使用により大幅な軽量化の恩恵を受けましたが、関税の影響で調達コストが高騰しました。SGLカーボン社の熱可塑性複合材料は、現在では迅速に成形可能ですが、その高価格のため、主に高級仕様に限定して使用されています。
複合材料および多材料製造における高額な設備投資
コンポジット生産ラインを新規に構築するには多額の投資が必要であり、その運用はプレミアム市場セグメントに限定されています。SGLカーボン社は、CFRP生産ライン1本の立ち上げに伴う多額のコストを指摘しています。一方、ベンテラー社は、設備の改修に追加投資を行ったにもかかわらず、新規プログラムの立ち上げに遅れが生じました。ISO 14125に基づく破壊試験の対象となるコンポジットの認定サイクルは、鋼材の場合よりも長くなっています。さらに、新興地域の中堅(ティア2)メーカーは、長期的な視点を持った資金の確保に課題を抱えています。
セグメント分析
2025年、自動車シャーシ市場シェアの68.15%をモノコック設計が占め、乗用車における衝突エネルギー効率と軽量化の利点が際立っています。ラダーフレームは重量が重いもの、電気バンやクラス4~6のトラックにおいて、縦方向のレール間にボルトで固定されるモジュラー式バッテリートレイが採用されることから、2031年までCAGR12.56%で成長すると予測されています。ライドシェア用シャトルバスがフラットフロアと迅速なバッテリー交換を必要としていることから、ラダーフレームの自動車シャーシ市場規模は急激に拡大すると見込まれています。
ホットスタンピング技術の進歩により、モノコック構造では側面衝突性能を維持しつつBピラーの厚みを低減できるようになり、ホワイトボディ1台あたりの大幅な軽量化が実現しています。リヴィアンのAmazon配送用バンは、複合材製のクロスメンバーを組み込むことでラダーフレームを軽量化でき、鋼材に比べて大幅な軽量化が可能であることを示しました。この二つの進化の軌跡により、自動車シャーシ市場における金型の稼働率が確保され、サプライヤーはSUVや中型シャーシキャブにわたり、プレスコストを効率的に償却できるようになりました。
2025年、自動車シャーシ市場規模において、鋼材はアルミニウムやCFRPに比べてコストが大幅に低いため、66.33%のシェアを維持しました。しかし、EVプログラムにおける軽量化への注目の高まりを背景に、炭素繊維複合材は2026年から2031年にかけてCAGR14.38%で成長すると予想されています。アルミニウム合金は、特にバッテリーエンクロージャーにおいて、優れた放熱性を発揮し、能動的な冷却システムの必要性を低減するため、中間的な素材としての役割を果たしています。
SGL Carbon社の熱可塑性CFRP製アンダーボディパネルは、大幅な軽量化と生産時間の短縮を実現していますが、コストが高いため、普及には限界があります。強度と伸び特性が向上した先進高張力鋼は、重量差を縮めており、コスト意識の高いOEMメーカーに対し、多額の設備投資を必要とせずにEuro NCAP 2026基準を満たす実用的な解決策を提供しています。こうした材料技術の進歩により、自動車シャーシ業界は2031年以降も多様性を維持すると予想されます。
地域別分析
アジア太平洋地域は、2025年に自動車シャーシ市場シェアの49.28%を占め、2031年までCAGR9.76%で拡大すると予測されています。これは、中国における950万台以上のBEV生産と、インドのアルミニウムを多用するモノコックセグメントへの外国直接投資の流入が牽引するものです。日本と韓国は、高張力鋼や炭素繊維に関するノウハウを活用していますが、国内市場の停滞により生産量が頭打ちとなっており、トヨタ紡織やアイシンなどのサプライヤーはハイブリッドシャーシキットの輸出に注力しています。
北米では、セクション232に基づく関税が課され、アルミニウムのプレミアム価格が上昇しているため、OEM各社は国内の製錬所から調達するか、追加コストを吸収せざるを得なくなっています。米国の車両フリートでは、クラス8の電気トラクターが導入されるにつれ、総重量の上限に達しつつあり、アルミニウム製ラダーフレームの使用が促進されています。これらのフレームは、鋼製のものに比べてコストが大幅に高く、投資回収(ROI)の期間を短縮しています。欧州も同様の動向に直面しています。より厳格なCO2排出量目標により、ドイツのOEM各社ではすでにプラットフォームへの多額の設備投資が行われており、その一環として、部品点数を大幅に削減するフォルクスワーゲンのMEBおよびPPEスケートボード型シャーシへの投資も含まれています。
南米および中東・アフリカは、自動車シャーシ市場全体に占めるシェアは控えめですが、局所的な成長が見られます。ブラジルの「Rota 2030」税制優遇措置により、ステランティスやGMは軽量鋼製シャーシを搭載したフレックス燃料ハイブリッド車の展開を進めています。一方、アルゼンチンの輸出志向型ラダーフレーム工場では、国内市場の変動にもかかわらず、ピックアップトラックのサブフレーム出荷量が増加しています。南アフリカは、英国やオーストラリアなどのターゲット市場における腐食性の強い沿岸環境に対応した亜鉛メッキフレームを搭載した車両を輸出しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EV生産の急増がスケートボード/プラットフォームシャーシを牽引
- 燃費およびEVの航続距離目標を達成するための軽量化
- メガキャスティングと構造型バッテリーパックが新たな価値の源泉を創出
- 衝突安全基準の厳格化により、材料の複雑性が高まっています
- 沿岸地域における耐食性の需要を後押しするコーティング済みフレーム
- フラットフロアシャーシを必要とする自律走行シャトル「Pod」の設計
- 市場抑制要因
- 複合材料および多材料製造における高い設備投資
- 原材料価格の変動(鉄鋼、アルミニウム、CFRP)
- EVの重量がGVWRの上限に迫り、フリートの経済性を損なっている
- 高度な接合・接着技術分野における熟練労働者の不足
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- シャーシタイプ別
- ラダーフレーム
- モノコック
- 素材のタイプ別
- 鋼
- アルミニウム合金
- 炭素繊維複合材料
- その他
- 車両タイプ別
- 乗用車
- 小型商用車(LCV)
- 中型・大型商用車(MHCV)
- バスおよび長距離バス
- 推進タイプ別
- 内燃機関
- バッテリー式電気自動車(BEV)
- プラグインハイブリッド車(PHEV)
- ハイブリッド電気自動車(HEV)
- 燃料電池自動車(FCEV)
- 販売チャネル別
- OEM
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- スペイン
- イタリア
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ZF Friedrichshafen AG
- Magna International Inc.
- Benteler International AG
- Hyundai Mobis Co., Ltd.
- Gestamp Automocion S.A.
- E&E Manufacturing
- Press Kogyo Co., Ltd.
- Tenneco Inc.
- Autocomp Corporation Panse Pvt Ltd(ACPPL)
- F&P America Mfg., Inc.
- ALF Engineering Pvt Ltd
- CIE Automotive
第7章 市場機会と将来の展望



