


プロテインショット:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Protein Shot - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154300
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
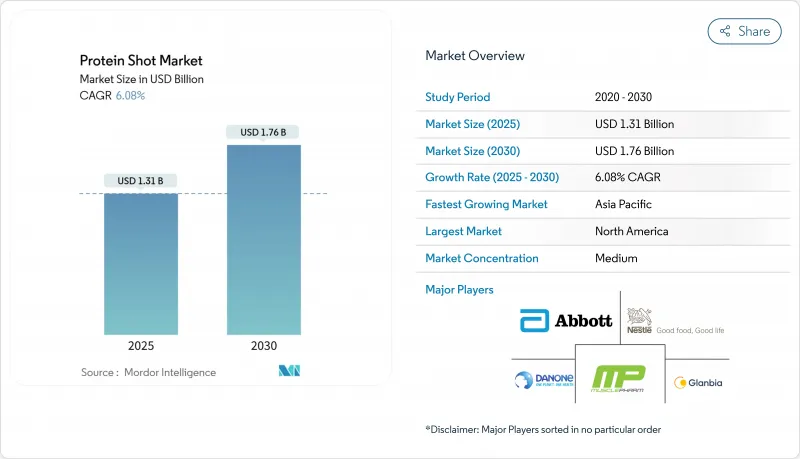
Mordor Intelligenceによると、プロテインショットの市場規模は、2025年の13億1,000万米ドルから2026年には13億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.10%で推移し、2031年には18億7,000万米ドルに達すると予測されています。
世界のプロテインショット市場の動向と洞察
手軽で持ち運び可能な栄養ソリューションへの需要の高まり
消費者は、準備や長い時間をかけずに摂取でき、忙しいライフスタイルに馴染む栄養製品をますます求めています。プロテインショットは、通勤中、職場、旅行中、あるいは運動直後など、いつでも手軽に摂取できるコンパクトな1回分パッケージで、高濃度のタンパク質を供給することで、このニーズに応えています。プロテインパウダーや容量の大きい即飲飲料と比較して、プロテインショットは携帯性に優れ、分量の管理が容易で、素早く摂取できるという利点があります。消費者が栄養面だけでなく利便性も重視する中、フィットネス分野および一般的なウェルネス分野の両方で、こうしたコンパクトな機能性飲料への需要は拡大し続けています。この変化を受けて、メーカー各社はスポーツ栄養の枠を超え、より幅広い健康ニーズに合わせたプロテインショットの開発を進めています。例えば、ネスレは2024年11月、米国で「Boost Pre-Meal Hunger Support」の販売を開始しました。この製品は無脂肪で、食事の前に摂取することで、体内の自然なGLP-1反応を刺激し、満腹感を高めることを目的としています。GLP-1系減量薬を使用している方を含め、食欲管理を求める消費者を特にターゲットとしており、プロテインショットが、日常のウェルネスや代謝健康の分野へと主流として広がりつつあることを示しています。
高まる消費者の健康意識とウェルネスへの関心
栄養や予防医療に対する消費者の意識の高まりが、アクティブなライフスタイル、筋肉の維持、そして全体的な健康をサポートする、便利でタンパク質が豊富な製品への需要を牽引しています。国際食品情報評議会(IFIC)の「2025年スポットライト調査:アメリカ人のタンパク質に対する認識」によると、アメリカ人の35%が過去1年間にタンパク質摂取量を増やしており、高タンパク質の食習慣への持続的な移行が反映されています。また、同調査では、2025年に70%のアメリカ人が「タンパク質をもっと摂取しようとしている」と回答しており、これは2021年の62%から増加しており、日常の栄養摂取においてタンパク質の重要性が高まっていることを浮き彫りにしています。このように、タンパク質を重視した食習慣が持続的に増加していることが、利便性の高い機能性タンパク質製品の需要を支えています。さらにこの調査によると、アメリカ人の51%がタンパク質を筋肉の健康、筋力、持久力と関連付けており、45%がエネルギーの増加や疲労の軽減と結びつけています。これは、スポーツ栄養の枠を超えたタンパク質の重要性を裏付けるものです。機能性栄養への関心の高まりにより、消費者は栄養摂取を犠牲にすることなく、忙しいライフスタイルに合った便利な形態を求めるようになっています。プロテインショットは、アクティブで健康意識の高い消費者に適した、持ち運び可能でそのまま飲める分量に濃縮されたタンパク質を提供することで、この需要に応えています。ウェルネス志向の消費が拡大し続ける中、これらの製品は、便利なタンパク質補給への需要の高まりから恩恵を受けると予想されます。
既存のタンパク質摂取形態との競合
プロテインショット市場は、プロテインパウダーやバーなど、既存のタンパク質摂取形態からの激しい競合に直面しています。これらの製品は、スーパーマーケット、コンビニエンスストア、栄養専門小売店、オンラインプラットフォームなどで広く入手可能であり、消費者に幅広い分量、フレーバー、価格帯、栄養プロファイルを提供しています。また、これらの形態の多くは、1回分あたりのタンパク質含有量が高く、満腹感も強いため、食事代替やトレーニング後の栄養補給を求める消費者にとって好まれる選択肢となっています。また、既存のタンパク質製品は、消費者の認知度が高く、ブランド認知度も強く、小売流通網も広範に及んでいるという利点があり、プロテインショットが広く普及するのは困難な状況です。プロテインショットは携帯性と利便性を備えていますが、一部の消費者からは、1回分の摂取量が少ないため、プロテインパウダーに比べて総合的なコストパフォーマンスが低いと見なされる傾向があります。その結果、メーカーは、ますます競争が激化するタンパク質栄養市場で競争力を維持するために、機能的なメリット、味の向上、ターゲットを絞った健康面でのポジショニング、そして革新的な配合を通じて、自社製品の差別化を図らなければなりません。
セグメント分析
2025年、動物性タンパク質はプロテインショット市場の89.36%を占め、主要な原料セグメントとなりました。ホエイプロテインとカゼインプロテインは、完全なアミノ酸プロファイル、高い生体利用率、優れた溶解性、そして筋肉の回復やタンパク質合成に対する強力な科学的裏付けにより、引き続き主導的な地位を維持しています。スポーツ栄養製品や臨床栄養製品におけるこれらの広範な利用は、消費者の信頼とブランド認知度を高め、市場における同セグメントの主導的地位をさらに強固なものにしています。
植物由来タンパク質は、予測期間中に6.73%という最も高いCAGRで推移すると見込まれています。この成長は、ヴィーガン、乳製品不使用、アレルゲンフリーのタンパク質製品に対する消費者の需要の高まりに加え、持続可能でクリーンラベルな栄養への関心の高まりによって牽引されています。メーカー各社は、より幅広い消費者層にアピールするため、エンドウ豆、米、ソラマメ、その他の植物由来のタンパク質を用いて製品ラインナップを拡充しています。味、食感、タンパク質の機能性における継続的な改善が、植物性タンパク質ショットの普及をさらに後押ししています。
地域別分析
2025年、北米はプロテインショット市場の41.24%を占め、最大の地域市場となりました。この地域の地位は、確立されたスポーツ栄養産業、プロテインサプリメントに対する消費者の高い意識、そしてスーパーマーケット、薬局、栄養専門小売店、オンラインチャネルにおける幅広い製品入手可能性によって支えられています。フィットネス愛好家、アクティブな消費者、そして便利な栄養ソリューションを求める高齢層からの強い需要が、引き続き市場の成長を支えています。継続的な製品革新と機能性飲料の普及が、北米の地位をさらに強固なものにしています。
アジア太平洋地域は、予測期間中に6.94%という最も高いCAGRで推移すると見込まれています。可処分所得の増加、急速な都市化、健康意識の高まり、およびフィットネス活動への参加拡大が、同地域全体で便利なタンパク質ベースの栄養製品への需要を牽引しています。Eコマースの普及率の上昇や近代的な小売チャネルの拡大により、製品へのアクセス性が向上しています。中国、インド、日本、韓国などの市場では、消費者が日々の健康維持の一環として機能性飲料をますます取り入れるようになっています。これらの要因により、同地域の市場拡大が加速すると予想されます。
欧州は、クリーンラベルの高品質な栄養製品に対する強い需要と、厳格な原材料の透明性基準を特徴とする成熟市場です。南米は、ブラジルなどの国々におけるフィットネス参加者の増加や小売インフラの改善に牽引され、徐々に拡大しています。中東およびアフリカは、依然として発展の初期段階にありますが、健康意識の高まり、近代的な小売ネットワークの拡大、機能性栄養製品に対する消費者の関心の高まりに支えられ、長期的な成長機会を秘めています。これらの地域では、認知度と製品の入手可能性が引き続き向上するにつれ、世界のプロテインショット市場に着実に貢献していくものと見込まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 手軽で、外出先でも利用できる栄養ソリューションへの需要の高まり
- 消費者の健康意識やウェルネスへの意識の高まり
- フィットネスやスポーツ栄養を取り入れたライフスタイルの人気の高まり
- 風味、配合、パッケージングにおける継続的な革新
- ヴィーガン、低糖質、高タンパク質の栄養食品に対する需要の拡大
- 食料品店やEコマースチャネルを通じたオムニチャネルの展開拡大
- 市場抑制要因
- 既存のタンパク質送達形式との競合
- 乳製品および大豆タンパク質に関連するアレルゲンへの懸念
- 製品発売に伴う規制の複雑化とコンプライアンスコストの増加
- 植物由来タンパク質を用いた配合の複雑さ
- 消費者行動分析
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ソース別
- 動物由来
- 植物由来
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- 専門店
- オンラインリテールストア
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Nestle S.A.
- Danone S.A.
- Glanbia PLC
- The Simply Good Foods Company
- PepsiCo, Inc.
- Hormel Foods, LLC
- Orgain, Inc.
- Quest Nutrition, LLC
- Premier Nutrition Company, LLC
- Herbalife International of America, Inc.
- The Hut Group
- BellRing Brands, Inc.
- Arla Foods Ingredients Group P/S
- Kerry Group plc
- Labrada Nutrition, LLC
- Applied Nutrition plc
- Mission Nutrition, Inc.
- Alani Nutrition, LLC
- Ready, Inc.
第7章 市場機会と将来の展望



