


鉄道システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Railway System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154294
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
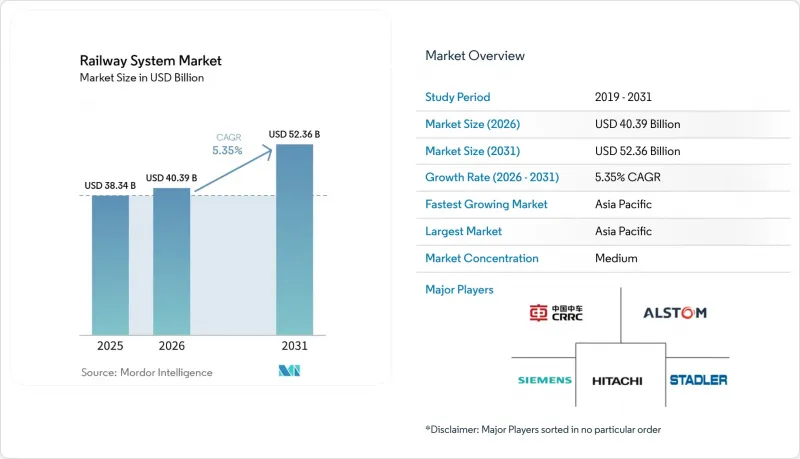
Mordor Intelligenceによると、鉄道システム市場の規模は2025年に383億4,000万米ドルと評価され、2026年には403億9,000万米ドルと推定されており、予測期間(2026年~2031年)においてCAGR5.35%で推移し、2031年までに523億6,000万米ドルに達すると見込まれています。
世界の鉄道システム市場の動向と洞察
鉄道の脱炭素化に向けた政府の経済対策
主要経済国は、電化、信号システムのアップグレード、および次世代推進システムプロジェクトを加速させるため、グリーン経済刺激策を活用しています。ドイツは2030年までに860億ユーロ(約1,010億米ドル)を予算計上しており、その60%を架線拡張およびデジタル連動装置のアップグレードに充て、インバーター駆動装置、パンタグラフ、ETCSコンポーネントに対する長期的な需要を生み出しています。カナダの交通計画では、ゼロエミッションの車両調達に資金が充てられており、一方、インドは鉄道網の100%電化を確実に実現するための予算を確保しています。米国連邦鉄道局は、2026会計年度の「統合鉄道インフラ・安全改善プログラム(CRISI)」を通じて20億4,000万米ドルを配分し、ディーゼル依存度を低減する立体交差化や架線延伸を優先しています。インドの2026年度連邦予算では、鉄道資本支出として2.81ラク・クロール・ルピー(約337億米ドル)が計上され、これには100件の新規電化プロジェクトや、ラジャスタン州およびグジャラート州における水素回廊のパイロット事業が含まれています。こうした予測可能な案件パイプラインにより、サプライヤーは、財務状況に負担をかけることなく、水素スタック、バッテリーモジュール、およびソフトウェア定義型列車制御システムに対する研究開発費を増額することが可能となります。進化するサイバーセキュリティおよび安全基準に基づきコンポーネントの認証を取得できるベンダーは、優先入札者の地位を確保でき、後発企業の参入障壁が高まります。ディーゼル燃料の使用禁止が加速する中、供給保証に連動した長期契約は、事業者のキャッシュフローを保護し、鉄道システム市場における継続的収益の割合を高めます。
デジタル列車制御(ETCS/ATO)による運用コスト(OPEX)の削減
鉄道事業者は、ETCSレベル2および3とATOを組み合わせて導入し、新たな線路を敷設することなく輸送能力を拡大しています。ハンブルクのS-Bahnでは、導入後に15%の省エネと20%の輸送量増加を達成し、中規模の通勤路線における投資回収モデルの有効性が実証されました。シュトゥットガルトでは、列車間隔を120秒から90秒に短縮し、1時間あたりの列車本数を増加させました。英国のイースト・コースト本線で300か所の旧式信号所を廃止することで、年間の保守コストが削減され、定時運行の指標が大幅に改善されます。フィンランドは2025年末、北欧諸国で初めて幹線路線において欧州列車制御システム(ETCS)に基づく自動列車運転(ATO)を導入しました。また、シーメンス・モビリティは、ハンブルクのSバーンネットワーク向けに6,000万ユーロ(約7,010万米ドル)の契約に基づき、信号システム一式を納入しています。12%から18%の運営コスト削減は、補助金制約に直面する公的事業者にとって説得力のあるビジネスケースとなりますが、8年から12年という投資回収期間は、契約期間がより短い民間コンセッション事業者による導入を制限しています。欧州鉄道庁の監督下における「相互運用性に関する技術仕様(TSI)」への準拠は、国境を越えた互換性を確保するものであり、スカンジナビアと地中海を結ぶ貨物輸送回廊にとって極めて重要な要素です。
コロナ禍後の財政的圧力によりプロジェクトが遅延
先進国の公的債務水準は引き続き高い水準にとどまると予測されており、2025年にはGDP比で平均約88%に達すると見込まれています。これにより、大規模なインフラプロジェクトに裁量的支出を割り当てる政府の余地が制限されています。ラテンアメリカでは、いくつかの鉄道投資が延期されており、アルゼンチンなどの国々は、新たな長期入札を開始する代わりに、既存の貨物輸送コンセッションの延長を選択しています。北米では、小規模な交通機関が車両の更新サイクルを18~24カ月延期し、大幅に低コストで耐用年数を5~7年延長できる費用対効果の高い寿命延長プログラムを選択しています。さらに、予算の制約やキャッシュフローをより適切に管理するため、大規模な契約を複数のトランシェに分割する段階的な調達戦略がますます普及しています。オーストラリアのビクトリア州は交通関連支出を削減し、「郊外鉄道ループ(Suburban Rail Loop)」の建設を18ヶ月延期しました。シンガポールは、公衆衛生対策に資金を振り向けるため、MRT(地下鉄)工事の相当部分を延期しました。こうした延期により、信号設備や車両サプライヤーの受注残高は縮小し、収益認識サイクルは長期化しています。複数年にわたる枠組み契約は維持されていますが、サプライヤーは、短期的な受注量の変動を乗り切るため、リードタイムの短いサービス契約を締結することでリスクをヘッジしています。
セグメント分析
2025年、鉄道システム市場において、駆動プラットフォームは36.12%を占めました。ディーゼル車の段階的廃止義務や、バッテリーおよび水素燃料電池のコスト低下に後押しされ、2031年までCAGR5.88%で成長すると予測されています。電気駆動はディーゼルと比較してエネルギーコストを最大30%削減し、投資回収期間が短くなるため、車両の更新が加速しています。最新の牽引用インバーターは様々な電力入力に対応しており、事業者は牽引モーターを交換することなく、架線システムから車載型エネルギー貯蔵システムへの移行が可能となっています。乗客数の増加に伴い、列車情報システムや乗客向けインフォテインメントシステム、特にWi-Fiや所要時間の更新機能に対する需要が高まっています。さらに、パンデミック後の換気基準に準拠するため、HVAC(空調)の改修には現在、HEPAフィルターが組み込まれています。
補助電源モジュールや安全システムについては、ソフトウェアのアップグレードや遠隔監視による機能強化が進む一方で、着実な更新需要が見られます。無線アップデート機能を備えた推進制御ソフトウェアは、効率を最適化し、予期せぬダウンタイムを削減する上で不可欠になりつつあります。シーメンス・モビリティのモジュール式「Vectron」機関車は、この動向を象徴するものであり、事業者は単一のシャーシに水素またはバッテリーパックを後付けすることができ、ライフサイクル全体にわたる関与を深めています。鉄道システム市場では、ハードウェア、ファームウェア、分析機能を組み合わせた統合ソリューションを提供するサプライヤーがますます支持されています。
2025年、従来の鉄道は、確立された貨物輸送および都市間旅客輸送サービスに支えられ、鉄道システム市場の62.15%を占めています。しかし、都市高速交通の拡大に伴い、サプライヤーの研究開発は、追加の線路を必要とせずに輸送能力を向上させる、より高い加速率、回生ブレーキシステム、通信ベースの列車制御などのイノベーションへと向かっています。バンコクのオレンジライン・モノレールは、運行開始から6ヶ月以内に顕著な定時運行実績を達成しており、立体交差した路線がもたらす運用上の利点を浮き彫りにしています。その結果、鉄道システム市場では、地下鉄、モノレール、自動運転路線といった用途に適応可能なモジュール式の車両プラットフォームに焦点が当てられています。
都市化と交通渋滞の解消ニーズに後押しされ、CAGR 6.41%を記録する高速交通は、あらゆる交通形態の中でトップを走っています。中国やインドでは地下鉄システムが主流であり、深センや東莞などの都市では、国境を越えた統合サービスを通じて路線利用者を増加させています。東南アジアの都市では、設置面積が狭く、用地収用コストが低いことから、モノレールや自動旅客輸送システム(APM)が導入されています。高速鉄道は、高級なニッチ市場ではありますが、300 kmを超える路線における輸送能力を向上させ、鉄道を航空機に対する競争力のある代替手段として位置づけ、乗客1人あたりの排出量を削減しています。
地域別分析
アジア太平洋地域は鉄道システム市場において大きなシェアを占めており、2031年までCAGR6.25%で成長を維持すると予想されています。中国は2035年までに高速鉄道網を70,000 kmに拡大する計画です。都市部の地下鉄システムでは1,200 kmの新規路線が追加され、貨物輸送ルートでは石炭やコンテナの取扱量が向上しました。インドは、「ヴァンデ・バーラト・エクスプレス」の導入や、300億米ドルを投じた電化事業、専用貨物輸送ルートの整備を通じて近代化を進めています。東南アジアでは、インドネシアのジャカルタ・バンドン線やマレーシアの東海岸鉄道(ECRL)といったプロジェクトが注目されており、これらは「一帯一路」の資金支援を受けています。日本と韓国は、鉄道技術と専門知識の輸出に注力しています。
成熟したインフラを持つ欧州では、デジタル化の推進と脱炭素化が重視されています。欧州横断交通網(TEN-T)では、2030年までに35,000 kmの路線でETCSの導入が義務付けられており、これが信号システムの需要を牽引しています。ドイツは860億ユーロ(約1,010億米ドル)の投資で主導的な役割を果たしており、一方、フランスの「グラン・パリ・エクスプレス」では、200 kmの無人運転地下鉄路線が新設されます。英国ではHS2計画が継続されており、ポーランドとチェコ共和国はEU資金を活用して電化と線路速度の向上を図っています。駅のアクセシビリティやラストマイルの接続性への投資により、エレベーター、発券システム、自転車シェアリングシステムへの支出が支えられています。
北米では、貨物輸送の効率化と旅客回廊の整備が優先されています。「インフラ投資・雇用法」により、アムトラックの拡張と安全性の向上に660億米ドルが割り当てられ、特に北東回廊やクリーブランド~シカゴ間の都市間路線に重点が置かれています。カナディアン・パシフィック鉄道とカンザスシティ・サザン鉄道の合併により、カナダ、米国、メキシコを結ぶネットワークが形成され、サプライチェーンの効率化が図られています。貨物輸送事業者は、列車制御システム、橋梁の架け替え、およびインターモーダルターミナルへの投資を行っています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 鉄道の脱炭素化に向けた政府の支援策
- デジタル列車制御(ETCS/ATO)による運用コスト(OPEX)の削減
- 都市部の交通渋滞が鉄道へのモーダルシフトを後押ししています
- 水素およびバッテリー式電気式車両
- Asset-as-a-Service(AaaS)のビジネスモデル
- 半導体の供給拠点の国内回帰が、地元のサプライヤーを後押ししています
- 市場抑制要因
- コロナ禍後の財政的圧力がプロジェクトの遅延を招いています
- 鉄鋼・銅価格の変動が設備投資を押し上げている
- 高密度都市における用地取得の障壁
- 信号システムおよびソフトウェア分野における熟練労働者の不足
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- システムタイプ別
- 推進システム
- 補助電源システム
- HVACシステム
- 車載制御システム
- 列車情報システム
- 鉄道安全システム
- 交通手段別
- 在来線
- 高速交通
- 地下鉄
- モノレール
- 高速鉄道
- 用途別
- 旅客輸送
- 貨物輸送
- 車両タイプ別
- 機関車
- 旅客車両
- 貨物車両
- ライトレール
- 路面電車
- 最終用途別
- 公共部門(政府鉄道)
- 民間事業者
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- スペイン
- イタリア
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- CRRC Corporation Limited
- Alstom SA
- Siemens Mobility
- Hitachi Rail
- Wabtec Corporation
- Stadler Rail AG
- Kawasaki Heavy Industries
- Construcciones y Auxiliar de Ferrocarriles(CAF)
- Mitsubishi Electric Corporation
- ABB Ltd.
- Hyundai Rotem
- Bharat Heavy Electricals Ltd.
- Talgo S.A.
- Nippon Sharyo, Ltd
- Voith Group
- Knorr-Bremse AG
- Bombela Consortium
第7章 市場機会と将来の展望



