


エネルギー物流:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Energy Logistics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154221
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、エネルギー物流市場の規模は2025年に1,930億2,000万米ドルと評価され、2026年の2,102億1,000万米ドルから2031年までに3,067億3,000万米ドルに達すると推定されており、2026年から2031年までのCAGRは7.85%となる見込みです。
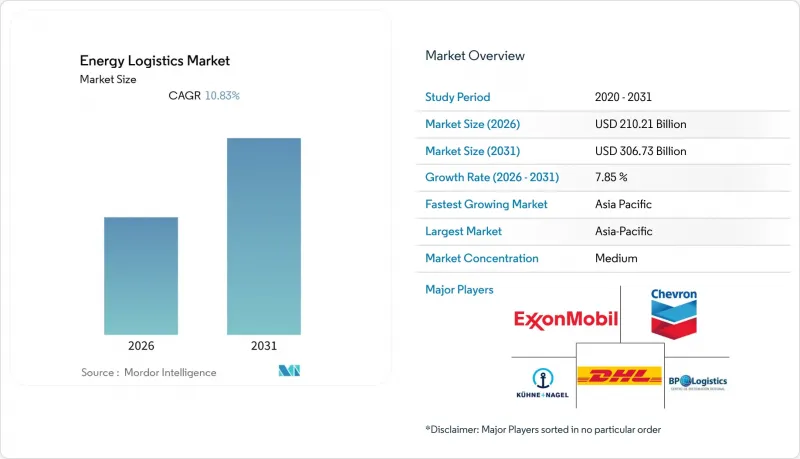
LNG、石油製品、重要鉱物、再生可能エネルギー関連機器の越境貿易は、生産地域と消費地域を問わず、貨物輸送計画の在り方を引き続き変革し続けています。本レポートは、サービス別(輸送、倉庫・保管、付加価値サービス)、エンドユーザー別(石油・ガス、発電・公益事業、再生可能エネルギー、鉱業・金属、EPC請負業者、政府・公共インフラ、その他)、および地域別(北米、南米、欧州、アジア太平洋、中東・アフリカ)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のエネルギー物流市場の動向と洞察
国境を越えたエネルギー貿易とエネルギー安全保障への投資の拡大
国境を越えたエネルギー貿易により、輸出施設および受入インフラにおいて持続的な貨物輸送需要が生まれました。2025年の世界のLNG貿易は6.7%増加し、LNG供給量は2026年末までに7%以上拡大すると予測されています。2026年の供給増加分の85%以上を北米が占めました。北米のLNG輸出能力は、2024年初頭の1日あたり114億立方フィートから、2029年までに1日あたり287億立方フィートへと増加する見込みでした。2026年上半期のLNG輸出量は1日あたり平均174億立方フィートで、前年比23%増となりました。新たな輸出ターミナルには建設資材が必要とされ、一方、輸入ターミナルには設備の調達、輸送、および貯蔵能力が必要とされました。米国国際開発金融公社(USIDFC)とI Squared Capitalは、南アジアおよび東南アジア全域におけるLNGおよび石油製品の輸入、貯蔵、輸送インフラ向けに、30億米ドルのプラットフォームを立ち上げると発表しました。
再生可能エネルギーおよび蓄電池プロジェクトにおける物流の拡大
再生可能エネルギーの設備容量増加に伴い、エネルギー物流市場全体において、専門的な輸送、貯蔵、およびラストマイル配送への需要が高まりました。2025年から2030年にかけて、再生可能エネルギーの設備容量は4,600ギガワット近く増加すると予測されており、その拡大分の80%を太陽光発電が占めると見込まれています。バッテリーエネルギー貯蔵システムは、危険物認定、温度管理、および送電網の稼働開始に合わせた配送が必要であったため、プロジェクト貨物の主要なカテゴリーとなりました。DHLグループは、新エネルギー物流の売上高を2025年の6億5,000万米ドルから、2030年までに33億米ドルへと拡大する計画を発表しました。そのため、エネルギー物流市場では、プロバイダーに対し、処理能力と貨物エンジニアリングの両方を兼ね備えることが求められました。バッテリーシステムは、それを支える太陽光モジュールに比べて、より重量があり、複雑で、危険物としての取り扱いが必要な作業を生み出しました。初期の再生可能エネルギープロジェクトの予算には、こうした取り扱いの複雑さが必ずしも十分に反映されていませんでした。
分断されたインフラと高いモーダル間輸送コスト
インフラの断片化により、遠隔地の施設が複数の輸送モードに依存する場合、実行リスクが高まりました。アクセスルートには、港湾、道路、保管ヤード、河川ルート、および地域配送能力が組み合わされることが多く、その信頼性はまちまちでした。アフリカの川下ネットワークでは、政府による価格補助金が利益率を圧迫し、流通インフラへの民間投資を阻害しました。その結果生じたギャップは、プロジェクト開発に物流コストを追加し、ネットワークがより多くの物量を処理する能力を制限しました。港湾、船舶、重量物輸送におけるボトルネックも、アジア太平洋、欧州、中東・アフリカにおける再生可能エネルギープロジェクトを制約しました。エネルギー物流市場において、これらのボトルネックは特大部品の輸送を遅らせ、本来なら拡大しつつあったプロジェクトパイプラインの利用可能容量を減少させました。
セグメント分析
2025年、輸送部門はエネルギー物流市場シェアの67.19%を占めました。この地位は、LNG貿易や分散型再生可能エネルギープロジェクトに求められる継続的な輸送を反映したものです。輸送部門は、港湾、ヤード、生産現場から遠隔地のエネルギー資産への貨物の物理的な流れをカバーしました。倉庫・保管部門は、バッテリープロジェクトやLNG受入ターミナルと並行して発展しました。取扱量が増加するにつれ、一時的な保管場所の代わりに恒久的な集積施設がますます普及しました。ニューカッスル港は2025年後半、メイフィールド・ターミナルにおけるグリッド規模のバッテリーシステムの仮置きについて州の承認を得ました。同港はまた、より大型のプロジェクト貨物船に対応するため、バースの拡張に2,500万米ドルを投資しました。これらの資産は、現場への配送に先立ち、保管、集約、および管理された移送を支えました。
エネルギー物流市場において、付加価値サービスは2026年から2031年にかけて10.37%という最も高い予測CAGRを記録しました。このサービス群には、通関代行、NORM廃棄物管理、健康・安全・保安・環境・品質コンプライアンス、および出荷可視化が含まれていました。エネルギー事業者は、輸送の実行に加え、規制要件を管理するためにこれらのサービスを活用しました。統合型契約では、輸送、一時保管、通関、現場への納入が単一のプロバイダーによって一元的に管理されました。この構造は、プロジェクトの全範囲を調整できる物流企業にとって有利に働きました。ASCOは2025年6月、北海における9桁規模のサービス契約を獲得し、確立されたエネルギー業界の取引関係において長期契約モデルが採用されていることを示しました。エネルギー物流業界は、このようなバンドル型契約から恩恵を受けており、単独のプロジェクト輸送よりも高い継続性を提供していたためです。再生可能エネルギー分野の契約では、依然としてこのレベルの継続的なサービス収益を大規模に再現できていませんでした。
地域別分析
2025年、アジア太平洋地域は収益の42.54%を占め、2026年から2031年にかけては9.61%という最も高い予測CAGRを記録しました。LNG輸入プロジェクト、再生可能エネルギー開発、国境を越えたエネルギー連携により、同地域全体の貨物輸送活動が増加しました。インペックスは2026年7月、インドネシアで210億米ドル規模のアバディLNGプロジェクトに着手しました。2026年7月に発表されたオーストラリアの「国家再生可能エネルギー優先リスト」には、4GWhを超えるバッテリー貯蔵を含む11件のプロジェクトが追加されました。予測期間を通じて、アジア太平洋地域は世界のインフラ投資の52.4%以上を占めると推定されており、ユーティリティ規模の貯蔵投資は300%増加すると予測されています。中国、インド、日本、韓国は、ターミナル運営や再生可能エネルギープロジェクトを通じて需要を支えました。
北米では、LNG輸出能力、パイプライン、港湾、および専用輸送船の輸送能力が拡大し、エネルギー物流の大きな変革が進みました。2026年上半期における米国のLNG輸出量は、1日あたり平均174億立方フィートとなり、前年同期比で23%増加しました。シェニエール社は2025年6月に追加トレインの最終投資決定を行い、2028年までに年間6,000万トン以上の生産能力達成を目標としています。南米もまた、ブラジルの海洋開発、アルゼンチンのヴァカ・ムエルタ開発、ガイアナの生産拠点を通じて、成長地域として発展しました。ASCO社とN.V. Dordt Gateway社は2026年6月、550メートルの埠頭を備えたスリナムの海洋支援拠点事業に関する基本合意書に署名しました。この資産は、ガイアナ・スリナム盆地における海洋物流需要をターゲットとしていました。
2026年、欧州では炭化水素、水素、洋上風力、および炭素回収に関して、それぞれ異なる物流ニーズが生じていました。「欧州水素バックボーン」には33のエネルギーインフラ事業者が参加しており、2030年までに稼働開始が計画されている全長31,500キロメートルの水素パイプラインを含む40のパイプラインプロジェクトが特定されました。アムステルダムおよびデュイスブルクを経由したドイツへの水素輸入は技術的に実現可能であり、内陸水路、鉄道、トラック、および将来的なパイプラインが物流計画に組み込まれていました。中東およびアフリカ地域では、ホルムズ海峡の危機により世界のLNG供給量の20%(世界のガス供給総量の3%に相当)が制約を受けたため、異なるリスク要因が存在しました。これらの地域のエネルギー物流市場では、ルートの多様化と、信頼性の高い海上・陸上輸送能力および貯蔵能力が特に重視されていました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 国境を越えたエネルギー貿易の拡大とエネルギー安全保障への投資
- 再生可能エネルギーおよび蓄電池プロジェクトにおける物流の拡大
- デジタル追跡、コントロールタワー、および物流の自動化
- マルチモーダルインフラおよびエネルギープロジェクトの開発
- 遠隔地および海外におけるサプライチェーンの重要度
- 特大貨物、危険物、および時間厳守が求められる貨物向けの専門物流
- 市場抑制要因
- 分断されたインフラと高いモーダル間輸送コスト
- 安全、関税、環境に関する複雑なコンプライアンス要件
- 再生可能エネルギープロジェクトにおける港湾、船舶、および重量物輸送のボトルネック
- スコープ3排出量の可視性の低さとデータ基準の不統一
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 地政学的出来事が市場に与える影響
第5章 市場規模と成長予測
- サービス別
- 輸送
- 道路
- 鉄道
- 航空
- 海上および内陸水路
- 倉庫・保管
- 付加価値サービス
- 輸送
- エンドユーザー別
- 石油・ガス
- 発電・公益事業
- 再生可能エネルギー
- 鉱業・金属
- EPC請負業者およびエネルギー機器メーカー
- 政府および公共インフラ
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- ペルー
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- 東南アジア(ASEAN)
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 主要な戦略的動向
- 市場シェア分析
- 企業プロファイル
- DHL Group
- Kuehne+Nagel
- A.P. Moller-Maersk A/S
- DSV A/S
- C.H. Robinson Worldwide, Inc.
- Expeditors International of Washington, Inc.
- CMA CGM Group(Including CEVA Logistics)
- GEODIS
- Rhenus Group
- Hellmann Worldwide Logistics
- NYK Line(Including Yusen Logistics Co., Ltd.)
- ASCO Group
- Peterson Energy Logistics
- ADNOC Logistics and Services plc
- Gulf Agency Company(GAC)
- Mammoet Group
- DP World
- deugro Group
- Fracht FWO, Inc.
- The Bertling Group
第7章 市場機会と将来の展望



