


ポリピル製品:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Polypill Products - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125732
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ポリピル製品の市場規模は、2025年の334億1,000万米ドルから2026年には341億8,000万米ドルへと拡大し、2031年までに388億2,000万米ドルに達すると予測されており、2026~2031年にかけてCAGR2.58%で成長すると見込まれています。
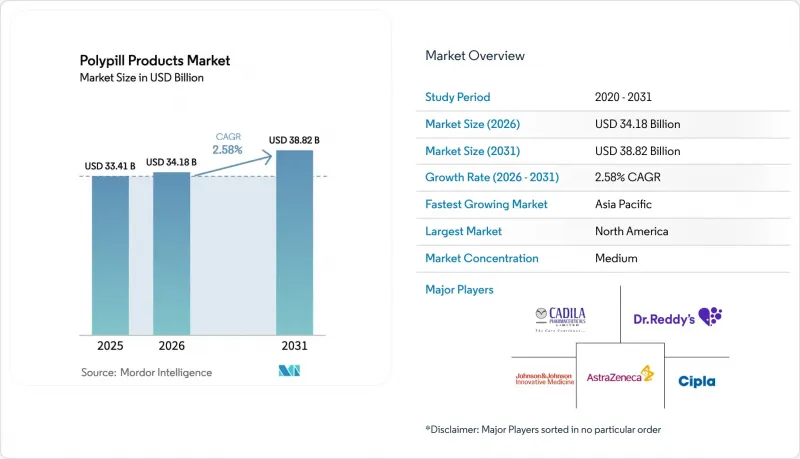
本レポートは、製品タイプ(単一パラメータポリピル、マルチパラメータポリピル)、用途(心血管疾患の予防、糖尿病関連の心血管リスク低減、その他の治療領域)、流通チャネル(病院薬局、その他)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のポリピル製品市場の動向と洞察
心血管疾患と代謝性疾患の有病率の増加
現在、心血管疾患と2型糖尿病は、疾患負担の高い地域において患者の約30%で併発しており、複数の危険因子を一度に標的とする1日1回服用錠剤への需要を生み出しています。2025年に発表されたメタ分析によると、ポリピル使用者では、通常の治療と比較して、主要な心血管系有害事象が22%~29%減少したことが報告されています。世界保健機関(WHO)の2025年版「必須医薬品モデルリスト」では、糖尿病と心血管疾患や腎臓病を併発する患者に対するGLP-1受容体作動薬が推奨されており、この動きは、心代謝疾患用固定用量配合剤の有効性を裏付けるものとなっています。現在、大西洋の両岸の規制当局は、服薬遵守の改善を患者中心のエンドポイントとして認識しており、服薬継続率の向上が実証された場合には、審査期間を短縮しています。費用効用モデルによると、一次予防用ポリピルのQALY(質調整生存年)あたりの増分費用は8,560米ドルと算出されており、これはOECDの支払意思額の上限を大幅に下回っています。
FDCによる服薬遵守率の向上と服薬負担の軽減
複数の錠剤からなる心血管疾患治療レジメンの1年間の服薬継続率は、しばしば60%を下回りますが、SECURE試験などの無作為化試験では、ポリピル群で86%の服薬遵守率が記録され、心血管イベントが24%減少しました。Sanofiのグローバルヘルス部門は、40カ国で58万6,000人以上の患者に低コストの配合剤を配布しており、多くの場合、ドラッグデリバリーとSMSによるリマインダーを組み合わせることで、小売店の基準と比較してリフィル率を15%~20%向上させています。インドのオンライン薬局では、定期購入プランに遠隔診療を組み合わせており、遠隔で血圧データをアップロードすると治療量が自動的に調整される仕組みにより、服薬継続率の向上を後押ししています。欧州医薬品庁(EMA)の複合製剤に関するガイドラインでは、実世界における服薬遵守のエビデンスを、有効な承認評価項目として明示的に扱っています。デジタル服薬遵守ツールが普及するにつれ、ポリピル製品市場は、入院や生産性の低下を削減することで価値を創出できると考えられます。
マルチAPI承認における規制上の複雑さ
申請者は、すべての用量組み合わせについて個別の生物学的同等性試験を実施しなければならず、CNIC-ポリピルのような6種類の用量を有する製品の場合、時間とコストが倍増します。熱帯市場で義務付けられているゾーンIVbの気候試験では、ラミプリルなどの酸に不安定な有効成分が30℃以上、湿度75%以上で劣化するため、防湿包装が必須となります。FDAは、18か月にわたる加速安定性試験プログラムと500人の患者を対象とした生物学的同等性試験を経て、ようやくWidaplikを承認しましたが、これにより発売は約2年遅れました。米国とカナダにおける特許リンク制度により、革新企業は複数の製剤と方法に関する特許を積み重ねることができ、市場独占期間が延長されます。世界の調和には遅れが見られます。ICH Q1A(R2)は多成分間相互作用をカバーしていないため、各規制当局が個別のプロトコルを交渉することになり、スケジュールが長期化しています。
セグメント分析
マルチパラメータ錠剤は、CAGR3.06%で拡大すると予測されており、ポリピル製品市場全体を上回る成長が見込まれています。6種類の用量組み合わせで販売されている「CNIC-Polypill」は、多層錠技術が有効成分間の不適合を回避し、アトルバスタチンとラミプリルを併用した場合、LDLコレステロールを約7%追加で低下させることを実証しています。単一パラメータ錠剤は、早期に規制上のハードルをクリアし、既存の病院プロトコルに適合していたため、2025年の売上高の66.02%を占めました。SECURE試験によるMACEの24%低減や、PolyIran-Liverによる空腹時血糖値9.3mg/dLの低下は、3成分と4成分製品にとって臨床的な根拠となっています。George MedicinesのFDA承認済み製品「Widaplik」は、3剤配合の高血圧治療が主流として受け入れられつつあることを示しており、一方、Grupo Ferrerの「Trinomia」は欧州全域で普及を進めています。製剤技術の進歩--被覆ペレットコア、多層圧縮、ホットメルト押出成形--により、かつて有効成分(API)の配合数を制限していた障壁が低減されています。
中国やインドのジェネリック医薬品メーカーが、現地生産義務の下で先行企業製品を模倣し始めれば、競合は激化し、ブランド品の価格は20%~30%程度引き下げられる可能性があります。そのため、先発メーカーは、差別化されたエビデンスや投与量の柔軟性を備えた製品群を強みに、価格プレミアムを守ろうとしています。
地域別分析
北米は、高血圧の有病率の高さ、保険適用範囲の広さ、Widaplikなどの3成分配合錠の早期規制承認に支えられ、2025年の売上高の41.36%を占めました。特許連動制度によりジェネリック医薬品による市場侵食が鈍化しているため、革新企業は2桁の利益率を維持できています。カナダも同様の知的財産保護の枠組みを採用していますが、メキシコでは最近になってようやくポリピルが必須医薬品リストに追加されたばかりであるため、購入量は依然として控えめです。
アジア太平洋は、2031年までCAGR6.27%を記録する見込みであり、主要地域の中で最も高い成長率を示しています。中国の数量ベース調達は、国内の医薬品売上高の約70%を占める公立病院に対し、調達量の少なくとも60%を、以前の基準価格より最大90%低い価格で落札業者から調達することを義務付けています。インドの「生産連動型インセンティブ(PLI)」制度では、入札が国内企業に限定されているため、Cipla、Dr. Reddy's、Sun Pharma各社が多成分製剤の生産拡大を推進する一助となっています。日本と韓国では、承認済みのポリピルに対する自己負担額が引き下げられ、政策変更から1年以内に処方件数が増加しました。オーストラリアは、医薬品給付制度(Pharmaceutical Benefits Scheme)に3剤配合錠がまだ掲載されていないため、民間保険加入者に限定される形で普及が進んでおり、他地域に比べて遅れをとっています。
残りの地域は、欧州、中東・アフリカ、南米が占めています。Grupo Ferrerの「Trinomia」は現在、欧州の複数の国で承認されており、単一パラメータ錠を超えた競争環境の変化をもたらしています。ドイツのIQWiGと英国のNICEは、いずれもQALYモデルに服薬遵守率の向上を反映させており、これにより固定用量配合剤に対する償還条件がより有利になっています。サハラ以南のアフリカとラテンアメリカ一部地域では、ドナー支援によるアクセスプログラムにより、1日あたり0.10米ドルで供給されていますが、湿気が多いゾーンIVbの気候帯では、防湿ブリスター包装が義務付けられているため、流通コストは依然として高くなっています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 心血管疾患と代謝性疾患の有病率の増加
- FDCによる服薬遵守率の向上と服薬負担の軽減
- WHOの必須医薬品リスト(EML)と臨床ガイドラインへの主要なFDCの掲載
- 高齢化による費用対効果の高い多剤併用の後押し
- 3Dプリンティングによる個別化オンデマンドポリピルの実現
- 中低所得国(LMIC)における公共調達制度による大量導入の後押し
- 市場抑制要因
- マルチAPI承認における規制上の複雑さ
- 投与量の柔軟性の制限による臨床医の採用の停滞
- 特許・価格と償還に関する圧力
- 高温・多湿のサプライチェーンにおける安定性の課題
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 単一パラメータポリピル
- マルチパラメータポリピル
- 用途別
- 心血管疾患の予防
- 糖尿病関連の心血管リスク低減
- その他の治療領域
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- AstraZeneca
- Aurobindo Pharma
- Bayer
- Cadila Pharmaceuticals
- Cipla, Inc.
- Dr. Reddy's Laboratories
- GlaxoSmithKline
- Grupo Ferrer
- Hikma Pharmaceuticals
- Intas Pharmaceuticals
- Johnson & Johnson(Janssen)
- Lupin
- Merck & Co.
- Novartis
- Pfizer
- Sanofi
- Servier
- Sun Pharma
- Teva Pharmaceutical Industries
- Torrent Pharma
- Viatris
第7章 市場機会と将来の展望
