


プライベートジェットチャーターサービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Private Jet Charter Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125670
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
プライベートジェットチャーターサービスの市場規模は2025年に163億8,000万米ドルと評価され、2026年の176億7,000万米ドルから2031年までに257億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.86%となる見込みです。
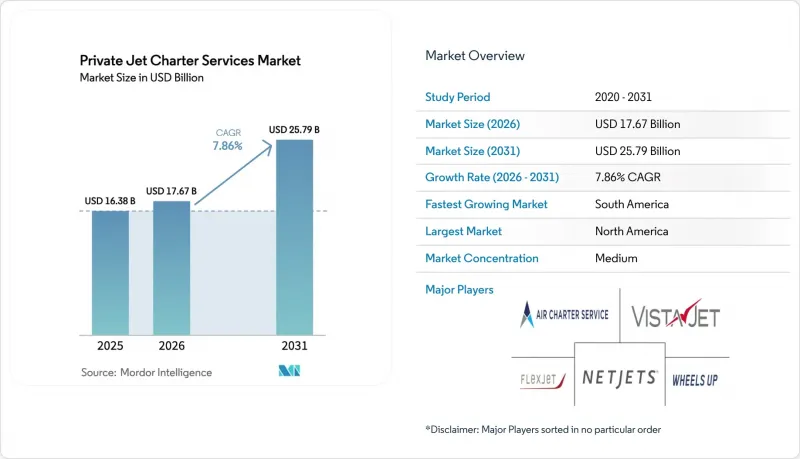
本レポートは、航空機のサイズ(小型、中型、大型)、サービスモデル(オンデマンドチャーター、ジェットカード会員制、サブスクリプション型チャーターなど)、フライトの種類(国内線および国際線)、エンドユーザー(大企業および中小企業、富裕層/個人など)、地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています
世界のプライベートジェットチャーターサービス市場の動向と洞察
世界の超富裕層(UHNWI)の増加が加速しています
2025年には、世界中の富裕層人口が62万5,000人を超え、30兆米ドルの資産を保有し、年間4%のペースで拡大しています。中国やインドにおける富裕層の増加により、アジアがプライベートジェットチャーターサービス市場に占める割合が高まっています。これは、若い富裕層の旅行者が物質的な贅沢よりも没入型の体験を重視しているためです。企業幹部は、過密なスケジュールとライフスタイルの選択を両立させるためにポイント・ツー・ポイントの移動手段を活用しており、プライベート航空は生産性向上のツールとなっています。富裕層の拠点が多様化する人口動態の変化は、東南アジアや中東における新たな需要を支えています。その結果、現在の機体運用戦略では、大陸間移動用の長距離ジェット機と、国内移動を目的としたライトジェット機のバランスが取られており、これにより事業者はプライベートジェットチャーターサービス市場でのシェア拡大を図っています。
パンデミック後の柔軟な旅行手段に対する需要の高まり
商用航空が完全に回復したにもかかわらず、2025年半ばにかけてビジネスジェットの利用状況は2019年の水準を10%上回り続けています。パンデミックを契機に、数千人の新規利用者がプライベートジェットを利用するようになり、混雑したハブ空港への露出を最小限に抑え、オーダーメイドの旅程を重視する旅行者によって、リピート利用率も堅調に推移しています。カリブ海のリゾートを巡る旅行など、北米におけるレジャー旅行の旅程が著しく増加しました。欧州のチャーター利用パターンは、企業向けとレジャー向けの両セグメントが混在しており、多くの場合、地方空港にも着陸可能な小型または中型機が利用されています。中東では、ビジネスジェットの交通量が2019年比で2倍以上に増加しており、同地域が欧州、アフリカ、アジアを結ぶ要衝としての地位を反映しています。こうした変化が利用率を支え、プライベートジェットチャーターサービス市場において機材を拡充する事業者たちの楽観的な見通しを裏付けています。
高騰する運営費とチャーター価格への圧力
保険、乗務員、整備にかかる支出は上昇を続けており、財務基盤が小規模な運航事業者の利益率を圧迫しています。機体保険および賠償責任保険の年間保険料は、航空機の価値やパイロットの経験に応じて1万米ドルから50万米ドルの範囲で変動し、天候に起因する保険金請求が価格の変動性をさらに高めています。サプライチェーンの混乱により航空機の稼働停止期間が長引き、チャーター便の代替コストが増加しています。ジェット燃料価格は依然として地政学的出来事の影響を受けやすく、事業者が長期的な価格を固定する能力を制限しています。競争力を維持するため、市場をリードする企業は数量割引を交渉したり、予定外の修理を削減する予知保全システムを旧型機へ後付けしたりしていますが、コスト構造の高止まりにより、プライベートジェットチャーターサービス市場における短期的な価格設定の柔軟性は依然として制約されています。
セグメント分析
2025年、大型ジェット機はプライベートジェットチャーターサービス市場の収益の52.74%を占めました。これは、大陸間を飛行できる航続距離と、企業のプロトコルに合致する広々としたキャビンが評価されたためです。機体データによると、所有者がスピード、快適性、そしてニューヨークから東京への直行便を求めていることから、広々としたキャビンを備えたモデルが、新規納入における設備投資の約3分の2を占めていることが確認されています。一方、ライトジェット分野のプライベートジェットチャーターサービス市場規模は、2026年から2031年にかけてCAGR7.92%で拡大すると予測されています。これは、「フェノム300」や「サイテーションCJ3 Gen2」のようなコスト効率に優れた機体が、地方の経営幹部や医療搬送事業者にもプライベート航空の利用を可能にしているためです。
機隊の近代化プログラムは、性能と持続可能性へのシフトを強調しています。ハネウェル社は、2035年までに8,500機の新しいビジネスジェットが納入され、その総額は2,800億米ドルに達すると予測しており、その66%を北米が占めると見込まれています。Wheels Upなどの運航会社は、旧式のターボプロップ機を退役させ、2つのジェット機ファミリーに標準化することで、機隊の複雑さを軽減し、維持費の削減と乗務員のスケジュール管理の簡素化を図りました。2025年に就航するライトジェット機は、持続可能な航空燃料(SAF)に対応した状態で導入され、環境規制に準拠するとともに、初めてチャーターを利用する顧客層への普及を促進しています。この二重の需要曲線は、プライベートジェットチャーターサービス市場における各サイズカテゴリー間のバランスの取れた成長を後押ししています。
2025年には、オンデマンド便がプライベートジェットチャーターサービス市場の収益の51.62%を占め、直前のエグゼクティブ出張や特別イベントにおける柔軟な手配への依存を反映しています。企業のフライト部門は、長期契約による拘束を受けることなく航空機を柔軟に使い分けることで、貸借対照表上のリスクを最小限に抑えています。まだ発展途上ではありますが、サブスクリプションモデルは、顧客が利用保証、価格の確実性、ロイヤリティクレジットを重視していることから、2031年までCAGR9.63%を記録すると予想されています。
ジェットカードは、都度利用型とフラクショナル・プログラムの中間に位置づけられ、繰り越しの可能な預託金と透明性の高い時間単価を提供しています。エンプティレッグ・マーケットプレースは、本来は遊休状態となる再配置便を商品化し、時間単価を削減するとともに、新たな需要を創出しています。シェアードシート事業者は、ラウンジでのプライバシーや柔軟な出発時間帯を求めて、一般航空運賃を上回る料金を支払う意思のあるレジャー客層をターゲットとしています。価格設定アルゴリズムが成熟するにつれ、事業者はセグメンテーションを洗練させて需要のニッチを捉え、継続的な収益源を強化するとともに、プライベートジェットチャーターサービスの市場規模の多様化を図っています。
地域別分析
北米は、5,000機を超える機体数、密なFBOネットワーク、および有利な減価償却制度により、2025年も売上高の81.93%を占める主導的地位を維持しました。米国には世界でも最も集中した超富裕層(UHNWI)が居住しており、これが国内および大西洋横断便の安定した需要につながっています。カナダとメキシコは、資源セクター関連の出張や観光の流れを通じて、需要の増加に寄与しています。USMCA(米国・メキシコ・カナダ協定)に基づく路線の自由化は、国境を越えたシームレスな運航スケジュールを可能にし、プライベートジェットチャーターサービス市場における地域の主導的地位を確固たるものにしています。
欧州は、炭素税や持続可能な航空燃料(SAF)の義務化が強化されているにもかかわらず、堅調さを維持しています。英国、フランス、ドイツは依然として主要なハブであり、ロンドンのビギン・ヒルやパリのル・ブルジェでは、パンデミック前のピークを上回る利用率が報告されています。運航各社は、ReFuelEUの基準値の下でスロットへのアクセスを確保するため、機体にSAF対応エンジンを後付けしています。これにより、コンプライアンスコストが上昇する中でも、プライベートジェットチャーターサービス市場におけるシェアを維持することが可能となっています。東欧では、富の蓄積が従来の首都圏以外にも広がりつつあり、潜在的な需要が蓄積されています。
南米は9.78%の予測CAGRを示しており、同地域は最も急速に拡大する成長機会の拠点として位置づけられています。ブラジルはインフラ投資を主導し、カンピナスやゴイアニアといった地方空港の近代化を進めており、これによりサンパウロ・コンゴーニャス空港の混雑への依存度が低下しています。アルゼンチンの鉱業プロジェクトやコロンビアのテクノロジー分野への投資が、都市間エアタクシー需要を後押ししています。為替の変動や規制の複雑さは依然として障壁となっていますが、需要のファンダメンタルズは、未開拓市場での成長を求める世界の運航会社による参入を後押ししています。
アジア太平洋地域の見通しはまちまちです。中国における規制の引き締めにより、2024年の国内チャーター便の活動は鈍化しましたが、海外へのレジャー需要がシンガポール、プーケット、モルディブ行きのフライトを押し上げています。インドネシア、ベトナム、フィリピンでは、製造拠点がグローバル・バリューチェーンにさらに深く統合されるにつれ、ビジネスジェットの利用が2桁の伸びを見せています。オーストラリアでは、資源セクターのシャトル便により、需要が安定しています。中東およびアフリカ地域は、豊富な天然資源と観光主導の経済多角化を併せ持っています。サウジアラビアの「ビジョン2030」により、リヤドのキング・サルマン国際空港への投資が促進され、プライベートジェットチャーターサービス市場における地域間の連携が強化されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の超富裕層(UHNWIs)の成長が加速しています
- パンデミック後の柔軟な旅行手段に対する需要の高まり
- ジェットカード、サブスクリプション、会員制モデルの普及
- AIを活用したリアルタイムの価格設定および予約アルゴリズムの導入
- 持続可能な航空燃料(SAF)対応のチャーター便に対する顧客の需要が高まっています
- 新興市場における地方空港およびFBOインフラの拡充
- 市場抑制要因
- 運営費の増加とチャーター価格への圧力の高まり
- 環境規制の厳格化と炭素税の拡大
- ビジネス航空の有資格乗務員の不足が深刻化しています
- 安全上の事故を受けて、航空保険料が上昇の連鎖をたどっています
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 航空機のサイズ別
- 小型
- 中型
- 大型
- サービスモデル別
- オンデマンド・チャーター
- ジェットカード会員制度
- サブスクリプション型チャーター
- フラクショナル・チャーターの統合
- エンプティレッグ/シェアードチャーター
- フライトの種類別
- 国内線
- 短距離路線
- 長距離
- 国際
- 短距離路線
- 長距離
- 国内線
- エンドユーザー別
- 大企業および中小企業
- HNWI/個人
- スポーツおよびエンターテインメント
- 政府およびNGO
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- NETJETS IP, LLC
- Flexjet LLC
- VistaJet Group Holding Limited
- Wheels Up Experience Inc.
- flyExclusive
- XO Global LLC
- Jet Linx Aviation, LLC
- GAMA Aviation Plc
- Air Charter Service Group Limited
- PrivateFly Limited
- Sentient Jet
- Paramount Business Jets
- GlobeAir AG
- Luxaviation Group
- Jetex FZE
- RoyalJet Group
- DeerJet
- Club One Air
- Metrojet Limited
- Executive Jets Asia Pte. Ltd.
- Magellan Jets
- FXAIR
- Flapper Technologia S.A.
- Global Jet Centre
- Insijets Ltd.
- OJets Pte. Ltd.
- Jettly Inc.
- Prime Jet LLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


