


米国のオンライン取引プラットフォーム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
United States Online Trading Platform - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 118 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125658
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、米国のオンライン取引プラットフォーム市場規模は2025年に34億1,000万米ドルと評価され、2026年の36億1,000万米ドルから2031年までに48億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは5.92%となる見込みです。
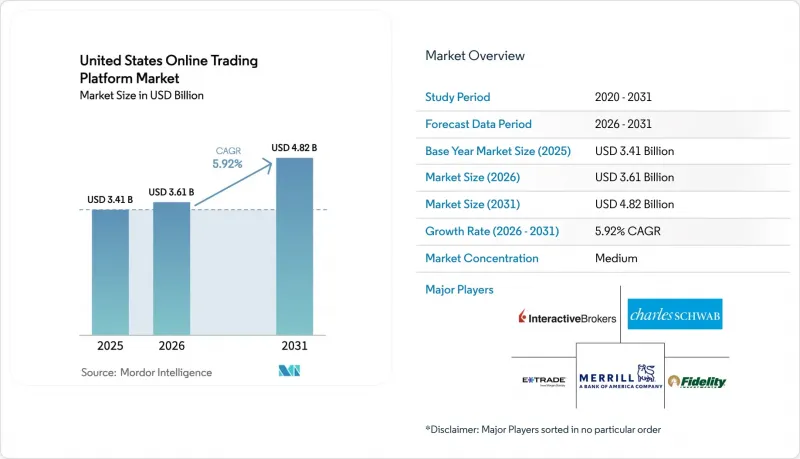
本レポートは、提供内容(プラットフォーム、サービス)、導入形態(オンプレミス、クラウド)、タイプ(初心者向けプラットフォーム、上級トレーダー向けプラットフォーム)、インターフェース(モバイルアプリ、デスクトップ)、エンドユーザー(機関投資家、個人投資家)ごとに分類されています。市場予測は金額(米ドル)で示されています。
米国のオンライン取引プラットフォーム市場の動向と洞察
手数料無料取引と端株取引の普及
手数料無料の価格設定は、コストの障壁を取り除き、収益化の軸を注文フローへの対価やキャッシュマネジメントによる収益へと移行させることで、競合上の位置づけを一新しました。ロビンフッドの2024年の売上高は29億5,000万米ドルで、その61%が注文フローによるものであることは、付随的な収益モデルがいかにして手数料無料の執行を補填しているかを示しています。端数株取引は、高価格株へのアクセスを拡大するとともに、初めて投資を行う人々を獲得するための流入経路としての役割を果たしています。学術的な研究によると、マイクロロット取引には有用な流動性シグナルが含まれており、時間の経過とともにスプレッドを縮小させることが示されています。各プラットフォームは、低所得層における未開拓のシェアを獲得するために1米ドルからの取引導入を続けていますが、その結果生じる注文フローの集中により、最良執行の品質に対する規制当局の注目が高まっています。
スマートフォンの普及がモバイル取引の定着を加速
Z世代の64%以上、ミレニアル世代の68%以上がモバイルバンキングを好んで利用しており、証券会社のサービス設計において「モバイルファースト」の傾向がさらに強まっています。アプリに組み込まれたAIを活用したセンチメント分析エンジンは、手作業による調査時間を短縮し、アルゴリズム支援を導入する機関にとって運営コストを25%削減することが可能です。しかし、ソーシャルトレーディング機能はリスクテイクを促す傾向があります。同世代のパフォーマンスフィードは、取引規模の拡大と相関していますが、ボラティリティが高まると満足度は低下します。規制当局は、ゲーム化されたプロンプトが取引頻度を過度に刺激していないかを評価しており、行動誘導に関する将来的な開示義務の導入を示唆しています。
サイバーセキュリティの高度化とデータプライバシー侵害の増加
サイバーインシデントに起因する甚大な損失が発生する確率は2017年以降4倍に増加しており、相互接続された取引エコシステム全体にわたるシステミックリスクを増幅させています。FINRAの2025年報告書は、新規口座開設詐欺や量子コンピューティングによる脆弱性を、短期的な脅威として指摘しています。2023年に60の信用組合の業務を混乱させたランサムウェア攻撃は、サードパーティへの依存リスクを浮き彫りにしました。フィッシングによる侵害の平均コストは表面上は控えめですが、証拠金残高を扱うプラットフォームにとっての潜在的な評判の低下は、はるかに深刻です。サイバーレジリエンスへの投資や多要素認証プロトコルは、執行品質と並んで、重要な差別化要因となりつつあります。
セグメント分析
プラットフォームは2025年に収益の72.40%を占め、付加価値サービスが構築される中核としての地位を維持しています。統合された調査、信用取引、キャッシュマネジメント機能により顧客の定着率が高まるにつれ、米国のオンライン取引プラットフォーム市場規模は着実に拡大する見込みです。サービス部門はCAGR7.78%で成長しており、コンサルティング、アドバイザリーAPI、サードパーティのデータフィードが、フルスタック開発を強いることなく増分収益を牽引していることを示しています。競合他社との差別化は、単純な約定速度から、税損益通算やESGスクリーニングといった付帯機能の幅広さへと移行しつつあります。コンプライアンス関連の負担増はプラットフォーム間の合併を加速させており、買収企業は規制コストを分散させ、クロスセルを通じて収益化を図ることができます。一方、ニッチなプロバイダーは、単独のブローカーではなくサービス層のパートナーとして位置づけ、オープンAPIを通じてプラットフォームのエコシステムに参入しています。
手数料中心の価格設定から脱却するにつれ、純利息収入や注文フローに対するリベートへの依存度が高まり、収益は金利サイクルや政策の変動の影響を受けやすくなっています。プラットフォームが厳しい監視の下でスプレッドの維持を図る中、アルゴリズムによる最良執行分析や流動性調達モデルを提供するサービスプロバイダーの重要性が増しています。米国のオンライン取引プラットフォーム市場では、コアプラットフォームへのアクセスは引き続き無料である一方、プレミアムな分析機能、コーチング、税務ツールなどはサブスクリプション型または利用量ベースのモデルを採用する、ハイブリッドな収益構造が主流となる見込みです。この二本柱の戦略は、取引量の変動に対する収益の安定化に寄与するとともに、製品のロードマップをユーザーの熟練度曲線に合わせて調整することを可能にします。
2025年にはクラウド導入のシェアが61.40%を占め、CAGR9.27%と最も急速に成長しました。これは、弾力的な容量、マイクロサービスアーキテクチャ、および組み込み型のセキュリティ更新に対する戦略的な選好を裏付けるものです。米国のオンライン取引プラットフォーム市場において、クラウドのシェア優位性は、従来のオンプレミス型データセンターに負荷をかける24時間取引枠やリアルタイム決済への移行によってさらに拡大しています。クラウドネイティブな分析機能はリリースサイクルを短縮し、規制が変更された際のコンプライアンス対応パッチの迅速な適用を可能にします。主要プロバイダーは、FINRA準拠のロギングテンプレートや、データ主権に関する懸念を軽減する隔離されたテナントモジュールを導入しており、これまで消極的だった機関投資家を説得しています。
超低遅延や独自ハードウェアによる高速化が不可欠な場合、例えば高頻度取引デスクなどでは、オンプレミスシステムが依然として利用されています。しかし、こうしたユーザーでさえもハイブリッドスタックを採用し、機密性の低いワークロードをクラウドに振り分けることでコスト削減を図っています。米国のオンライン取引プラットフォーム業界が、ISO 20022およびリアルタイム確認に基づく取引後メッセージングを標準化するにつれ、クラウドのスケーラビリティは不可欠なものとなっています。ベンダー集中リスクについては、マルチクラウドのフェイルオーバーアーキテクチャやゼロトラストネットワークのフレームワークを通じて対処されています。また、クラウドの導入は環境規制への対応も支援しており、プロバイダーが再生可能エネルギークレジットを提供することで、プラットフォームがESG開示要件を満たすのを助けています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 手数料無料取引や端株取引の普及
- スマートフォンの普及がモバイル取引の定着を加速させている
- AIを活用したロボアドバイザーと予測分析の統合
- 個人投資家の基盤の拡大(Z世代およびミレニアル世代)
- 仮想通貨およびオルタナティブ資産クラスへの分散投資
- 24時間取引枠により、時間外取引の流動性が確保されます
- 市場抑制要因
- サイバーセキュリティおよびデータプライバシー侵害の増加
- 複雑かつ変化し続けるSEC/CFTC/FINRAのコンプライアンスコスト
- 「注文フローに対する報酬(PFOF)」モデルの禁止・改革の兆し
- ディスカウント証券会社間の市場飽和により、利益率が圧迫されています
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
- 市場におけるマクロ経済動向の評価
第5章 市場規模と成長予測
- 提供サービス別
- プラットフォーム
- サービス
- 展開モード別
- クラウド
- オンプレミス
- タイプ別
- 初心者向けプラットフォーム
- 上級トレーダー向けプラットフォーム
- インターフェース別
- モバイルアプリ
- デスクトップ
- エンドユーザー別
- 個人投資家
- 機関投資家
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Fidelity Investments Institutional Operations Co. Inc.
- The Charles Schwab Corporation
- Robinhood Markets Inc.
- Interactive Brokers LLC
- Merrill Lynch, Pierce, Fenner and Smith Inc.(Bank of America Corporation)
- E*TRADE LLC(Morgan Stanley)
- Webull Financial LLC
- TradeStation Group Inc.
- The Vanguard Group Inc.
- TD Ameritrade, Inc.(Charles Schwab)
- tastytrade, Inc.
- Ally Invest Securities LLC
- Public Holdings Inc.(Public.com)
- SoFi Securities LLC(SoFi Invest)
- Coinbase Global Inc.
- BAM Trading Services Inc.(Binance.US)
- Kraken(Payward Inc.)
- eToro USA LLC
- Tradeweb Markets Inc.
- IG Group Holdings plc(IG US LLC)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 118 Pages
- 納期
- 2~3営業日


