


気候変動コンサルティング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Climate Change Consulting - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 134 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125645
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
気候変動コンサルティング市場の規模は、2025年の60億7,000万米ドルから2026年には67億6,000万米ドルへと拡大し、2031年までに109億9,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR10.21%で成長すると見込まれています。
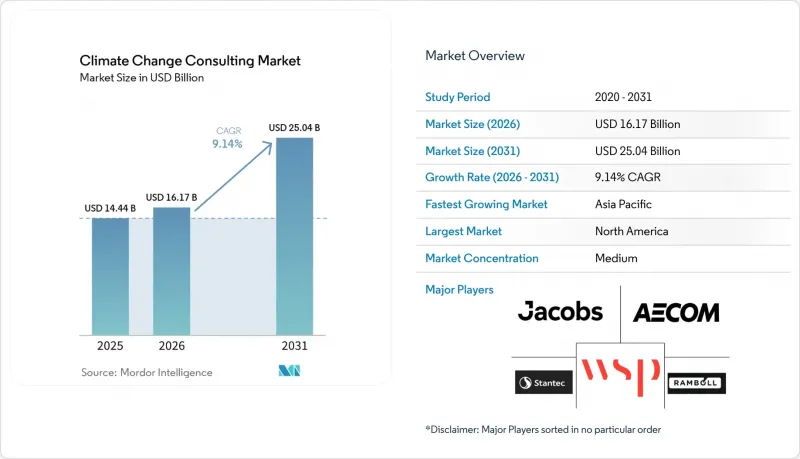
本レポートは、サービス種別(リスク評価およびシナリオ分析など)、エンドユーザー業界(エネルギー・電力など)、組織規模(大企業、中小企業)、コンサルティング種別(多分野にわたるエンジニアリング企業など)、提供形態(オンサイト・アドバイザリーなど)、および地域別に分類されています。市場予測は金額(米ドル)で示されています。
世界の気候変動コンサルティング市場の動向と洞察
世界的に厳格化するESG開示義務
2024年の米国証券取引委員会(SEC)による規則制定および同年の欧州連合(EU)の「企業のサステナビリティ報告指令」は、ベースライン排出量評価と内部統制の強化の波を引き起こしました。国際サステナビリティ基準審議会(ISSB)は、IFRS S1およびS2を通じて報告基準を統一し、管轄区域間の裁定取引を排除するとともに、厳格さの基準を引き上げました。現在、コンサルタントはデータアーキテクチャの設計、二重マテリアリティ分析の実施、および2025年から2028年にかけて段階的に設定される期限を満たす監査対応ファイルの作成を行っています。開示には第三者による保証が求められるため、アドバイザリー需要は初回提出後も継続し、気候変動コンサルティング市場において複数年にわたる収益の見通しが生まれています。
投資家から求められる企業のカーボン・シャドウ監査
「ネット・ゼロ・アセット・マネージャーズ(Net Zero Asset Managers)」イニシアチブの下で130兆米ドルの資産を運用する資産運用会社は、2024年からポートフォリオ企業に対し、資金提供に伴う排出量の削減経路の公表を求め始めました。「パートナーシップ・フォー・カーボン・アカウンティング・ファイナンシャルズ(Partnership for Carbon Accounting Financials)」はスコープ3の算定方法を標準化し、銀行や保険会社に対し、保有資産の監査と、対応が遅れている企業への是正措置を義務付けました。プライベート・エクイティのスポンサーは現在、アーンアウトを調整できる気候変動関連の契約条項を管理契約に盛り込んでいます。コンサルタント各社は、投資家に対してはポートフォリオスクリーニングを、投資先企業に対しては詳細な脱炭素化ロードマップの提供という二重の業務を受託しており、これにより気候変動コンサルティング市場の継続的な収益が強化されています。
検証可能なスコープ3排出量データの不足
スコープ3は、企業のカーボンフットプリントの70%~90%を占めることが多いため、サプライヤーからのデータは依然として断片化しており、50%以上の誤差が生じる可能性のある支出ベースの代用指標に頼らざるを得ない状況です。国際サステナビリティ基準委員会(ISSB)は、より適切な調査手法に関する協議を始めたばかりであり、標準化は少なくとも2027年まで先送りされる見通しです。特に自動車やエレクトロニクスのサプライチェーンは、多国籍企業が50カ国以上から調達を行っているため、この問題の影響を強く受けています。こうした根強いデータの欠如は、クライアントの不満を招き、複数年にわたる取り組みの開始を先送りさせ、気候変動コンサルティング市場の拡大を鈍らせています。
セグメント分析
温室効果ガス(GHG)の算定および報告に関する気候変動コンサルティング市場の規模は、2025年に19億米ドルに達し、総収益の31.28%を占めました。企業は新たな開示法規を遵守するため、ベースラインインベントリを優先しており、このサービスがほとんどの案件における入り口となっています。物理的リスクが財務的に重要な要素となるにつれ、気候変動適応およびレジリエンス計画は、サービス種別の中で最も高いCAGR11.40%で成長すると予測されています。この変化に伴い、洪水モデリング、熱ストレスマッピング、レジリエンス投資ロードマップへの支出が再配分されています。開示、リスク定量化、資金調達の相互作用により、シナリオ分析と適応のための設備投資計画を統合したパッケージ型サービスが生まれ、気候変動コンサルティング市場におけるクロスセリングの機会が強化されています。
脱炭素戦略サービスは、限界削減費用曲線の枠を超え、水素、炭素回収、電化といった選択肢の評価へと移行しています。アドバイザーは、サステナブル・ファイナンスの構造化をますます統合し、投資ロードマップをグリーンボンドやサステナビリティ連動型ローンに結びつけています。カーボンオフセットおよび排出権取引に関するアドバイザリー業務は、整合性審査により多くの森林クレジットが無効とされたため、依然として小規模にとどまっていますが、特にクライアントが残存オフセットを必要とするネットゼロの主張を追求する場合、高品質な自然に基づく除去プロジェクトへの需要は続いています。現在ニッチな分野である生物多様性および循環型経済に関するコンサルティングは、今後施行される欧州のデューデリジェンス規則により環境影響の定義が拡大されるにつれて拡大しており、気候変動コンサルティング市場における専門企業に追加収益をもたらすことが期待されています。
エネルギー・電力分野は2025年に17億3,000万米ドルの収益を生み出し、気候変動コンサルティング市場全体の収益の28.53%を占めました。公益事業会社は、差し迫った開示期限やキャップ・アンド・トレードの義務に直面し、ベースライン監査やロードマップ策定に多額の支出を行いました。鉱業・金属分野は規模は小さいもの、投資家がセクターのネットゼロ公約に沿った信頼性の高いスコープ1および2のロードマップを求めていることから、2031年までにCAGR10.61%で拡大する見込みです。コンサルタントは、電動化された運搬トラック、グリーン水素を用いた直接還元鉄、再生可能エネルギーの統合について助言を行っており、技術経済分析に対する堅調な需要を後押ししています。
多国間の気候資金チャネルでは、資金の拠出前に実現可能性調査が求められるため、公共部門からの需要が高まっています。自動車から化学までを網羅する製造業では、資本計画サイクルに脱炭素化が組み込まれており、プロセスエンジニアリングと気候資金に関するガイダンスを融合させた、多分野にわたる業務依頼が生まれています。金融機関は、中央銀行のストレステストに準拠するため、ポートフォリオレベルのリスク分析を必要としています。ICTおよび通信事業者は、データセンターのエネルギー最適化やサプライチェーンのカーボンフットプリント削減のためにアドバイザーを起用しています。農業、食品、運輸、物流の各分野は、気候変動コンサルティング市場の基盤を拡大しており、土壌炭素量の測定から車両の電動化シナリオに至るまで、それぞれ独自のサービス要件を持っています。
地域別分析
2025年、北米は世界全体の収益の37.33%を占めました。これは、数千社の発行体や工業プラントを対象とするSECの開示規則や、カリフォルニア州のキャップ・アンド・トレード制度が大きな支えとなっています。2025年に1メートルトンあたり80カナダドル(59米ドル)まで引き上げられたカナダの炭素価格の下限措置は、エネルギー、鉱業、製造業におけるアドバイザリー需要を刺激しました。メキシコの排出量取引パイロット制度は、その範囲は限定的ではありますが、将来の取り組みに向けた土台を築いています。米国における規制関連の訴訟は実行リスクをもたらしており、法的明確性が得られるまで支出を段階的に見直す企業もありますが、資本市場の深さそのものが、資金調達に伴う排出量分析に対する基礎的な需要を支え、気候変動コンサルティング市場を後押ししています。
欧州は売上高で第2位にランクインしており、その原動力となっているのは、「企業の持続可能性報告指令(CSRD)」、「EUタクソノミー規則」、および「炭素国境調整メカニズム(CBAM)」です。これら3つが相まって、世界で最も厳格な開示および価格設定の枠組みを構成しています。ドイツのグリーン水素および電化に向けた300億ユーロ(340億米ドル)の補助金プログラムは、実現可能性調査を後押ししており、一方、英国の移行計画に関する規則では、将来を見据えたシナリオ報告が義務付けられています。フランスの「第29条」の義務がポートフォリオ分析を推進しており、北欧の企業はネットゼロ宣言に向けて自然に基づく排出削減プロジェクトに取り組んでいます。こうした重複する規制要件は、高付加価値かつ複数の法域にまたがるアドバイザリー業務を生み出し、気候変動コンサルティング市場における同地域の影響力を強めています。
アジア太平洋地域は、CAGR11.07%で最も急速に成長している地域です。中国は2025年に国家排出量取引制度を8つのセクターに拡大し、二酸化炭素排出削減と経済発展の双方の目標(デュアルカーボン目標)を各省の行動計画に組み込んだことで、都市レベルでのコンサルティング契約が生まれています。インドはグリーンタクソノミーを最終決定し、エネルギー効率基準を強化したため、排出削減が困難な産業がアドバイザリーサービスの利用を余儀なくされています。日本の「グリーン・トランスフォーメーション・リーグ」は、低炭素プロジェクトに1,500億米ドルを投入しており、一方、韓国のカーボンニュートラル枠組みでは、各セクターごとのロードマップが義務付けられています。東南アジア諸国は気候変動関連資金の流入を競っていますが、現地のコンサルティング能力は依然として乏しく、気候変動コンサルティング市場での存在感を拡大したいと望むグローバル企業にとって、参入の機会が生まれています。
南米、中東・アフリカの市場規模は小さいもの、成長ペースは加速しています。2027年に導入が予定されているブラジルの規制対象炭素市場は、すでにコンプライアンス事前監査の需要を生み出しています。中東の政府系ファンドは再生可能エネルギーに資本を配分しており、国営石油会社はUAEのネットゼロ公約に沿った移行戦略を必要としています。こうした動向は、新興地域全体において、ますます多様化する気候変動コンサルティング市場の基盤を築いています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界的にESG開示義務が厳格化されています
- 投資家から求められる企業のカーボン・シャドウ監査
- サステナビリティ連動型金融商品の急速な拡大
- OEMからのサプライチェーンの脱炭素化への圧力
- AIを活用した気候リスク分析における画期的な進展
- 自然に基づく炭素除去に関するコンサルティングへの需要の高まり
- 市場抑制要因
- 検証可能なスコープ3排出量データの不足
- 地域ごとに一貫性のない炭素価格設定メカニズム
- 気候科学と金融の接点における人材不足
- グリーンウォッシングに関する訴訟リスクが、アドバイザリーサービスの利用を妨げている
- 業界バリューチェーン分析
- マクロ経済要因が市場に与える影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- サービスの動向分析
第5章 市場規模と成長予測
- サービスタイプ別
- リスク評価とシナリオ分析
- 温室効果ガス(GHG)の算定と報告
- 脱炭素化戦略とロードマップ
- 気候変動への適応とレジリエンス計画
- カーボンオフセットおよび排出権取引に関するアドバイザリー
- サステナブル・ファイナンスとESGの統合
- その他のサービスタイプ
- エンドユーザー産業別
- エネルギー・電力
- 鉱業および金属
- 公共部門
- 製造業
- 金融サービス
- ICTおよび通信
- 農業・食品
- 運輸・物流
- その他のエンドユーザー産業
- 組織規模別
- 大企業
- 中小企業
- コンサルティングの種類別
- 多分野にわたるエンジニアリング会社
- サステナビリティに特化した専門コンサルティング会社
- ビッグ4会計事務所
- 経営コンサルティング会社
- シンクタンクおよびNGO
- 配信モード別
- オンサイト・アドバイザリー
- リモート/ バーチャル・アドバイザリー
- ハイブリッド型エンゲージメント
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Jacobs Solutions Inc.
- AECOM
- WSP Global Inc.
- Stantec Inc.
- Ramboll Group A/S
- Tetra Tech Inc.
- ERM International Group Ltd.
- Arup Group Ltd.
- GHD Group Pty Ltd.
- Sweco AB
- Deloitte Touche Tohmatsu Ltd.
- PricewaterhouseCoopers International Ltd.
- KPMG International Ltd.
- Ernst and Young Global Ltd.
- McKinsey and Company
- Boston Consulting Group Inc.
- ICF International Inc.
- South Pole Holding AG
- Carbon Trust Advisory Ltd.
- Sustainalytics
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 134 Pages
- 納期
- 2~3営業日


