


亜鉛:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Zinc - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125630
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、亜鉛の市場規模は2025年に1,378万トンと評価され、2026年の1,393万トンから2031年までに1,506万トンに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは1.57%となる見込みです。
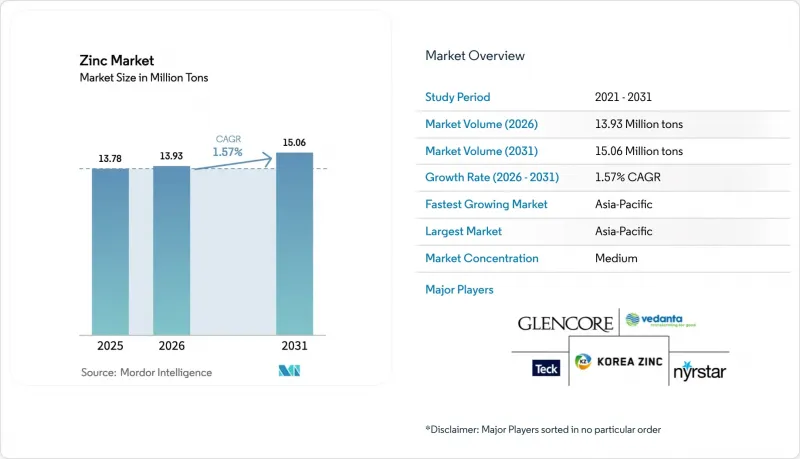
当レポートは、形状別(精製亜鉛(スラブ)、亜鉛合金など)、製造プロセス別(一次生産、二次生産)、用途別(亜鉛めっき、ダイカストなど)、エンドユーザー産業別(建設、運輸、日用品など)、および地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類されています。市場予測は、数量(トン)ベースで提示されています。
世界の亜鉛市場の動向と洞察
インフラ主導による亜鉛めっき需要の急増
複数年にわたる公共資本プログラムにより、アジアおよび北米全域の亜鉛めっき業者にとって、需要の見通しが確固たるものとなっています。インドの1兆4,000億米ドル規模の国家インフラ計画、ASEANの高速道路回廊、および米国の「インフラ投資・雇用法」では、ISO 1461およびASTM A123の厚さ基準に準拠した数十万トンのめっき鋼材が必要とされています。亜鉛めっき被膜は、地方部において50~100年の耐用年数を実現し、ライフサイクル経済性が重視される場面において、好まれる防食材としての地位を確固たるものにしています。
EVおよび再生可能エネルギー分野における耐食性鋼材の成長
バッテリー式電気自動車のプラットフォームでは、道路用融雪剤や熱サイクルに耐えるため、Zn-NiおよびZn-Mg合金コーティングが指定されています。一方、洋上風力発電用のモノパイルでは、塩化物による腐食を防ぐために、溶融亜鉛めっきに加え、有機系トップコートが採用されています。薄肉の高張力鋼材により1トン当たりのコーティング量は減少しますが、コーティング鋼材の総トン数は十分なペースで増加しており、需要量の伸びを維持することで、亜鉛市場に対する長期的な需要を支えています。
厳格な環境規制およびESG規制
CBAM(炭素国境調整メカニズム)の証明書価格が1トンあたりのCO2排出量あたり約85ユーロとなっているため、EU域外産の精製亜鉛の着荷コストは1トンあたり130~240米ドル上昇しています。中国の「二酸化炭素排出ピークアウト・カーボンニュートラル」ロードマップにより、2024年には30の小規模製錬所が閉鎖され、20万トンの生産能力が失われました。これは、すでに3~5%のプレミアムで取引されている低排出量の供給への移行を浮き彫りにしています。EUの「企業の持続可能性報告指令」に基づくスコープ3監査により、認証を受けた製錬所が優位に立ち、高炭素排出の競合他社は不利な立場に置かれています。
セグメント分析
精錬亜鉛(スラブ)は2025年の取引量の72.21%を占め、亜鉛めっき、ダイカスト、真鍮加工の需要を下支えしています。対照的に、亜鉛化合物は、タイヤ用の酸化亜鉛活性剤、紫外線遮断用医薬品グレード、およびフレキシブル電子機器用の透明導電膜に支えられ、CAGR 2.89%で増加する見込みです。欧州およびインドにおけるウェルツキルンの拡張により、電気アーク炉のダストから酸化亜鉛を回収し、CO2排出強度を75%低減できることから、リサイクル原料に紐づく亜鉛の市場規模は拡大しています。
二次亜鉛は、CBAMクレジットや企業のスコープ3目標といった政策的な追い風を受けています。そのため、総合鉱山企業は、二桁のプレミアムが得られる化合物や合金へと事業を転換しており、中国における供給過剰が継続する中、コモディティであるスラブからの収益を多様化させています。
2025年には一次生産が生産量の65.62%を占めましたが、1トンあたりの亜鉛(tZn)につき1.5~2.5トンのCO2排出量というフットプリントは、高騰する炭素コストに直面しています。鉱山の操業遅延や、上位10カ所の鉱山が精鉱供給量の40%を占めているという事実も、さらなるリスク要因となっています。一方、二次生産(リサイクル)はCAGR2.71%で拡大し、亜鉛市場シェアを獲得しつつあります。これは、湿式冶金による浸出技術の進歩により、電気アーク炉(EAF)のダストや真鍮のスキミングからの回収率が向上しているためです。欧州のウェルツ窯では現在、年間50万トンの廃棄物を処理しており、インドでは鉄鋼部門から発生する400万トンのダストを処理するための生産能力を増強しています。
地域別分析
アジア太平洋は2025年に世界の総取扱量の62.86%を占め、中国の送電網近代化やインドの1兆4,000億米ドル規模のインフラ計画により被覆鋼材の需要が吸収されることから、2.50%という最も高いCAGRが見込まれています。インドネシアのヌサンタラ新首都建設などのASEANのメガプロジェクトが亜鉛めっき鋼材の需要を倍増させる一方、日本と韓国は亜鉛・アルミニウム・マグネシウム(Zn-Al-Mg)コーティングのノウハウを提供しています。規制による後押し、中国の「二酸化炭素排出ピークアウト・カーボンニュートラル」政策に伴う製錬所の閉鎖、およびインドの土壌健全化を目的とした肥料への優遇措置が、同地域の消費を後押ししています。
北米は、米国インフラ法や、カナダの低炭素化に向けたトレイル製錬所の改修の恩恵を受けています。South32社のエルモサ・プロジェクトにより、2027年には精錬生産量が15万トン増加し、輸入への依存度が低下する見込みです。メキシコの輸出志向型自動車生産ラインにより、亜鉛めっき工場はほぼフル稼働を維持しており、これが地域の亜鉛需給を支えています。
2026年から施行される欧州のCBAM(炭素境界調整メカニズム)により、Nyrstar、Boliden、およびその他の規制準拠製錬所からの認証済み低炭素金属への需要が高まっています。同時に、実施決定2024/367-368により、配管メーカーは改訂された飲料水指令に基づき、亜鉛の溶出量を5 mg/L未満に抑えることが義務付けられ、合金の再配合が促進されています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- インフラ整備を牽引役とする亜鉛めっき需要の急増
- EVおよび再生可能エネルギー分野における耐食性鋼材の成長
- 微量栄養素が不足している土壌における亜鉛系肥料の普及
- 亜鉛イオン電池および亜鉛空気電池の登場
- EUにおける飲料水用亜鉛めっき配管の義務化
- 市場抑制要因
- 厳しい環境規制およびESG規制
- 供給ショックや供給過剰による価格変動
- 肥料の重金属含有量規制が硫酸亜鉛の需要を抑制しています
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模・成長率の予測
- 形状別
- 精製亜鉛(スラブ)
- 亜鉛合金
- 亜鉛化合物(酸化亜鉛、硫酸亜鉛など)
- 二次/再生亜鉛
- 生産プロセス別
- 一次生産(採掘・精錬)
- 二次生産(リサイクル)
- 用途別
- 亜鉛めっき
- ダイカスト
- 真鍮
- 酸化亜鉛・化学製品
- その他の用途
- エンドユーザー産業別
- 建設
- 輸送
- 電気・電子機器
- 日用品
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- マレーシア
- タイ
- ベトナム
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- ロシア
- スペイン
- トルコ
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- エジプト
- ナイジェリア
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Boliden Group
- Glencore
- Grupo Mexico
- Hudbay Minerals Inc.
- IVANHOE MINES
- KOREAZINC
- MMG Australia Limited
- Nexa
- Nyrstar
- South32
- Teck Resources Limited
- Vedanta Limited
- Volcan
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


