


クラウドコンピューティング:市場シェア分析、業界動向・統計、成長予測(2026年~2031年)
Cloud Computing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125577
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、クラウドコンピューティング市場の規模は、2025年の8,600億米ドルから2026年には1兆400億米ドルへと拡大し、2026年から2031年にかけてCAGR 20.65%で推移し、2031年までに2兆6,500億米ドルに達すると予測されています。
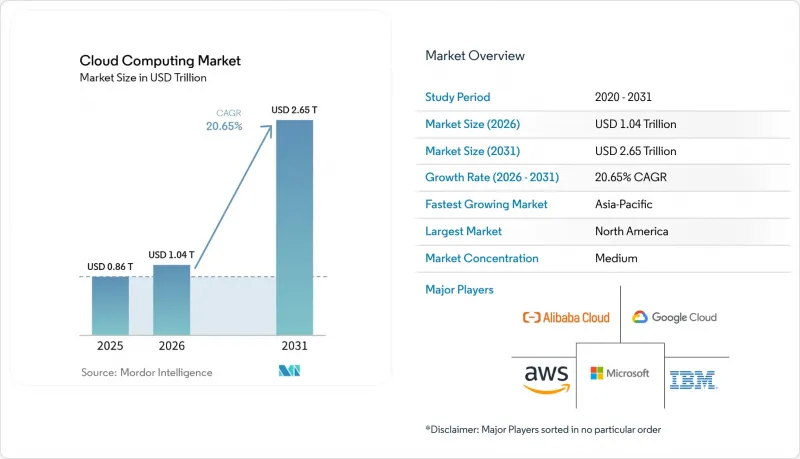
本レポートは、サービスモデル(IaaS、PaaS、SaaS)、展開モデル(パブリッククラウド、プライベートクラウド、ハイブリッドクラウド)、エンドユーザー業種(IT・通信、BFSI、製造など)、組織規模(大企業、中小企業)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のクラウドコンピューティング市場の動向と洞察
基幹業務向けソフトウェアにおけるSaaSの爆発的な普及
クラウド移行の対象は、もはや生産性向上のためのワークロードにとどまらず、ミッションクリティカルな企業資源計画(ERP)、顧客関係管理(CRM)、財務システムにまで及んでおり、この変化がクラウドコンピューティング市場全体をますます形作っています。デルタ航空は2024年、SaaSを活用してAI駆動型のパーソナライゼーションと定時運航率の向上を実現するため、5億米ドル規模のデジタルコア刷新を完了しました。この転換により、継続的な機能更新と組み込み型分析が実現し、オンプレミス型ソフトウェアでは実現できないリアルタイムの意思決定が可能になりました。規制対象の業界では、SaaSスタックに組み込まれた標準化されたコンプライアンス管理の恩恵を受け、監査の迅速化と運用コストの削減が進んでいます。移行を遅らせている組織は、SaaSを優先して導入している同業他社と比較して、機能面のギャップや製品サイクルの遅延というリスクに直面する可能性があります。
弾力的なコンピューティングを必要とするジェネレーティブAIワークロードの急増
大規模言語モデルのトレーニングには、数千台の高帯域幅GPUを並列で稼働させる必要があり、従来のエンタープライズワークロードのフットプリントをはるかに上回ります。オラクルは、2025年にOpenAIを支援するテキサス州の拠点向けに、400億米ドル相当のNVIDIAプロセッサを確保しました。このような規模の拡大は、データセンターの電力、冷却、ネットワークファブリックの設計に劇的な変化をもたらしています。プロバイダー各社は、高まる需要を満たすため、AIに最適化されたシリコン、直接液体冷却、高速相互接続を軸にアーキテクチャの再構築を進めています。顧客は、バースト的なAI実験や本番環境での推論に対して、容量と有利なコスト構造を保証できるベンダーへと傾倒しています。
データローカリゼーション法が世界の展開を分断
管轄区域ごとのデータ居住規則により、プロバイダーはインフラを重複させ、独立した論理環境を構築せざるを得ず、コストと運用の複雑さが増しています。多国籍企業は、ストレージ、処理、人員のアクセスに関して重複する義務に直面しており、多くの場合、アーキテクチャの再設計やサービス価格の上昇を余儀なくされています。
セグメント分析
Platform-as-a-Service(PaaS)は、2026年から2031年にかけてCAGR22.85%で拡大すると予測されており、これはサービスモデルの中で最も速いペースです。SaaSは2025年の収益において52.87%という圧倒的なシェアを維持しており、一方、Infrastructure-as-a-Service(IaaS)は依然としてその基盤となる弾力的な土台となっています。PaaSの波を後押ししているのは、コンテナオーケストレーション、サーバーレスランタイム、そしてリリースサイクルを数ヶ月から数週間に短縮するローコードツールです。アマゾンは、こうしたPaaSワークロードに対応するAI中心のデータセンターに1,500億米ドルを割り当てました。プロバイダーが組み込みのセキュリティやAIサービスでプラットフォームを充実させるにつれ、開発者はインフラの細部にこだわるのではなく、ユーザー価値に注力する自由度を高めています。
クラウドコンピューティング市場において、PaaSベンダーは業界固有のフレームワークや統合されたMLOpsを通じて、差別化を図りつつあります。これらの機能により、高度な分析の導入期間が短縮され、コードの品質が向上し、開発者の負担が軽減されます。こうした組み合わせにより、PaaSはデジタル製品のための戦略的手段としての地位を確立し、迅速な実験と継続的デリバリーを支えています。
2025年にはプライベートクラウドが収益の46.62%を占めるもの、ハイブリッドクラウドはCAGR22.24%で拡大しています。このモデルでは、機密性の高いワークロードについてはデータを近くに保持しつつ、テスト、分析、災害復旧の際にはパブリッククラウドの容量をバースト的に活用できます。企業がオンプレミスのコア環境と外部委託の容量全体でKubernetesのコントロールプレーンを標準化していくにつれ、ハイブリッド展開におけるクラウドコンピューティング市場の規模は急激に拡大する見込みです。
オラクルとAWSのクロスクラウド提携により、データ出力料金が撤廃され、オラクル・データベースがどちらのプロバイダー上でもシームレスに稼働できるようになりました。相互運用性によりベンダーロックインへの懸念が軽減され、顧客はパフォーマンスや価格に応じて最適な選択が可能になります。その結果、ハイブリッド戦略は、コンプライアンス確保のための安全弁であり、リスクの高い全面的な移行(フォークリフト・マイグレーション)を伴わない近代化への足がかりと見なされています。
地域別分析
北米は、クラウド導入における早期のリードと、デジタルネイティブ企業の密集したクラスターのおかげで、2025年の収益の24.18%を占めました。投資は引き続き進められています。Amazonはペンシルベニア州とノースカロライナ州のキャンパスに300億米ドルを投入しており、Microsoftは2025会計年度に800億米ドル規模の容量拡充を計画しています。同地域の成長は現在、人材や研究拠点への近接性を必要とするAIワークロードを中心に展開しています。企業が冗長性とコスト最適化のためにワークロードを分散させる中、カナダとメキシコも新たな機会を開拓しています。
欧州では、積極的なデジタルトランスフォーメーションの目標と厳格なデータ主権規制とのバランスが取られており、これがクラウドコンピューティング市場における同地域の軌道を形作っています。企業は、機密データを現地に保持しつつ、開発や分析には世界のクラウドを活用するハイブリッドアーキテクチャを好んでいます。OVHcloudなどのプロバイダーは、欧州内データ保持を独自のセールスポイントとして強調しています。ブレグジット後の地政学的変化により、英国企業は変化し続ける国境を越えたデータ協定に対応せざるを得ず、これがハイブリッド導入をさらに後押ししています。
アジア太平洋地域は、CAGR21.65%が見込まれる、将来の拡大の原動力です。インフラプロジェクトは急速に拡大しており、Sify社はインドのAIに特化したデータセンターに50億米ドルを投資する予定です。アリババクラウドやテンセントクラウドといった国内大手が中国市場を独占する一方、国際的なプロバイダーは日本、韓国、インド、そして急成長中のASEAN諸国をターゲットにしています。各国政府は「クラウドファースト」政策やスマートシティ計画を後押ししており、スケーラブルなプラットフォームへの需要を加速させています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 基幹エンタープライズソフトウェアにおけるSaaSの爆発的な普及
- 弾力的なコンピューティングを必要とするジェネレーティブAIワークロードの急増
- 業界特化型クラウドプラットフォーム(コンプライアンス対応のブループリント)
- EU・GCCにおけるソブリンクラウドの義務化
- XR・自律運用向けの10ミリ秒未満のエッジ・クラウドゾーンの台頭
- スコープ3の目標と連動したグリーンクラウドの選定基準
- 市場抑制要因
- データローカリゼーション法が世界の事業展開を分断
- ランレートコストの超過とオンプレミスTCOの比較
- 最先端チップの輸出規制により、GPUの供給が制限
- ハイパースケールDC向けの低炭素電力の不足
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 市場におけるマクロ経済要因の評価
第5章 市場規模と成長予測
- サービスモデル別
- IaaS
- PaaS
- SaaS
- 展開モデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- エンドユーザー業種別
- IT・通信
- BFSI
- 製造
- 小売・消費財
- ヘルスケア・ライフサイエンス
- その他
- 組織規模別
- 大企業
- 中小企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amazon(AWS)
- Microsoft
- Google Cloud
- Alibaba Cloud
- IBM
- Oracle
- Salesforce
- SAP SE
- Adobe
- Tencent Cloud
- Huawei Cloud
- Rackspace
- VMware
- Snowflake
- Workday
- ServiceNow
- DigitalOcean
- OVHcloud
- Linode
- Nutanix
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日

