


欧州の太陽光パネルリサイクル:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Solar Panel Recycling - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125571
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
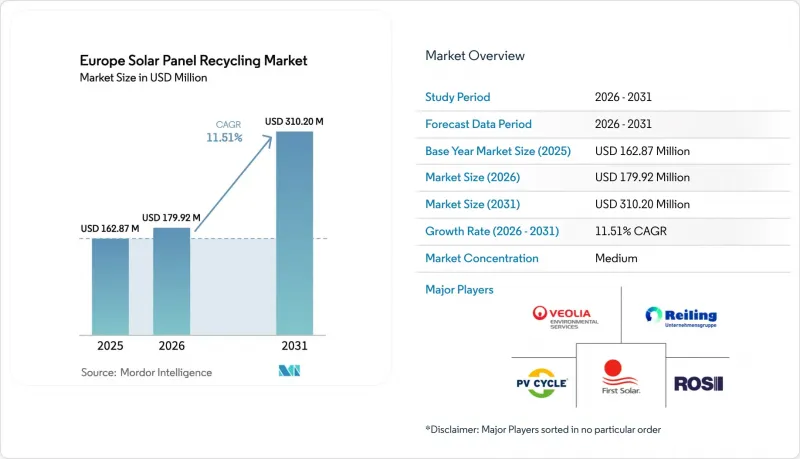
Mordor Intelligenceによると、欧州の太陽光パネルリサイクル市場規模は、2025年の1億6,287万米ドルから2026年には1億7,992万米ドルへと拡大し、2026年から2031年にかけてCAGR 11.51%で推移し、2031年には3億1,020万米ドルに達すると予測されています。
本レポートは、処理方法(熱処理、機械、レーザー)、パネルタイプ(結晶シリコン、薄膜)、耐用年数(通常劣化、早期劣化)、回収材料(ガラス、シリコンウエハ、銀、アルミニウム、その他の金属)、地域(英国、フランス、イタリア、スペイン、オランダ、ベルギー、ポーランド、スウェーデン、ノルウェー、ロシア、その他欧州)ごとに分類されています。
欧州の太陽光パネルリサイクル市場の動向と洞察
EUの太陽光発電設備導入量が急速に拡大し、年間70GW以上に達する
太陽光発電設備の導入量は2024年に70GWを超え、今後も同程度の年間増加ペースを維持する見込みであり、これにより2031年までに250万トンと推定される先送りされていた廃棄物の急増が前倒しされることになります。処理量の増加は、リサイクル業者に10年以上のプラント稼働期間を支える長期的な見通しをもたらします。2024年にはドイツとスペインがそれぞれ14GW以上を貢献し、設備の撤去を事前に手配する回収パートナーシップの必要性を加速させています。また、環境当局が設置登録簿と照らし合わせてモジュールの流れを追跡するようになったため、この成長により埋立規制も厳格化されています。これらの要因が相まって、予測可能かつ大規模な原料供給源が生まれ、これにより債権者が大規模なリサイクル能力への融資を行うよう促されています。
WEEE・EPRに基づく製造業者負担の義務的リサイクル
2012年のWEEE改正・各国におけるEPRの国内法への組み込みにより、製造業者はすべての回収・処理費用を負担することが義務付けられています。これにより、リサイクル業者にとって処理量のリスクは排除されますが、処理施設までの距離が400 kmを超える場合、手数料の利益幅が圧迫されることになります。フランスのSOREN制度では、2024年に6,200トンの太陽光発電廃棄物が回収され、2023年比で40%増加しました。これは、規制の歯止めが完全に機能していることを証明しています。ドイツのStiftung EARは、未登録の輸入に対して罰金を科し、受動的な順守はもはや容認されないことを示しました。これらの罰則は、分解しやすいようモジュールの再設計を促し、間接的にリサイクル収率の向上につながっています。
EU域内を横断する大型モジュールの高い物流コスト
モジュールが300 kmを超えて輸送される場合、コスト構造の大部分を輸送費が占め、ポーランドからフランスへの一部のルートでは1キログラムあたり0.12ユーロに達します。バーゼル条約に基づく書類手続きや鉛・カドミウムの検査により、1週間ほどの遅延が生じ、リサイクル業者のキャッシュフローを圧迫しています。地域の破砕拠点では重量を最大70%削減できますが、10~15カ所のサテライト拠点に同様の設備を導入することは、小規模事業者にとって財務状況を逼迫させる要因となっています。
セグメント分析
2025年の売上高の65.8%は機械式破砕が占めました。これは、従来のラインがすでに減価償却を終えており、運用が容易なままであるためです。しかし、レーザーシステムはCAGR16.9%で拡大しており、これはすべてのプロセスの中で最も高い伸び率です。これは、95%のガラス純度と、残留物のないウェハーが得られることで、より高い販売価格が得られるためです。米ドル換算で、レーザー導入プラントは1トンあたり25~30米ドルの付加価値を生み出しており、年間処理量が5,000トンを超える場合、300万ユーロの設備投資を償却するのに十分な差額となります。ROSI Solar社のハイブリッドフローは、アルミニウム除去のための低コストな破砕と、高品位な分画を得るためのレーザー仕上げを組み合わせたもので、進化するWEEE(廃電気電子機器)の大気排出基準に沿った、実用的な橋渡し戦略を示しています。予測期間を通じて、薄膜モジュールや小規模な供給業者向けには依然として機械的な処理方法が用いられるでしょうが、レーザー装置は高品質な分級品を主導し、欧州の太陽電池パネルリサイクル市場における環境コンプライアンスの新たな基準を打ち立てる態勢にあります。
導入の決定的な判断基準は、依然として操業規模です。年間2,500トン未満の場合、単純なシュレッダーが設備投資額や稼働率の面で優位であり、東欧や地中海沿岸の小規模市場では確固たる基盤を築いています。しかし、各国の入札では回収率が評価基準として重視されるようになっており、調達動向は徐々にレーザー式や熱化学式ラインへとシフトしつつあります。EUイノベーション基金による公的資金は、特に回収率85%超を優先しており、これにより将来の処理能力は高度な構成へと事実上誘導され、欧州の太陽光パネルリサイクル市場の市場情勢において基本的な機械式プラントの長期的なシェアは縮小することになります。
2025年には、結晶シリコンモジュールが回収廃棄物の81.6%を占め、その設置シェアを反映しています。ガラス、アルミニウム、シリコン、銀といった多様な材料構成により、結晶シリコンモジュールは引き続き欧州の太陽光パネルリサイクル市場の経済的基盤となっています。一方、薄膜CIGSは、第一世代の電力会社向けアレイの多くが予想より早く故障しているため、CAGR19.1%で成長しています。CIGSパネルには銀は含まれていませんが、インジウムとガリウムが含まれており、これらは「重要原材料法」において戦略的原材料に指定されたことで、ドイツやイタリアにおける専門的な回収事業の推進力となっています。ファースト・ソーラーのような早期導入企業は、テルル化カドミウム材料の90%を回収して再利用することで、クローズドループ型リサイクルの実現可能性を示しています。
規制コストのばらつきも、各セグメントの経済性にさらなる影響を与えています。薄膜リサイクル業者は有害廃棄物処理許可の管理が必要であり、これにより1トンあたり50~100ユーロの追加コストが発生します。結晶系処理業者はこうした追加費用を回避できますが、最新のモジュールではメタライゼーションの含有量が減少しているため、銀の回収量が減少する可能性があります。パネルOEM各社は、自社のリサイクル実証事業と連動した回収プログラムでこれに対応しており、この動向を象徴するのがトリナ・ソーラーの2024年製完全リサイクルモジュールです。これは、メーカーによる管理が材料の循環サイクルを短縮し、欧州の太陽光パネルリサイクル市場における各パネルカテゴリー間の競合構造を再構築できることを示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EUの太陽光発電設備導入量は急速に拡大し、年間70GWを超える
- WEEE・EPRに基づく、製造業者負担による義務的なリサイクル
- 高付加価値のシリコン・銀回収技術の商用化
- 太陽光発電廃棄物の処理を優先するEUの「重要原材料法」
- EV用バッテリー向け再生ソーラーグレードシリコンに対する自動車メーカー(OEM)の需要
- 市場抑制要因
- EU域内を横断する大型モジュールの物流コストの高さ
- 専用リサイクルライン(処理能力:年3万トン未満)の段階的な拡大
- 銀価格の変動がリサイクル業者の投資収益率(ROI)を損なう
- サプライチェーン分析
- 規制状況(WEEE、エコデザイン、EPR)
- 技術動向(機械、熱、化学、レーザー、熱機械)
- ポーターのファイブフォース
第5章 市場規模と成長予測
- プロセス別
- 熱処理
- 機械
- レーザー
- パネルタイプ別
- 結晶シリコン
- 薄膜
- 耐用年数別
- 通常劣化(25年超)
- 早期劣化(10年未満)
- 回収材料別
- ガラス
- シリコンウエハ
- 銀
- アルミニウム
- その他の金属(銅、インジウムなど)
- 地域別
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- ベルギー
- ポーランド
- スウェーデン
- ノルウェー
- ロシア
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Veolia Environnement S.A.
- Reiling PV-Recycling GmbH
- ROSI Solar
- PV Cycle
- First Solar Inc.
- SunPower Corporation
- JA Solar Holdings Co. Ltd.
- Trina Solar Co. Ltd.
- Canadian Solar Inc.
- Renesola Ltd.
- Suez SA
- 9-Tech Srl
- Soren(PV Cycle France)
- Envaris GmbH
- Iberia Solar Recycling(Endesa)
- REC Solar EMEA GmbH
- SMA Solar Technology AG
- Enel Green Power(3Sun recycling)
- Greenmet Solar
- Solarglass Recycling BV
- Norsk Solar Recycling AS
- Apellix Laser Ablation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


