


回旋筋腱板治療:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Rotator Cuff Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125478
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、回旋筋腱板治療市場の規模は、2025年の7億6,078万米ドルから2026年には7億9,030万米ドルへと拡大し、2026~2031年にかけてCAGR4.75%で推移し、2031年には9億9,679万米ドルに達すると予測されています。
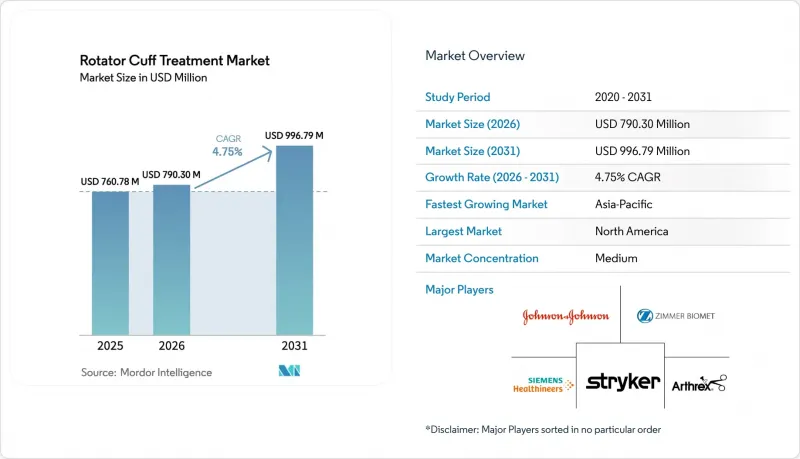
本レポートは、治療タイプ(外科的治療[関節鏡下修復術、その他]、その他)、製品タイプ(インプラント、外科用器具、その他)、患者年齢層(50歳未満、その他)、適応症(スポーツ、その他)、損傷重症度(部分層断裂、その他)、エンドユーザー(病院、その他)、地域(北米、その他)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界の回旋筋腱板治療市場の動向と洞察
スポーツと仕事に関連する肩の損傷の発生率の増加
頭上での動作を伴うスポーツや肉体労働への参加により、労働年齢層の成人における腱板損傷の発生率が上昇しており、損傷は高齢層に限られるという従来の認識が覆されつつあります。米国労働統計局の記録によると、2024年には肩に関連する労災請求が14万2,000件あり、2023年から9%増加しました。そのうち、建設業、倉庫業、医療分野が全件数の61%を占めています。35歳から50歳のレクリエーションアスリートでは、クロスフィット、ピックルボール、障害物コースレースなどの影響により、部分断裂の発生頻度が10年前と比べて23%増加しています。早期の外科的介入は、生産性と運動能力を維持し、診断から修復までの期間を短縮するとともに、低侵襲修復術の適用対象者を拡大します。雇用主による予防策は負傷の増加ペースに追いついておらず、1件あたりの償還額が減少しているにもかかわらず、手術件数は持続的に増加しています。
加齢に伴う変性断裂の増加
世界の高齢化は、最も持続的な構造的な追い風となっています。65歳以上の患者はすでに手術件数の44.84%を占めており、国連の予測によると、この層は2050年までに16億人に倍増すると見込まれています。変性性断裂は、筋力が低下して臨床評価が必要になるまで無症状で進行することが多く、イメージングへのアクセスが広がるにつれて、潜在的な症例が蓄積され、手術対象となるケースが増加する見込みです。日本では2025年、70歳以上の患者における肩関節鏡手術件数が12%増加したと報告されています。これは、外来診療の保険適用範囲の拡大と、高齢者が自立した生活を維持したいという願望によるものです。逆型肩関節置換術は、大規模で修復不可能な断裂に対する標準的な救済選択肢となっており、機能スコアの優位性から半関節置換術を上回っています。
高度インプラントと生物製剤の高コスト
無細胞真皮マトリックスの費用は2,500~4,500米ドル、多血小板血漿キットは1症例あたり800~1,200米ドルかかり、特に価格に敏感な市場では、メディケアの追加給付額850米ドルを上回っています。整形外科費用の40~60%を自己負担する中国やインドの患者は、手術を延期したり、縫合のみの治療を選択したりすることがよくあります。米国における価値ベース契約により、精査が厳しくなっており、外科医の68%が、治療成果のデータを用いて生物製剤の使用を正当化しなければならないというプレッシャーを感じていると報告しています。
セグメント分析
オルソバイオロジクス市場は、2031年までCAGR8.36%で拡大しています。2025年の売上高のうち、外科的修復が依然として61.53%を占めていますが、多血小板血漿(PRP)、幹細胞スキャフォールド、無細胞真皮マトリックスに関連する回旋筋腱板治療市場の規模は着実に拡大しています。現在、外科医は再断裂のリスクを低減するため、大規模で重度の断裂の修復に生物製剤による補強を組み込んでおり、これによりアンカーのみによる修復の余地が縮小し、既存ベンダーは組織工学分野への多角化を迫られています。部分断裂や治療ニーズの低い高齢者に対しては、理学療法や緩和療法が依然として第一選択となっていますが、腱の変性や失敗率の上昇が報告されていることから、コルチコステロイドの反復注射は制限されつつあります。
生物学的療法の採用が進む一方で、修復不可能な大規模な病変を対象とした、幹細胞を含まないリバース人工関節置換術用インプラントの堅調な開発パイプラインも並行して存在しています。米国肩肘外科医協会のレジストリによると、2024~2025年にかけて、リバース手術の件数は年間19%増加しています。予防プログラムやエキセントリック筋力トレーニングは早期の変性を遅らせることはできますが、機能低下が始まってしまえば手術を回避することはほとんどありません。その結果、回旋筋腱板治療市場は、修復可能な断裂に対しては生物製剤を併用した選択的関節鏡手術、救済症例に対しては人工関節置換術という、二つの軌道を維持しています。
生体材料を用いたパッチやメッシュは、CAGR9.24%で拡大しており、製品カテゴリーの中で最も速いペースで成長しています。対照的に、インプラントや固定器具は2025年の売上高の39.46%を占めていますが、一括決済の圧力によりアンカーの使用数が抑制され、市場は成熟期に入っています。ノットレスシステムは1つあたり450~650米ドルと、従来型アンカーよりも高価ですが、外来手術センター(ASC)は、手術室の回転率向上と引き換えに、この割高分を吸収しています。ストライカー社が2024年に発表した拡張現実(AR)関節鏡手術システムなどのイメージング・ナビゲーションプラットフォームは、アンカーの誤配置を22%削減し、プレミアム価格設定を支えています。
米国整形外科学会(AAOS)は、2025年に手術適応患者に対するコルチコステロイド注射の推奨を格下げしました。この指針により、薬剤サブセグメントは縮小し、資本は再生医療用スキャフォールドへとシフトしています。最小限の加工を施した同種移植片は、高度に架橋された代替品が12%であるのに対し、本来の成長因子の68%を保持しており、腱の統合を促進します。保険者が治療成果データを要求する中、ベンダー各社は、プレミアム価格設定を正当化するために、生体力学的強度と治癒プロファイルを強調しています。
地域別分析
北米は2025年の売上高の39.54%を占め、その原動力となっているのは、年間約45万件の腱板修復術と、外来での生物製剤を併用した関節鏡手術を奨励する保険者の施策です。カナダの単一支払者制度による制約により待機リストは長引いていますが、米国施設への越境渡航や補足保険の普及により、患者流出は抑制されています。メキシコの医療機関は、パッケージ価格を40~60%低く設定することで米国の自己負担患者を誘致していますが、フォローアップの不備が広範な普及を妨げています。
アジア太平洋はCAGR6.22%で、最も急速に成長している地域です。中国では2025年に肩関節鏡手術件数が17%増加しました。インドの外科医は、医療機器のコストを最大の障壁として挙げており、これにより80~120米ドルの価格帯の国産アンカーシステムが普及しています。日本では、PMDAによる厳格な審査により、ハイテク製品の市場投入が18~24ヶ月遅れており、これにより既存のサプライヤーが優位な立場にあります。韓国とタイは医療ツーリズムの需要を取り込んでおり、バンコクのブムルンラード病院では、2024年に中東とオーストラリアからの患者による肩関節症例が22%増加しました。
欧州では、MDR(医療機器規則)による摩擦が生じており、新規生物製剤のCEマーク取得に最大18ヶ月の遅れが生じています。ドイツ、フランス、英国が同地域の売上高の55%を占めています。NHS(国民保健サービス)の待機期間が12~18ヶ月に達したことを受け、2024年には民間での肩関節手術件数が19%増加しました。南欧州は一人当たりの手術件数では遅れをとっていますが、医療観光を活用して国内の不足分を補っています。中東では、高所得と欧米で研修を受けた外科医の存在により、GCCが導入をリードしています。一方、南米では、ブラジルやアルゼンチンでニッチな成長が見られますが、マクロ経済の変動が依然として足かせとなっています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- スポーツと仕事に関連する肩の損傷の発生率の増加
- 高齢化による変性断裂の増加
- 低侵襲手術とロボット手術における技術の進歩
- オルソバイオロジクスと再生医療の普及拡大
- 外来手術センターへの移行による手術件数の増加
- 外来での腱板修復術を後押しする保険償還の最新動向
- 市場抑制要因
- 高度インプラントと生物製剤の高コスト
- 再断裂のリスクと手術結果のばらつき
- 厳格なEU-MDR/新規生物製剤に対するFDAの承認経路
- 新興市場における外科医の技術格差
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 治療タイプ別
- 外科的治療・根治的治療
- 関節鏡下修復術
- 開放修復術
- ミニオープン修復術
- 肩関節置換術
- リバース肩関節置換術
- ステムレス肩関節置換術
- 理学療法・緩和ケア
- 予防・保存的治療
- オルソバイオロジクス
- 多血小板血漿・成長因子療法
- 幹細胞治療
- 生体由来メッシュ・パッチ
- 医薬品による治療
- NSAIDs
- コルチコステロイド注射剤
- 外科的治療・根治的治療
- 製品タイプ別
- インプラント・固定用デバイス
- 縫合アンカー
- ノットレス固定システム
- 生体パッチ・メッシュ
- 腱移植片・スキャフォールド
- 外科用器具・動力システム
- リハビリテーション機器
- 理学療法用機器
- 装具・サポーター
- イメージング・ナビゲーションシステム
- 医薬品
- その他
- インプラント・固定用デバイス
- 患者年齢層別
- 50歳未満
- 50~64歳
- 65歳以上
- 適応症別
- スポーツ関連損傷
- 加齢性変性
- 外傷
- 損傷重症度別
- 部分層断裂
- 全層断裂
- 大規模・修復不可能な断裂
- エンドユーザー別
- 病院
- 外来手術センター
- 整形外科クリニック・診療所
- 在宅医療
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- 3S Ortho
- Aevumed
- Anika Therapeutics
- Arthrex
- Atreon Orthopedics
- Bioventus
- CONMED Corporation
- DJO Global
- Embody Inc.
- Exactech
- FH ORTHOPEDICS
- Integra LifeSciences
- Johnson & Johnson(DePuy Synthes)
- Karl Storz
- LimaCorporate
- Organogenesis
- Ossio
- Parcus Medical
- Shoulder Innovations
- Smith & Nephew
- Stryker Corporation
- Via Surgical
- Xiros Ltd.
- Zimmer Biomet