


クラウドアクセスセキュリティブローカー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cloud Access Security Brokers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125457
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、クラウド・アクセス・セキュリティ・ブローカー(CASB)市場の規模は、2025年の111億米ドルから2026年には131億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR18.21%で推移し、2031年までに302億7,000万米ドルに達すると予測されています。
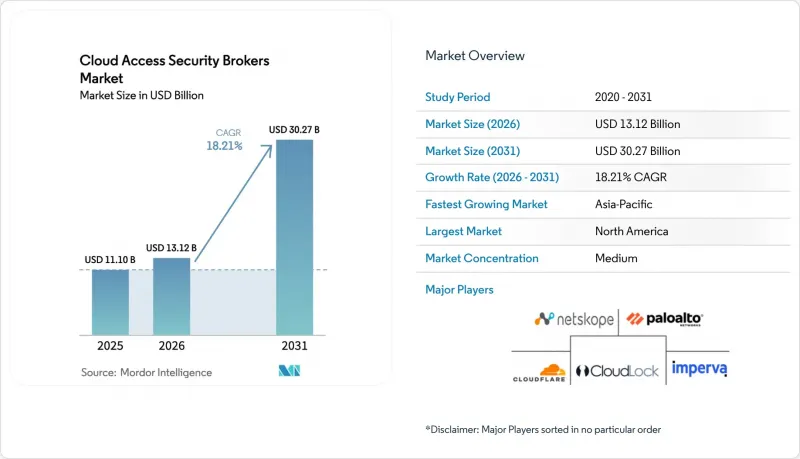
本レポートは、サービスモデル(Infrastructure As A Service、Platform As A Service、Software As A Service)、組織規模(中小企業[SME]、大企業など)、エンドユーザー(銀行・金融サービス・保険[BFSI]など)、および地域ごとに分類されています。上記のすべてのセグメントについて、市場規模および予測は金額(米ドル)で示されています。
世界のクラウド・アクセス・セキュリティ・ブローカー市場の動向と洞察
業界横断的なSaaS導入の急速な拡大
企業のSaaS導入範囲は現在、コラボレーション、CRM、ローコード開発環境にまで広がっており、従来のファイアウォールでは埋められない可視性のギャップが生じています。Nexteer Automotiveなどの製造業者は、GDPRへの準拠を維持しつつOffice 365のワークロードを保護するために、インラインCASB制御を導入しており、SaaSデータフローを管理することの業界横断的な緊急性を示しています。医療提供者は電子カルテをマルチクラウド設計に移行しており、HIPAAの義務を満たすためにきめ細かなポリシーの適用が求められています。金融機関は、サードパーティ製のSaaSプラグインに対する監視を強化しており、ベンダーの導入にあたっては、監査対応可能なレポート作成が必須条件となっています。これらの要因が相まって、クラウドアクセスセキュリティブローカー(CASB)市場全体における基本的な需要が高まっています。
ゼロトラストおよびデータ居住要件の遵守義務
規制当局は、ゼロトラストをベストプラクティスから強制的な基準へと格上げしています。EUのNIS2指令は、サプライチェーン上の不備に対して最大1,000万ユーロの罰金を科すため、組織は継続的なクラウドアクセス制御を導入せざるを得なくなっています。日本において今後導入される5段階のサイバーセキュリティ格付けは、リアルタイム監視をさらに制度化しており、シンガポールのMAS(金融管理局)のガイダンスは、金融企業に対し、アイデンティティ中心の設計に沿ったCASBツールの導入を推奨しています。米国では、大統領令14144号により、連邦機関はすべてのクラウド利用申請を検証することが義務付けられており、公共部門での導入が加速しています。こうした重複する規制要件が、市場全体の長期的な成長の基盤となっています。
マルチクラウド環境における設定のずれとシャドーポリシー
AWS、Azure、Google Cloudで並行してポリシーを実行すると、ルールの不整合が生じ、適用が弱まる可能性が高まります。シャドウITは、従業員が承認されていないSaaSツールを採用することで、データが中央の監視の範囲外に残され、リスクをさらに増大させます。日本の2024年セキュリティレポートでは、サプライチェーンの脆弱性が2番目に高い脅威として挙げられており、サードパーティのクラウドが攻撃対象領域を拡大している実情が浮き彫りになっています。現在、監査人はコンプライアンス審査の際に、データ損失対策ポリシーの不整合を指摘するようになっており、セキュリティ責任者たちは、クラウドアクセスセキュリティブローカー(CASB)市場において、CASBの導入規模拡大における最大の障壁として、ドリフト管理を挙げています。
セグメント分析
IaaSの保護市場は2031年までCAGR 19.85%で推移する見込みですが、一方、SaaSは2025年時点で依然として収益の57.40%を占めており、これはアプリケーション中心の監視を優先してきた従来の購入サイクルを反映しています。この乖離は、企業がパブリッククラウド上のKubernetesクラスターやサーバーレス関数を強化するにつれて、インフラストラクチャ・ワークロード向けのCASB市場規模が大幅に拡大することを示唆しています。
CASB市場は、DevOpsチームがCI/CDパイプライン内にガードレールを組み込めるよう、CASB、CSPM、および権限管理を融合したプラットフォームへと移行し続けています。シスコによるDeepFactorの買収は、大手ベンダーがランタイムセキュリティを自社のスタックに組み込んでいることを示しており、IaaSを中心とした次の波の契約を獲得するための競合が再燃していることを示唆しています。
2025年には大企業が売上高の62.30%を占め続ける見込みであるにもかかわらず、中小企業(SME)の市場規模はCAGR17.65%で拡大すると予測されており、クラウドによる提供がエンタープライズグレードのセキュリティ対策へのアクセスを平等化できることを証明しています。多くの中小企業はオンプレミスのツールを飛び越え、代わりにCASBをバンドルした統合型SASEサービスに直接加入することで、総所有コスト(TCO)を削減しています。
導入が拡大するにつれ、クラウド・アクセス・セキュリティ・ブローカー(CASB)業界は、オンボーディングを効率化し、スキル不足を補うマネージドサービスを提供する必要があります。Grasshopper Bankのような成功事例は、クラウドネイティブな制御機能によるコンプライアンステストの自動化が、パートナー1社あたりの統合にかかる時間を50時間短縮し、規制当局の信頼を高めることを示しています。
地域別分析
北米は、クラウド導入が成熟していることに加え、2025年までにすべての連邦機関にゼロトラスト制御の導入を義務付ける大統領令14144号など、明確に定義された規制要因により、2025年の収益の36.60%を占めました。公共部門の調達により早期導入が促進されており、カナダの組織では、州のプライバシー法に基づく国境を越えたデータフローを管理するためにCASBを導入しています。メキシコにおけるテクノロジー投資の増加も地域的な需要を後押ししており、特にNAFTA地域全体で統一されたポリシーを運用する多国籍企業の間で顕著です。
欧州では、NIS2とGDPRという2つの要因を後押しとして、投資が加速しています。最大1,000万ユーロの罰金がコンプライアンスチームを自動監視へと駆り立てる中、EUに拠点を置く企業向けのCASB市場規模は拡大する見込みです。ブレグジット後の英国企業はデータ居住地に関する規則を微調整している一方、フランスとドイツは、現地での処理を提供するプロバイダーを優先する「ソブリン・クラウド」への整合を図っています。
アジア太平洋地域は、ソブリン・クラウドの義務化や広範なデジタルトランスフォーメーションの推進により、CAGR19.15%という最も急速な成長を遂げています。日本の「アクティブ・サイバー防衛法案」および経済産業省(METI)のセキュリティ格付け制度により、継続的な監視が企業の責任として確立されています。中国の越境データ転送規制はデータ分類モジュールの導入を促進しており、インドの拡大するフィンテックエコシステムでは、監査対応可能なクラウドアクセスログが求められています。シンガポールの金融管理局(MAS)のガイドラインにより、金融ハブはゼロトラスト導入の最前線に立ち続け、クラウドアクセスセキュリティブローカー市場への地域的な貢献を深めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 各業種におけるSaaSの導入が急速に拡大しています
- ゼロトラストおよびデータ居住要件の遵守に関する規制
- SASEスタック内におけるAPIファースト型CASBの統合が急増しています
- サイバー保険料の値上がりがCASBの導入を後押ししています
- DSPM(データ・セキュリティ・ポスチャー管理)とCASBの融合
- 業界固有の事前学習済みポリシーパック(例:HIPAA、PCI-DSS)
- 市場抑制要因
- マルチクラウドにおける構成のドリフトとシャドウポリシー
- 高い偽陽性率がSOCの生産性を低下させている
- クラウドネイティブセキュリティ分野における慢性的なスキル不足
- 単一ベンダーのSASEスイートに伴うベンダーロックインへの懸念
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- CASBとDSPMの融合
- AIを活用した行動分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスモデル別
- Infrastructure as a Service(IaaS)
- Platform as a Service(PaaS)
- Software as a Service(SaaS)
- 組織規模別
- 中小企業(SME)
- 大企業
- 展開モード別
- APIベース(アウト・オブ・バンド)
- フォワード・プロキシ
- リバースプロキシ
- マルチモード/ハイブリッド
- エンドユーザー別
- 銀行・金融サービス・保険(BFSI)
- 教育
- 政府
- ヘルスケア・ライフサイエンス
- 製造業
- 小売・卸売
- IT・通信
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Netskope, Inc.
- Microsoft Corporation
- Cisco Systems, Inc.
- Palo Alto Networks, Inc.
- Skyhigh Security(formerly McAfee Enterprise)
- Forcepoint LLC
- Proofpoint, Inc.
- Oracle Corporation
- International Business Machines Corporation
- Broadcom Inc.(Symantec Enterprise Division)
- Check Point Software Technologies Ltd.
- Trend Micro Incorporated
- Lookout, Inc.
- Imperva, Inc.
- Zscaler, Inc.
- Cloudflare, Inc.
- CyberArk Software Ltd.
- Rapid7, Inc.
- Akamai Technologies, Inc.
- Trellix(formerly FireEye and McAfee Enterprise)