


インドネシアのサイバーセキュリティ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Indonesia Cybersecurity - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125443
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、インドネシアのサイバーセキュリティ市場規模は2025年に13億5,000万米ドルと評価され、2026年の16億2,000万米ドルから2031年までに40億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは20.12%となる見込みです。
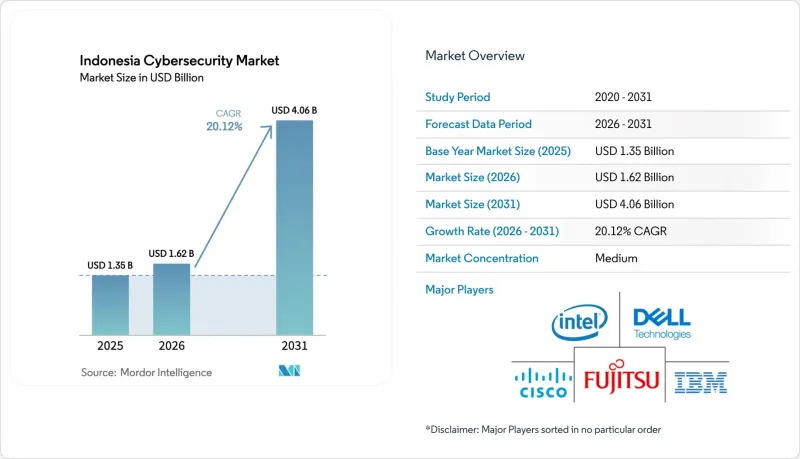
本レポートでは、業界を「提供(ソリューションおよびサービス)」、「展開モード(オンプレミスおよびクラウド)」、「組織規模(中小企業および大企業)」、「エンドユーザー業種(BFSI、ヘルスケアなど)」のカテゴリーに分類しています。市場予測は金額(米ドル)ベースで提示されています。
インドネシアのサイバーセキュリティ市場の動向と洞察
BI-FASTおよびQRISの義務化に後押しされたデジタル決済取引の急増
QRISの取引量は、2024年4月に194.06%、2024年8月には217.33%急増し、リアルタイムコードの受け入れを開始した中小企業の数が1,478万社に達したことで、攻撃対象範囲が拡大しました。取引額は2025年に1,153億4,000万米ドルに達すると予測されており、発行会社やアクワイアラーは高度な不正分析システムの導入を迫られています。Bank Neo CommerceはすでにAIを活用したディープフェイク詐欺を警告しており、決済チャネル全体における生体認証や行動分析による管理の緊急性を浮き彫りにしています。BIの「全国決済システム青写真」は、バッチ決済から即時決済への移行を推進しており、これにより検知速度に対する要件はさらに高まっています。その結果、小売決済エコシステム全体において、ネットワークベースの侵入防止ツールやAPIセキュリティツールは、オプションから必須へと移行しつつあります。
政府のPDN(国家データセンター)プログラムがサイバーセキュリティ支出を加速
チカランの拠点だけでも、25,000コア、200 TBのメモリ、40 PBのストレージを収容し、629のレガシーな政府データサイロを統合しています。2024年6月に発生したランサムウェアによるシステム停止は、282の政府機関の業務を中断させ、脆弱性に関する懸念を裏付けるとともに、ゼロトラストゲートウェイやバックアップオーケストレーションの緊急調達につながりました。バタムおよびヌサンタラでの並行構築は、マイクロセグメンテーションされたネットワーク、不変のバックアップ、および自動化されたインシデント対応を必要とする主権クラウド戦略の基盤となります。「データセンター・イン・ア・ボックス」、AI-SOCプラットフォーム、およびコンプライアンスダッシュボードを提供するベンダーは、この数年間にわたる公共部門の支出サイクルにおいて有利な立場にあります。
認定を受けたインドネシア語を話すサイバーセキュリティ人材の不足
インドネシアでは2025年までに10万人のセキュリティ専門家が必要とされていますが、2018年から2024年にかけて50万人を育成する「デジタル・タレント・スカラシップ」プログラムが実施されているにもかかわらず、実際に輩出される人数はそのほんの一部に過ぎません。高給を背景に、上級スタッフがフィンテック企業や通信企業へ流出し、重要インフラチームの要員不足を招いています。初任給の平均が年間1億2,000万~1億8,000万ルピアという高額さのため、中小企業は社内アナリストの採用を躊躇しています。その結果、MSSP契約や自動化されたSOCツールへの需要は高まっていますが、導入に時間がかかるため、インシデント対応の準備が遅れる事態が続いています。
セグメント分析
ソリューション分野は2025年の売上高の62.86%を占め、インドネシアにおけるランサムウェアの急増に対処するネットワークファイアウォール、セキュアWebゲートウェイ、エンドポイントエージェントが牽引しました。インドネシアのサイバーセキュリティ市場におけるソリューションの市場規模は、2025年に8億5,000万米ドルに達し、PDNの整備やBI-FASTコンプライアンスが包括的なプラットフォームのアップグレードを推進する中、二桁の成長軌道をたどっています。データ漏洩防止およびIDガバナンス分野は、個人データ保護法に基づく売上高の最大2%に相当する罰則の影響を受けており、これにより取締役会が暗号化や特権アクセス管理ソリューションへの投資を決定する後押しとなっています。一方、マイクロサービスを導入するデジタルネイティブ銀行の間では、コンテナワークロード保護への需要が高まっています。
マネージドサービスはCAGR17.14%を記録すると予測されており、過重な業務負担を抱えるCISOが成果ベースの契約へと転換する中、製品部門を上回る成長が見込まれています。MDR、SOC-as-a-Service、および脆弱性管理のサブスクリプションサービスは、24時間体制のアナリストを擁していない中小企業にとって魅力的な選択肢となっています。コンサルティング部門では、導入を簡素化するため、ゼロトラストの参照設計や規制ギャップ評価をパッケージ化しています。インドネシアのサイバーセキュリティ市場は引き続きハイブリッド型提供に依存しており、ベンダー各社は、設備投資の障壁を軽減するため、ハードウェアの更新、ソフトウェアライセンシング、およびマネージド検出を、ユーザー単位の統一価格にパッケージ化しています。
インドネシア中央銀行(Bank Indonesia)、金融サービス監督庁(OJK)、国家サイバーセキュリティ庁(BSSN)が依然としてデータ居住性を優先しているため、オンプレミス環境は2025年の支出の53.33%を占めました。金融機関はローカルでの鍵管理を要求しており、国有企業はパブリッククラウドの制御機能との統合性が低いメインフレームを維持しています。その結果、オンプレミスのハードウェアセキュリティモジュール、ネットワークセグメンテーションアプライアンス、およびSIEMボックスのインドネシアにおけるサイバーセキュリティ市場シェアは、更新サイクルが長いにもかかわらず、依然として高い水準を維持しています。
一方、Microsoft Azureのインドネシアリージョン、AWSジャカルタ、Telkomのバタム・ハイパースケール・サイトが稼働を開始したことに伴い、クラウド型セキュリティはCAGR19.92%で拡大しています。SaaS形式で提供されるSWG、CASB、SASEソリューションは、デジタルネイティブの銀行や、トランザクションの急増に対応する小売アプリから支持を集めています。インドネシアのクラウドセキュリティ市場規模は、One Data Policyの下で義務付けられた「モデル・トゥ・データ」アーキテクチャに牽引され、2031年までに18億5,000万米ドルを超えると予想されています。コンプライアンスと俊敏性の両方のニーズを満たす設計として、ローカルデータプレーンとクラウドコントロールプレーンを組み合わせたハイブリッドメッシュアプローチが主流になりつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- BI-FASTおよびQRISの義務化を背景としたデジタル決済取引の急増
- 政府のPDN(国家データセンター)プログラムがサイバーセキュリティ関連支出を加速させています
- インドネシアの国有企業におけるランサムウェア被害の増加
- ベカシ・カラワン製造ベルトにおける5Gおよびインダストリー4.0の導入
- シャリーアに準拠したセキュリティ管理を必要とするイスラムデジタルバンキングの拡大
- 2022年個人情報保護法(UU PDP)の施行
- 市場抑制要因
- 認定を受けたインドネシア語を話すサイバーセキュリティ人材の不足
- 第2層企業のレガシーなオンプレミス技術スタック
- サイバー保険の普及率が低い
- 監督機関の分散(BSSN、Kominfo、OJK)がコンプライアンス上の曖昧さを生み出しています
- 重要な規制枠組みの評価
- バリューチェーン分析
- 技術展望
- ポーターのファイブフォース分析
- 主要利害関係者への影響評価
- 主なユースケースとケーススタディ
- マクロ経済要因が市場に与える影響
- 投資分析
第5章 市場規模と成長予測
- 提供別
- ソリューション
- アプリケーションセキュリティ
- クラウドセキュリティ
- データセキュリティ
- IDおよびアクセス管理
- インフラ保護
- 統合リスク管理
- ネットワークセキュリティ機器
- エンドポイントセキュリティ
- その他のソリューション
- サービス
- プロフェッショナルサービス
- マネージドサービス
- ソリューション
- 展開モード別
- オンプレミス
- クラウド
- 組織規模別
- 中小企業
- 大企業
- エンドユーザー業種別
- BFSI
- ヘルスケア
- IT・通信
- 産業・防衛
- 小売
- エネルギー・ユーティリティ
- 製造業
- その他
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- IBM Corporation
- Cisco Systems Inc.
- Fortinet Inc.
- Palo Alto Networks Inc.
- Trend Micro Incorporated
- Check Point Software Technologies Ltd.
- PT Xynexis International
- PT Telkomsigma(Telkom Indonesia)
- PT Daya Cipta Mandiri Solusi(Noosc)
- PT Sakti Solusi Data
- PT Mitra Integrasi Komputindo
- Dell Technologies Inc.
- Huawei Technologies Co. Ltd.
- Microsoft Corporation
- Amazon Web Services Inc.
- Google Cloud
- CyberArk Software Ltd.
- CrowdStrike Holdings Inc.
- Kaspersky Lab
- Sophos Ltd.
- PT Xapiens Teknologi Indonesia
- Zscaler Inc.
- Darktrace plc
- PT Sigma Cipta Caraka
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日

