


タイのサイバーセキュリティ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Thailand Cybersecurity - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125437
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、タイのサイバーセキュリティ市場規模は2025年に4億8,448万米ドルと評価され、2026年の5億4,319万米ドルから2031年までに9億9,415万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは12.85%となる見込みです。
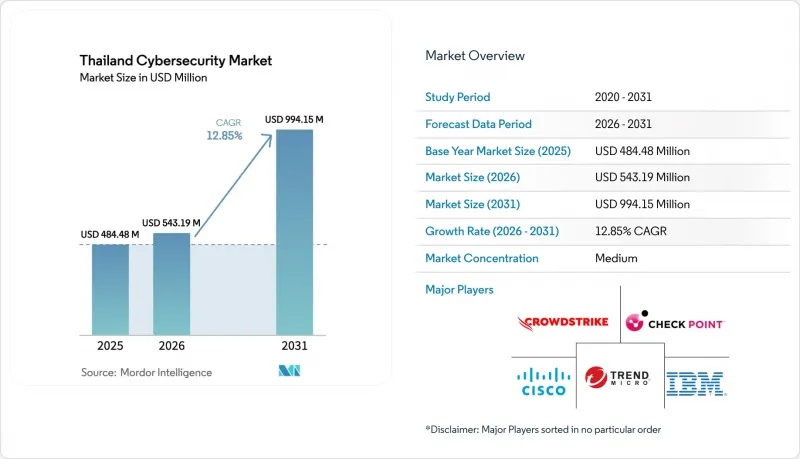
本レポートは、提供(ソリューションおよびサービス)、展開モード(オンプレミスおよびクラウド)、最終用途産業(IT・通信、BFSI、医療、製造業、小売・Eコマース、エネルギー・公益事業など)、エンドユーザー企業の規模(大企業および中小企業)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
タイのサイバーセキュリティ市場の動向と洞察
タイのBFSIにおけるデジタルバンキングの導入加速
2025年に4件のバーチャルバンク免許が発行されたことで、タイでは2026年第2四半期から第3四半期にかけての商用サービス開始に向けた道筋が整い、既存の金融機関は不正検知ワークフローにAIを導入し、異常な送金を翌日のバッチ処理ではなく、ミリ秒単位でブロックできるようになりました。この変革を支えるのが投資水準です。サイアム・コマーシャル銀行とSCBXは、API層にセキュリティを組み込んだクラウドネイティブ・プラットフォームに、合わせて184億バーツを割り当てました。PromptPayはすでに毎日1,000件以上の不審な取引を検知しており、継続的な制御検証に関する新しいPCI DSS 4.0.1条項により、運用可視性の基準はさらに高まっています。その結果、銀行が人材確保の制約を回避するため、成果ベースのマネージド検出・対応(MDR)への需要が高まっています。この動向により、タイのサイバーセキュリティ市場は、24時間365日のセキュリティオペレーションセンター(SOC)運用を維持できるサービスパートナーへの依存度をさらに高めています。
政府機関のクラウド移行の加速(G-CloudおよびNDID)
「クラウド・ファースト」指令により、各省庁は国家安全保障上の免除が適用されない限り、原則として国内クラウドを利用することが義務付けられており、3段階の分類モデルによって、一般、機密、極秘の各ワークロードに対する暗号化レベルが規定されています。ナショナル・テレコムのデータセンター部門は、2023年に14億9,000万バーツのホスティング料金を計上しており、国有インフラの収益性が早期に高まっていることが示されています。一方、NDIDは2025年に認証済みID数が4,000万件を突破し、ゼロ知識証明によるログインの試験運用を開始しており、攻撃者が通常探るデータ開示の範囲を縮小しています。電子取引開発庁が、電子マーケットプレースに対し販売者のID検証を義務付ける計画を進めていることから、本人確認APIへの需要はさらに高まっています。大規模な暗号鍵エスクローを提供できる現地企業はごくわずかであるため、タイのサイバーセキュリティ市場に参入するグローバルプロバイダーは、早い段階で信頼性を高めることができます。
タイ語を話すサイバーセキュリティ人材の不足
2025年時点で、タイ国内でCISSP資格を保有する専門家はわずか431名にとどまり、前年比でわずか12%の増加にとどまり、2026年に設定された1万件の資格取得目標には程遠い状況です。国立サイバーアカデミーは10万人以上を育成してきましたが、依然として企業の72%が人材不足を業務上のリスクとして挙げています。クラウドおよびAIセキュリティの専門知識は採用優先順位の上位を占めていますが、大学から卒業する情報セキュリティ専攻の学生は年間2,000人未満にとどまり、多国籍企業は中小企業では太刀打ちできない水準の給与を提示しています。銀行はマンディアント社と提携して独自の教育プログラムを支援しており、そのスキルは金融業界内に留まっている一方で、医療や製造業ではバイリンガルのアナリスト確保に奔走しています。タイ語による脅威フィードやプレイブックがさらに増えない限り、人材不足がタイのサイバーセキュリティ市場の成長可能性を抑制することになるでしょう。
セグメント分析
2025年のタイのサイバーセキュリティ市場において、ソリューション分野は市場シェアの60.88%を占め、支出の大部分を占めました。これは、長年導入されているファイアウォールやエンドポイントセキュリティスイートが基盤となっています。しかし、取締役会がアナリストの欠員に起因する72%の業務リスクに直面する中、サービス分野はCAGR13.64%で製品分野を上回る成長が見込まれています。マネージド検出、インシデント対応、脆弱性管理の契約は、人件費の負担なしに即座にカバーを提供し、現地のインテグレーターは監査人の要件を満たすため、タイ語の脅威フィードをダッシュボードに組み込んでいます。ネットワークおよびエンドポイントセキュリティは、True-dtacによる5Gの展開や、規制当局による2G・3Gの近々のサービス終了により、デバイス群が新たな攻撃対象領域に追いやられることを背景に、依然として最大のソリューション分野となっています。
クラウドセキュリティは、「クラウドファースト」方針と、トラフィックを自国管轄区域へ再ルーティングするPDPAのローカライゼーション条項に後押しされ、最も急速なペースで進展しています。IDおよびアクセス管理は、NDIDのユーザー数4,000万人という節目を契機にさらなる勢いを増しており、銀行やEC事業者が政府のAPIを介してログインのフェデレーション化を進めるよう促しています。一方、2026年の設立が予定されているバーチャルバンクでは、セキュリティチェックをAPIフローに直接組み込むAIネイティブの不正検知エンジンが求められており、これにより開発者はDevSecOpsへの移行を迫られています。また、遠隔医療プラットフォームによる患者記録の交換が拡大するにつれ、データ保護ツールも恩恵を受けており、病院の予算において暗号化や鍵管理の要件が定着しつつあります。
2025年においても、オンプレミス環境はタイのサイバーセキュリティ市場規模の64.27%を占めていました。これは、重要情報インフラの所有者が、規制上の安心感を得るために物理的なアプライアンスの連鎖に依存しているためです。しかし、ETDAによるより厳格なローカライゼーション指針や、新たなハイパースケーラーのリージョンの登場により、クラウドベースの制御はCAGR13.71%で拡大する見込みです。AWSはバンコクの3ゾーン構成のリージョンに50億米ドルを投じ、マイクロソフトはGulfおよびTrue IDCと提携してソブリンクラウドを展開しており、Google CloudはGulf Edgeとデータ居住地に関する協定を締結しました。
ナショナル・テレコムの政府向けクラウドは各省庁をサポートしていますが、容量の制限により移行が鈍化しており、各機関はオンプレミスのISO 27001準拠機器とパブリッククラウド上のSaaSを併用するハイブリッド構成を余儀なくされています。パロアルトネットワークスおよびGoogleと共同で開発された国家サイバーセキュリティ庁(NCSA)の「Cybershield」プラットフォームは、両ドメインにわたる統合されたテレメトリを提供し、監査担当者が単一の画面でアラートを照合できるよう支援しています。金融および医療分野の企業は、ハイブリッド環境を恒久的な状態と捉える傾向が強まっており、計算負荷の高い分析にはクラウドの伸縮性を活用しつつ、機密性の高いワークロードは現地のHSMの背後に配置することを重視しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- タイのBFSI分野におけるデジタルバンキングの導入加速
- 政府クラウド移行の迅速化(G-CloudおよびNDID)
- 5Gの展開がIoT・エッジセキュリティの需要を後押ししています
- 中小企業を標的とした「RaaS(Ransomware-as-a-Service)」攻撃の急増
- PDPAに基づくデータローカライゼーション規制の厳格化
- リアルタイム決済における不正利用が、AIを活用したSOCの需要を牽引しています
- 市場抑制要因
- タイ語を話すサイバーセキュリティ人材の不足
- 価格に敏感な中小企業の購買行動
- PDPAの賠償責任の不備に起因する、保険金額が不十分なサイバーインシデント
- EECの工場におけるOTセキュリティ統合の複雑性
- 重要な規制枠組みの評価
- 技術展望
- ポーターのファイブフォース分析
- 主要利害関係者への影響評価
- 主なユースケースとケーススタディ
- マクロ経済要因が市場に与える影響
- 投資分析
第5章 市場規模と成長予測
- 提供別
- ソリューション
- アプリケーションセキュリティ
- クラウドセキュリティ
- データセキュリティ
- IDおよびアクセス管理
- インフラ保護
- 統合リスク管理
- ネットワークセキュリティ
- エンドポイントセキュリティ
- サービス
- プロフェッショナルサービス
- マネージドサービス
- ソリューション
- 展開モード別
- オンプレミス
- クラウド
- 最終用途産業別
- IT・通信
- BFSI
- ヘルスケア
- 工業製造
- 小売・Eコマース
- エネルギー・ユーティリティ
- 航空宇宙、軍事・防衛
- その他のエンドユーズ産業
- エンドユーザー企業の規模別
- 大企業
- 中小企業(SME)
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cisco Systems, Inc.
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Trend Micro Incorporated
- CrowdStrike Holdings, Inc.
- McAfee LLC
- International Business Machines Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Singtel Cyber Security
- Thales Group
- NEC Corporation
- Accenture plc
- KPMG Thailand
- MFEC Public Company Limited
- G-Able Company Limited
- ACinfotec Company Limited
- National Telecom Public Company Limited
- Bangkok Systems and Software Co., Ltd.
- Cybertron Co., Ltd.
- Netka System Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日