


日本の超音波デバイス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Japan Ultrasound Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125422
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の日本の超音波デバイス市場規模は5億3,603万米ドルと推定されており、2025年の5億1,241万米ドルから拡大し、2031年には6億7,167万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 4.61%で成長すると見込まれています。
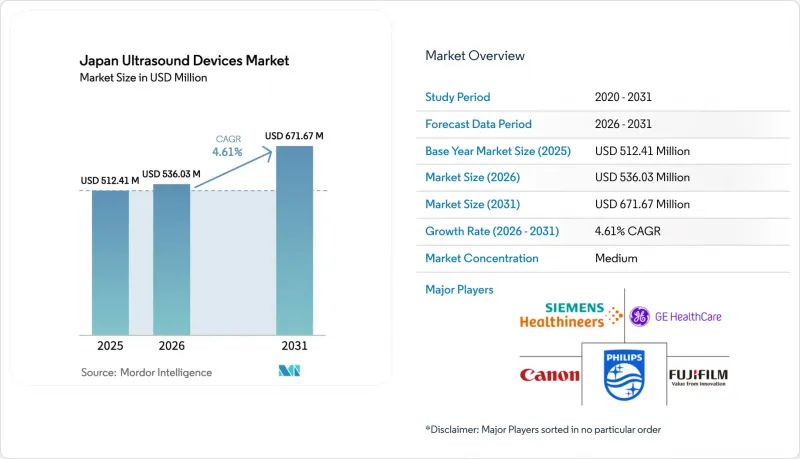
本レポートは、用途別(麻酔科、循環器科、産婦人科、筋骨格系、放射線科など)、技術別(2D超音波画像診断、3Dおよび4D超音波画像診断など)、携帯性別(据え置き型システムなど)、およびエンドユーザー別(病院・大学病院など)に分類されています。市場予測は、金額(米ドル)および数量(台数)で提示されています。
日本の超音波デバイス市場の動向と分析
慢性疾患の増加と高齢化
日本の65歳以上の人口比率は現在、総人口の30%を超え、超音波が非侵襲的かつ放射線被ばくのない診断手段を提供する心血管および筋骨格系の画像診断に対する持続的な需要を生み出しています。高齢患者が外来診療を好む傾向は、特に在宅医療やリハビリテーションサービスにおいて、携帯型スキャナーの普及を後押ししています。GEヘルスケアの「Voluson Performance 18」は、産科医不足を緩和すると同時に、周産期医療ネットワークを支援する位置づけとなっています。健康寿命の延伸を目指す政策目標は、超音波に依存する早期発見プログラムにかかっており、これが日本の超音波市場の長期的な成長の基盤となっています。
AI搭載の3D/4Dおよびハンドヘルド超音波装置の導入加速
「RN-Descartes」や「METIS Eye」といったAI駆動型ソフトウェアは、乳がん検出において手動による読影を上回る感度を示しており、日本における超音波検査技師の不足に直接的に対処しています。KOSMOSハンドヘルドプラットフォームの多施設共同試験では、91.5%の臨床適用性が報告され、救急現場や地方の診療所におけるベッドサイドでの使用が実証されました。3D/4D画像とリアルタイムAI解析の融合は、循環器学や産科における臨床的価値を拡大しますが、PMDAがこれまでに承認したAI SaMDアプリケーションは2件のみであるため、早期にライセンスを取得した企業には優位性を発揮する好機が生まれています。
PMDAの承認までの長期化と市販後調査のコスト
超音波機器ベンダーは、PMDAの承認プロセスを進めるために9~16ヶ月を要しており、これによりキャッシュフローの損益分岐点が先延ばしになり、既存の承認を取得している既存メーカーに有利な状況が生まれています。政令第169号およびISO 13485への準拠には徹底的な検証が義務付けられており、継続的な監視報告によりさらなるコストが積み上がっています。27件のAI SaMD申請のうち承認されたのはわずか2件であり、これは日本の超音波市場におけるイノベーションのスピードを鈍らせる体系的な障壁を如実に示しています。
セグメント分析
2025年、日本の超音波市場規模の29.45%を放射線科が占めており、すべての病院が腹部、血管、軟部組織の診断に汎用コンソールに依存しているため、同分野は引き続き画像診断サービスの基幹となっています。しかし、成長の軸は集中治療分野へと移行しつつあります。そこでは、ベッドサイド超音波検査が、体液補充の指針となり、気胸の検出や、血行動態が不安定な患者の心機能モニタリングに活用されています。日本医用超音波学会による認定モジュールは、技能の向上を促進し、全国的に均一な品質を確保しています。
集中治療分野の市場規模は、病院のPACSにワイヤレスで接続可能なポータブルプローブやハンドヘルド機器を集中治療専門医が導入することを後押しとして、2031年までCAGR6.38%で拡大すると予測されています。迅速な意思決定によりICUの在院日数が短縮されるため、DRG(診断関連群)による費用上限の下で運営を行う管理者にとって魅力的です。その結果、日本の超音波市場における集中治療分野のシェアは、現在の11.05%という水準を上回る可能性が高く、放射線科の優位性を徐々に薄めつつ、AIベースの血行動態解析モジュールを通じてSaaS(Software-as-a-Service)の収益を促進すると見込まれます。
3D/4Dイメージングは、産科および循環器科のワークフローに定着していることから、2025年には日本の超音波市場シェアの44.12%を占めました。体積データセットは異常検出の精度を向上させ、これは保険会社や臨床医の双方から高く評価される品質指標です。一方で、高強度集束超音波(HIFU)は、肝臓、前立腺、膵臓の腫瘍に対する非侵襲的アブレーションを評価する腫瘍学の臨床試験に後押しされ、CAGR5.79%という最も高い伸びを示しています。国内のスタートアップ企業は、フォトニクスやロボティクスのノウハウを精密なビームステアリングに応用し、診断・治療を兼ねたハイブリッドシステムの商用化を目指しています。
2Dおよびドップラー方式は、特に病院の予算が厳しい状況下において、日常的な腹部スキャンや血管検査で引き続き広く利用されています。それでも、ベンダー各社はAIによるノイズ抑制や自動測定アルゴリズムを標準的な2Dシステムに組み込み、価格を押し上げることなく臨床的価値を高めています。この「階段式イノベーション」のアプローチにより、導入範囲を広く保ちつつ、日本の超音波市場を技術の急激な陳腐化というリスクから守っています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疾患の負担の増大と高齢化
- AI搭載3D/4Dおよび携帯型超音波デバイスの導入加速
- 政府資金によるポイント・オブ・ケア超音波検査(POCUS)研修イニシアチブ
- 老朽化したアナログシステムの置き換え
- 乳房密度スクリーニングプログラムが超音波検査件数を押し上げている
- 技術革新と国内の研究開発投資
- 市場抑制要因
- PMDAの承認までの長期化および市販後調査にかかる費用
- DRG一括支払制度下における病院の設備投資の制約
- 認定超音波検査技師の不足と技能の偏り
- 低コストの中国産輸入品による価格競合
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- 麻酔学
- 循環器科
- 婦人科/産科
- 筋骨格系
- ラジオロジー
- クリティカルケア
- 泌尿器科
- 血管
- その他の用途
- 技術別
- 2D超音波画像診断
- 3Dおよび4D超音波画像診断
- ドップラーイメージング
- 高強度集束超音波
- その他の技術
- 携帯性別
- 据置型システム
- ポータブルカート型システム
- ハンドヘルド/ポケットデバイス
- エンドユーザー別
- 病院および大学附属病院
- 画像診断センター
- 外来・専門クリニック
- 在宅医療
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Canon Medical Systems Corporation
- Fujifilm Holdings Corporation
- GE HealthCare
- Hitachi Ltd.
- Koninklijke Philips N.V.
- Siemens Healthineers AG
- Hologic Inc.
- Samsung Medison Co. Ltd.
- Konica Minolta Inc.
- Mindray Bio-Medical Electronics Co. Ltd.
- Neusoft Medical Systems Co. Ltd.
- Esaote SpA
- Carestream Health Inc.
- Becton, Dickinson and Company
- Fukuda Denshi Co. Ltd.
- Butterfly Network Inc.
- Clarius Mobile Health Corp.
- Chison Medical Technologies Co. Ltd.
- Alpinion Medical Systems Co. Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日