


シンガポールのサイバーセキュリティ:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Singapore Cybersecurity - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125412
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のシンガポールのサイバーセキュリティ市場規模は30億7,000万米ドルと推定されており、2025年の26億5,000万米ドルから成長し、2031年には64億1,000万米ドルに達すると予測されています。
2026~2031年にかけてCAGR15.86%で成長し、この都市国家が東南アジアのデジタル司令塔としての地位を確固たるものにする見込みです[1]シンガポールサイバーセキュリティ庁(CSA)、「Singapore Cyber Landscape 2024」、csa.gov.sg。
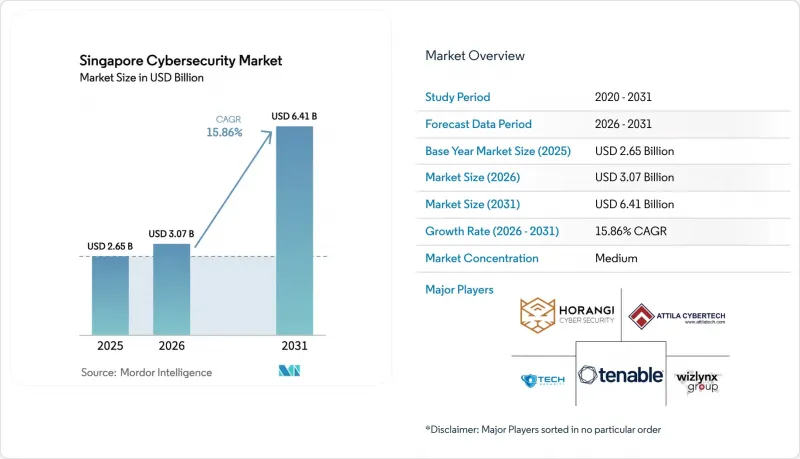
本レポートでは、産業を「オファリング(ソリューションとサービス)」、「展開モード(クラウドとオンプレミス)」、「エンドユーザー産業(BFSI、ヘルスケア、IT・通信、産業・防衛、製造業、小売・eコマース、エネルギー・公益事業、その他)」、「エンドユーザーの企業規模(中小企業(SME)と大企業)」によって分類しています。
シンガポールのサイバーセキュリティ市場の動向と洞察
政府による全国的なゼロトラストアーキテクチャの義務化
規制当局は現在、すべての重要情報インフラ所有者に対し、ゼロトラストのロードマップの提出を義務付けており、2024年11月までに96%が計画を提出しました。金融機関はこれに対応し、トラフィックのマイクロセグメンテーションを実施した結果、運用開始から1年以内に不正アクセス事例を42%削減しました。予算サイクルでは、セキュリティ支出の最大28%がID確認分析に割り当てられており、コンテキスト認識型アクセス制御への需要の高さが浮き彫りになっています。複数機関による設計審査の効率化により、ポリシー承認までの期間が34日に短縮され、従来の遅延が半減したことで、ベンダーは収益計上を加速させることが可能になりました。これらの動きが相まって、ゼロトラストの実施があらゆる主要な入札の核心に位置づけられ、適応型トラストスコアリングをサポートするサプライヤーに決定的な優位性をもたらしています。
デジタル銀行免許の迅速化が次世代BFSIセキュリティ支出を牽引
デジタルフルバンク免許取得者は、2024年末までに18億シンガポールドルの預金を集め、これはシンガポールの個人貯蓄総額の4%に相当します。新規参入各社は、初年度に営業支出の約22%をサイバーセキュリティに充てました。この傾向は既存事業者にも見られ、2024年にはレジリエンスへの投資が36%増加し、4億9,100万シンガポールドルに達しました。ポスト量子暗号技術の試験導入により、すでに国内の銀行間取引の12%が保護されています。現在、競争上の優位性は、脅威インテリジェンスの迅速な取り込みとコンプライアンス証拠の自動化にかかっており、予算はスタンドアロンのアプライアンスではなく、マネージド型検知・対応(MDR)プラットフォームへとシフトしています。銀行セクタにおける早期導入の波は、決済、資産運用、資本市場システムへと波及しており、シンガポールのサイバーセキュリティ市場における総潜在需要を拡大させています。
CREST認定人材の不足がサービスコストを押し上げ
2024年時点で、現地で活動するCREST認定プロフェッショナルは530名にとどまり、需要の1,200名に対して56%のギャップが生じています。シニアアナリストの給与中央値は14%上昇して11万7,000シンガポールドルとなり、マネージドセキュリティサービスプロバイダ(MSSP)の利益率を圧迫しています。MSSP各社は自動化を活用してTier-1チケットの件数を35%削減しましたが、依然として多くの企業が、シートライセンス価格の引き上げを通じて賃金上昇分を転嫁しています。人材不足が継続しているため、大規模な導入が遅れ、稼働開始までの期間が長期化し、短期的な収益化が鈍化しています。人材育成のパイプラインが大幅に拡大しない限り、人材供給の不足が、シンガポールのサイバーセキュリティ市場が予測通りのペースで拡大する能力を制限し続けると考えられます。
セグメント分析
2025年、サービス部門はシンガポールのサイバーセキュリティ市場シェアの59.60%を占め、これは23億シンガポールドルのマネージドセキュリティサービス収益に支えられたものです。平均検知時間(MTD)は2022年の8時間から2024年には2時間に短縮され、24時間365日のモニタリングへの投資が成果を上げていることが証明されました。越境脅威インテリジェンスを統合しているプロバイダは、92%の契約更新率を達成し、産業全体の中央値である84%を上回りました。顧客は、保険仲介やインシデント対応の定額契約をモニタリングサービスとセットで契約する傾向が強まっており、MSSP(マネージドセキュリティサービスプロバイダ)にとって年金のような安定した収益源となっています。これらの要因により、シンガポールのサイバーセキュリティ市場は堅調な2桁の成長を維持しています。
クラウドセキュリティは、企業のクラウドワークロード導入率が84%に達していることを背景に、2031年までCAGR15.52%で推移する見込みです。MAS(シンガポール金融管理局)の規則改正により、必須のコントロール目標が8項目から11項目に拡大され、デューデリジェンスのサイクルは厳格化されましたが、対象となる支出規模は拡大しています。セキュリティ態勢管理と自動修復機能を組み合わせたベンダーは、現在、顧客1社あたり毎月37件のポリシー更新を実行しており、これは2022年の3倍の水準です。従量課金制の価格設定は、eコマースの繁忙期における急速なスケールアウトに最適です。その結果、シンガポールのサイバーセキュリティ市場において、クラウドネイティブソリューションは、アプライアンスの更新ペースを引き続き上回り続けると考えられます。
2025年においても、オンプレミス導入はシンガポールのサイバーセキュリティ市場シェアの54.30%を占めており、金融セクタのデータベースの71%は信頼できる施設にコロケーションされています。Tier-4のフロア面積は66万m2に達し、大手銀行や決済ネットワークにレイテンシーが制御された環境を提供しています。ハイブリッド型のフォレンジックワークフローにより、証拠処理時間が27%短縮され、規制対象のワークロードに対する段階的な移行経路の有効性が実証されました。これに伴い、既存企業の多くは、クラウドファースト型のアプリケーションを試験導入している一方で、境界セキュリティハードウェアの更新を継続しています。
クラウド導入は、2025~2027年にかけて計画されている300MWの追加ハイパースケールIT負荷に支えられ、CAGR16.93%が見込まれています。「グリーンデータセンター」基準を満たす事業者は、PUEが1.3未満であると報告しており、これによりラック内セキュリティアクセラレータに充てるエネルギー予算が確保されています。CPU秒単位で課金される新しい一括ライセンス料金体系により、月々の請求額の変動が18%減少したことで、CFOの懸念が和らぎました。プロビジョニング時間の短縮により、スタートアップ企業は数週間ではなく、数時間でSOCインフラを稼働させることが可能になります。これらの利点により、クラウドの採用はシンガポールのサイバーセキュリティ市場において引き続き最前線に位置し続けると考えられます。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- シンガポール政府による全国的なゼロトラストアーキテクチャの導入義務化
- デジタル銀行の免許取得の加速による次世代BFSIセキュリティ投資の牽引
- SGX上場企業に対するサイバーインシデント開示の義務化に関する規則
- トゥアス・メガポートとジュロン島の再開発に伴う、OTセキュリティ需要の高まり
- 5G SAネットワークの展開に伴うクラウドネイティブなセキュリティ機能の必要性
- 地域のサイバーセキュリティ関連知的財産の創出に向けた研究開発(R&D)税制優遇措置
- 市場抑制要因
- CREST認定人材の不足によるサービスコストの上昇
- 細分化された中小企業市場における従来型アンチウイルスソフトを基準とした価格設定の継続
- 外国のMSSPによるデータレイクのホスティングを制限するデータ主権条項
- コンプライアンス要件の重複(CSA CCOP対MAS TRM)による販売サイクルの長期化
- 重要な規制枠組みの評価
- バリューチェーン分析
- 技術展望
- ポーターのファイブフォース
- 主要ユースケースと使用事例
- マクロ経済要因が市場に与える影響
- 投資分析
第5章 市場セグメンテーション
- オファリング別
- ソリューション
- アプリケーションセキュリティ
- クラウドセキュリティ
- データセキュリティ
- IDとアクセス管理
- インフラ保護
- 統合リスク管理
- ネットワークセキュリティ機器
- エンドポイントセキュリティ
- その他
- サービス
- プロフェッショナルサービス
- マネージドサービス
- ソリューション
- 展開モード別
- オンプレミス
- クラウド
- エンドユーザー産業別
- BFSI
- ヘルスケア
- IT・通信
- 産業・防衛
- 製造業
- 小売・eコマース
- エネルギー・公益事業
- その他
- エンドユーザーの企業規模別
- 中小企業(SME)
- 大企業
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Ensign InfoSecurity
- ST Engineering(Digital Systems)
- Horangi Cyber Security
- Palo Alto Networks(シンガポール)
- Cisco Systems(シンガポール)
- IBM Security Singapore
- Check Point Software Technologies(シンガポール)
- Fortinet Singapore
- FireEye Mandiant(シンガポール)
- Trend Micro Singapore
- CrowdStrike Singapore
- Darktrace Singapore
- Splunk Singapore
- SecureAge Technology
- Quann(Certisの子会社)
- Group-IB Singapore
- V-Key
- Wizlynx Pte Ltd
- InsiderSecurity
- WebOrion
- GROUP8
- Blackpanda
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日