


発電用非破壊検査(NDT):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Power Generation NDT - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125378
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、発電用非破壊検査(NDT)市場の規模は、2025年の41億8,000万米ドルから2026年には44億4,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.16%で推移し、2031年までに59億8,000万米ドルに達すると予測されています。
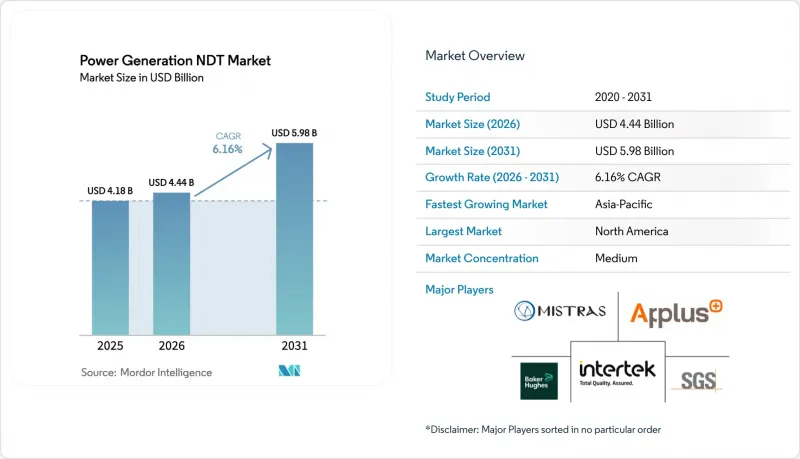
本レポートは、コンポーネント(機器、ソフトウェアなど)、検査方法(超音波検査、放射線検査、磁粉検査など)、手法(従来型/従来方式およびAI対応)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の発電用非破壊検査(NDT)市場の動向と洞察
老朽化した火力発電設備が耐用年数の終了に伴う検査サイクルを迎えています
北米および欧州の発電所所有者は、石炭火力およびガス火力発電ユニットの稼働寿命を当初の設計を超えて延長しており、これにより、ボイラー管、蒸気ヘッダー、タービンケーシングのクリープや疲労を検出するためのフェーズドアレイ超音波検査やコンピュータ断層撮影(CT)に対する需要が高まっています。検査の頻度は稼働最終年にピークを迎え、その結果、施設あたりの支出が増加し、設備の更新が加速しています。電力会社は、停止期間を短縮し、再現性を向上させる自動スキャナーを採用しています。規制当局による安全監査が厳格化される中、移動式CT機能を備えたサービスプロバイダーが、急な出動依頼を獲得しています。発電用非破壊検査(NDT)市場は、稼働期間が1年延長されるごとに、より詳細かつ頻繁な検査が義務付けられることから、恩恵を受けています。
原子力発電所の運転延長要件
規制当局は、運転許可更新の申請者に対し、ASME XIおよびIAEAの定期審査規則に基づき、圧力容器の完全性、蒸気発生器管の状態、および一次配管の健全性を検証することを求めています。ENIQ認定の手順には1件あたり50万~200万米ドルの費用がかかるため、すでに検証済みの技術を保有する既存ベンダーの地位が確固たるものとなっています。電力会社は、運転停止期間に特化した超音波検査、渦電流検査、および音響エミッション検査のキャンペーンに複数年にわたる予算を割り当てており、これにより認定サプライヤーには予測可能な収益源が確保されています。したがって、原子力分野は発電用非破壊検査市場の安定の要として機能し、化石燃料発電における支出の周期的な変動を緩和しています。フィールドロボティクスとAIを活用した解析を組み合わせたベンダーは、検査期間の短縮と、被ばく総量の低減を実現しています。
ISO 9712/ASNTレベルIII認定技術者の不足
退職者の急増と厳格な認定スケジュールにより、25~30%の人材不足が生じており、これが賃金の上昇やプロジェクトのリードタイムの長期化を招いています。規制当局が作業員の残業時間を制限し、重要なスキャン結果に対して二重審査を義務付けているため、原子力プロジェクトではこの影響が最も深刻に感じられています。サービス企業は、検査員の業務負荷を軽減するため、バーチャルリアリティ(VR)を活用したトレーニングモジュールやAIによる予備スクリーニングに投資していますが、現場への配置は依然として不足しているベテラン人材に依存しています。電力会社は、技術者の確保を事前に確保するために複数発電所をまとめた契約を結んでおり、これにより予定外の停止に対する柔軟性が低下しています。この制約により、人員を配置できる同時実施案件の数が制限され、発電用非破壊検査(NDT)市場の成長が鈍化しています。
セグメント分析
フェーズドアレイ超音波検査ラック、自動スキャナー、高エネルギーCTガントリーに対する堅調な需要により、機器部門は2025年の発電用非破壊検査(NDT)市場シェアの46.12%を占めました。原子力発電所の免許更新や化石燃料発電所の寿命延長プロジェクトでは、超音波、渦電流、放射線撮影の機能を備えたマルチモダリティのツールキットが必要とされています。電力会社が予知保全を導入するにつれ、ソフトウェアの売上高は2031年までCAGR7.01%で増加しており、ハードウェアを上回るペースで成長していますが、依然としてハードウェアを基盤としています。クラウドホスト型の分析プラットフォームは、サブスクリプションを通じて検査データを収益化しており、ベンダーの収益構造を変革しています。
カップリング剤、浸透探傷剤、放射線撮影フィルムなどの消耗品は、顧客をOEMのエコシステムに縛り付ける継続的な収益源となっています。複雑な規格や認定制度により、発電所運営者は社内スタッフによる維持管理よりも外部委託を余儀なくされているため、サービスは依然として重要な層を占めています。人材不足が深刻化するにつれ、発電用非破壊検査(NDT)サービスの市場規模は着実に拡大すると予測されています。機器のリースと長期サービス契約をセットで提供するベンダーは、2桁の契約更新率を達成しています。内部収益率(IRR)モデルでは、ハードウェアの減価償却費に加え、データ分析の生涯利用料も考慮されるようになり、価格決定メカニズムが洗練されています。
地域別分析
北米は、2025年の発電用非破壊検査(NDT)市場の売上高の38.22%を占めており、これは米国における90基以上の原子炉運転許可更新と、石炭火力発電所の寿命終了検査の未処理案件に牽引されています。カナダのCANDU原子炉の改修や、メキシコの送電網近代化プロジェクトが、さらなる勢いを加えています。明確に定義された規制の枠組みにより、機器の認定が容易になっており、また、充実したサービス供給チェーンにより、限られた停止期間内での複数クルーによる展開が可能となっています。
アジア太平洋地域は、中国の原子炉建設、インドの石炭火力発電所の近代化、および東南アジアの再生可能エネルギー目標に牽引され、2031年までにCAGR6.74%を記録し、最も急速に成長している地域です。現地のOEM各社はフェーズドアレイの生産を拡大しており、リードタイムの短縮と導入コストの削減を実現しています。地域政府はAI搭載の検査システムに対して税額控除を提供しており、デジタル技術の導入を加速させています。中国やシンガポールの研修機関ではISO 9712対応能力を拡充しており、技術者の不足は徐々に解消されつつあります。
欧州では、超音波、放射線透過、渦電流の各手法を含む定期的な安全性審査を義務付けるENSREGの厳格な原子力指令に支えられ、着実な成長を維持しています。ドイツの原子力発電所段階的廃止においても、依然として徹底的な廃止措置のための検査が必要とされており、一方、フランスの原子力発電所の運転期間延長は、ENIQ認定の手順に依存しています。北海全域での洋上風力発電の拡大に伴い、複合材製ブレードの専門的な検査需要が生まれています。調和化されたEN ISO規格は国境を越えたサービス契約を促進しており、これにより、欧州は広範な発電用非破壊検査(NDT)市場の中で、競争力がありながらも参入しやすい市場となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 老朽化した化石燃料火力発電設備が、耐用年数終了時の点検サイクルを迎えています
- 原子炉の運転期間延長に関する規定(ASME XI、IAEAの定期安全審査)
- デジタルツインと非破壊検査(NDT)データレイクを統合した予知保全プログラム
- 再生可能エネルギーのブームが、陸上・洋上風力発電向けブレード複合材の非破壊検査(NDT)プロトコルを推進しています
- レーザー・超音波技術の導入により、稼働中のボイラーに対する非接触検査が可能に
- 関税を背景としたセンサー供給チェーンの地域化により、現地での入手可能性が向上しています
- 市場抑制要因
- ISO 9712認定技術者の不足/ASNTレベルIIIの電力分野技術者の不足
- フェーズドアレイ、自動化、およびCTシステムにおける高い設備投資額
- 高解像度検査ファイルにおけるデータ過多によるボトルネック
- 特殊圧電/光学部品に対する貿易・関税ショック
- 業界バリューチェーン分析
- マクロ経済要因の影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- 機器
- ソフトウェア
- サービス
- 消耗品
- 検査方法別
- 超音波検査
- 放射線検査
- 磁粉探傷試験
- 浸透探傷試験
- 目視検査
- 渦電流検査
- 音響エミッション試験
- サーモグラフィー/赤外線検査
- コンピュータ断層撮影(CT)検査
- 手法別
- 従来型/ 従来方式
- AI活用型
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Baker Hughes Company
- Mistras Group Inc.
- SGS S.A.
- Intertek Group plc
- Applus Services S.A.
- Bureau Veritas S.A.
- Olympus Corporation(Evident)
- Eddyfi Technologies
- TEAM Inc.
- Acuren Group Inc.
- TUV Rheinland AG
- DEKRA SE
- Element Materials Technology
- Zetec Inc.
- Sonatest Ltd.
- Screening Eagle Technologies AG
- YXLON International GmbH
- Karl Deutsch Pruf-und Messgeratebau GmbH
- Cygnus Instruments Ltd.
- NOVO Test Ltd.
- Sonotron NDT
- Vibra-tion NDT Services Pvt. Ltd.
- Industrial Inspection and Analysis Inc.
- Premier NDT Services Inc.
- Ether NDE Ltd.
- Toshiba Energy Systems and Solutions Corp.
- Buffalo Inspection Services
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日


