


鉄道資産管理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Rail Asset Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 157 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125370
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、鉄道資産管理市場の規模は2026年に142億6,000万米ドルと評価されており、2031年までに191億4,000万米ドルに達すると予測されています。
予測期間を通じて、CAGRは6.06%で推移すると見込まれています。
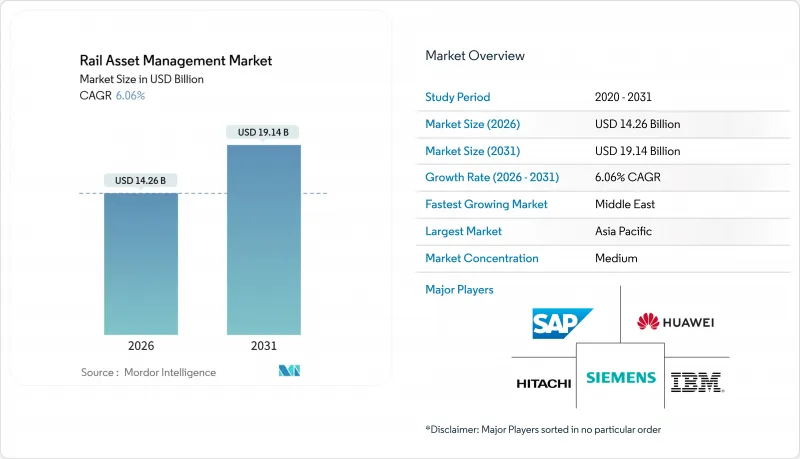
本レポートは、ソリューションタイプ(ソフトウェア・サービス)、展開(オンプレミス・クラウド)、資産の種類(車両・インフラ)、鉄道網の種類(都市鉄道、幹線旅客鉄道、貨物鉄道)、エンドユーザー(鉄道事業者、政府交通機関、インフラ保守請負業者など)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の鉄道資産管理市場の動向とインサイト
状態ベース・予知保全分析の導入
鉄道・地下鉄システムは、固定間隔でのオーバーホールから、数週間前に不具合を検知するセンサー主導の介入へと移行しており、これにより作業指示が削減され、乗務員は容量に余裕がある時期に運行停止を計画できるようになっています。スイス連邦鉄道は、2024年に1,200 kmの幹線に音響・振動センサーを設置した結果、線路の不具合が68%減少し、保守作業が21%削減されました。BNSF鉄道は、2025年に車輪衝撃データと熱画像を活用して1万2,000件の車両不具合を特定し、脱線によるコストを推定4,500万米ドル回避しました。ハードウェア価格の下落により、産業用IoTノードの価格は現在150米ドル未満で販売されており、支線や使用年数の半ばにある車両の監視も経済的に可能となり、対象となる車両群が拡大しています。公的助成プログラムでは、予測分析を組み込んだ提案に対する支援がますます増えており、貨物・旅客両方の事業者における普及が加速しています。
効率的な鉄道運営への需要の高まり
2025年には旅客輸送数と貨物輸送量が回復し、事業者各社は定時運行率と資産利用率の目標引き上げを迫られました。ドイツ鉄道(Deutsche Bahn)は、3万3,000kmに及ぶネットワーク全体にAI診断を導入し、同年に遅延時間を20%削減しました。ユニオン・パシフィック鉄道(Union Pacific)が導入した車輪軸受・レール接合部のデジタルツインにより、予定外の機関車整備費用2億米ドルが先送りされ、保守分析がどのように直接的な財務上の利益につながるかが実証されました。脱線事故が発生すると、線路の修復費、貨物損害賠償、罰金などで依然として100万~300万米ドルのコストがかかるため、経営陣は現在、ボーナスを資産の信頼性指標に連動させています。業績への影響が高まるにつれ、予知保全は、長距離貨物輸送、高速旅客輸送、地下鉄路線において、戦術的な試験運用から中核的な運用手法へと移行しつつあります。
高い初期導入コスト
1,000 kmの本線にセンサー、エッジコンピューティング、通信設備を後付けで導入するには、ライセンシングや統合費用を除いても1,500万~2,500万米ドルかかる場合があり、これは資金繰りが厳しい鉄道事業者にとって大きな障壁となっています。アルゼンチンでは、全額の資金調達ができなかったため、2024年に1億2,000万米ドルのアップグレード計画を一時停止し、交通量の多い路線での段階的なパイロット事業を選択しました。米国の小規模な地方鉄道は、路線総延長の40%を占めるもの、収益はわずか10%に留まっており、外部の支援なしでは固定費を償却することが困難です。SNC-Lavalinなどの請負業者は、複数の顧客の資産をプールすることで、事業者1社あたりのソフトウェア費用を60%削減していますが、一部の市場では、より大規模なプログラムを推進するための補助金制度の改革が依然として待たれています。コストがさらに低下するか、資金調達モデルが進化しない限り、導入のペースは地域や事業者の規模によって大きく異なるでしょう。
セグメント分析
2025年、ソフトウェアプラットフォームへの支出は鉄道資産管理市場の56.71%を占め、エンタープライズ資産管理スイート、コンピュータ化保守管理システム、デジタルツインの基盤的な役割を浮き彫りにしました。一方、サービスコンサルティング、統合、マネージド・アナリティクス、トレーニングは、CAGR6.23%を記録し、その差を着実に縮めていくと予想されます。IoTセンサーをレガシーの監視制御システム、エンタープライズリソースプランニング(ERP)システム、地理空間データベースと連携させる複雑な統合には、専門的なドメイン知識が必要ですが、社内にその知識を保有している事業者はほとんどありません。鉄道運営向けにカスタマイズされた典型的なIBM Maximoの導入には18ヶ月を要し、最初のアルゴリズムが本番環境に投入されるまでに、プロフェッショナルサービスとして1,000万~2,000万米ドルの費用がかかります。SAP S/4HANAにおいても、欧州やアジア太平洋地域で同様の傾向が見られます。
複雑さの高まりにより、鉄道会社や交通当局はリスクを外部委託せざるを得なくなっています。キャップジェミニの報告によると、2025年にかけて同社の鉄道デジタル化受注残高は35%増加しました。これは、事業者各社がデータクレンジング、モデルのキャリブレーション、乗務員交代管理プログラムの実施をシステムインテグレーターに依存したためです。アクセンチュアが欧州の3つの地下鉄向けに提供する「アナリティクス・アズ・ア・サービス」のようなマネージドサービス契約は、支出を設備投資(Capex)から運営費(OpEx)へと転換し、支払いを稼働率やコスト削減目標に連動させます。この仕組みは、人材不足や厳しい業績目標に直面している中規模の機関にとって魅力的であり、鉄道資産管理市場が今後もサービス重視の契約形態へと傾き続けることを保証しています。
2025年の世界支出に占めるオンプレミス型ソリューションの割合は63.13%でした。これは、システムを直接制御できることや、規制面での確実性が確保されているという認識に根ざした、従来からの傾向です。一方、ハイパースケーラーが総所有コスト(TCO)の低減とアップグレードサイクルの短縮を実証していることから、クラウドソリューションは年率6.29%の成長が見込まれています。2024年のAWSのケーススタディによると、資産管理のワークロードをクラウドに移行した事業者は、同様のオンプレミス環境と比較して、運用コストを31%削減し、セキュリティインシデントを45%減らし、サービス停止を54%削減できたことが示されました。ハイブリッドアーキテクチャは、その中間的な選択肢として台頭しています。例えば、ネットワーク・レール(Network Rail)は、英国のセキュリティ基準を満たすため、ミッションクリティカルな信号データをプライベートサーバーに保持しつつ、資産の状態分析をMicrosoft Azure上で実行しています。
こうしたメリットがあるにもかかわらず、各国のサイバーセキュリティ機関が厳しい認証要件を課している地域では、移行への躊躇が依然として残っています。2024年に欧州鉄道機関(EURAIL)が発表した新たなガイダンスでは、暗号化・セグメンテーションの要件が明確化され、不確実性は一部解消されたもの、管理上の負担が増加しています。資本力が限られている中小の事業者では、災害復旧機能が組み込まれ、世界規模の冗長性を備えたフルマネージドのクラウドネイティブプラットフォームが好まれています。導入事例が増えるにつれ、意思決定者は、生産性の向上と、現在では標準的な慣行と見なされている段階的なセキュリティ対策とのバランスをますます慎重に検討するようになっています。
地域別分析
2025年、アジア太平洋地域は鉄道資産管理市場の38.27%を占めました。その原動力となったのは、中国の「第14次五カ年計画」に基づく800億人民元(112億米ドル)規模のスマート鉄道推進策と、インドの20都市における地下鉄路線距離の急増です。東日本旅客鉄道は2025年、新幹線の車両にデジタルツインを導入し、予定外の保守を18%削減するとともに、オーバーホールの間隔を180万kmに延長しました。オーストラリアでは、2032年までに1万6,590人の鉄道従事者が不足すると見込まれることから、労働力不足のリスクを軽減するため、自動点検ドローンの導入を加速させました。
中東地域は、2031年までの年間平均成長率(CAGR)が7.11%と、地域別で最も高い伸びを示すと予測されています。サウジアラビアの225億米ドル規模の「リヤド・メトロ」や、UAEの110億米ドル規模の「エティハド・レール」の基幹路線には、シーメンスの「Railigent」・アルストムの「HealthHub」システムが導入されており、運用開始当初から予知保全が確保されています。湾岸協力理事会(GCC)は、2030年までに2,200 kmに及ぶ国境を越える線路を連結する計画であり、そのすべてがツイン対応のBIMモデルに基づいて設計されているため、コストのかかる後付け改修を回避できます。
北米では、2025年7月にユニオン・パシフィック社がノーフォーク・サザン社を850億米ドルで買収したことを受け、業界再編が進んでいます。これにより、全長5万マイルに及ぶ大陸横断鉄道事業者が誕生し、同社は全路線網におけるデジタルツインの標準化に取り組んでいます。米国の連邦インフラ予算では、旅客鉄道に660億米ドルが割り当てられており、そのうち80億米ドルは資産管理技術に充てられています。カナダでは、トロント~モントリオール間の高速鉄道線について、39億カナダドル(30億4,000万米ドル)規模の設計・建設・維持管理一括契約が締結されました。この契約には30年間のサービス契約が盛り込まれており、建設とライフサイクル管理を一体化した契約形態がますます普及していることを示しています。
欧州の成熟した鉄道網では、単なる拡張よりも、最適化や気候変動への耐性強化に資金が投入されています。ドイツ鉄道(Deutsche Bahn)は2025年にインフラに221億5,000万ユーロを投じる計画であり、そのうち36億2,000万ユーロがデジタル状態監視に割り当てられており、これは2024年の配分額から40%増加しています。ネットワーク・レールの「コントロール・ピリオド7」予算(556.3億ポンド)も同様に、デジタルツインや点検の自動化を優先しています。南米とアフリカは依然として発展途上の市場です。アルゼンチンでは財政難により1億2,000万米ドルのシステムアップグレードが延期された一方、南アフリカやエジプトでは依然として定期的なメンテナンスに依存しており、マクロ経済の状況が改善するにつれて、ベンダーにとっての未開拓市場となるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 効率的な鉄道運営への需要の高まり
- 政府による取り組みの増加と官民連携モデル
- 開発途上国における急速な都市化
- 状態ベース・予知保全分析の導入
- ライフサイクルコストの最適化に向けたデジタルツインの統合
- 気候変動に強い鉄道インフラへの投資
- 市場抑制要因
- 初期導入コストの高さ
- レガシーインフラの統合における課題
- ネットワーク化された鉄道資産におけるサイバーセキュリティ・データプライバシーに関する懸念
- 鉄道分野に特化したデータサイエンス人材の不足
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
- 鉄道インフラ投資の見通し
第5章 市場規模と成長予測
- ソリューションタイプ別
- ソフトウェア
- サービス
- 展開別
- オンプレミス
- クラウド
- 資産の種類別
- 鉄道車両
- インフラ
- 鉄道網の種類別
- 都市鉄道
- 幹線旅客
- 貨物
- エンドユーザー別
- 鉄道事業者
- 政府の交通機関
- インフラ維持管理業者
- 鉄道車両リース会社
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Siemens AG
- ALSTOM Holdings
- Wabtec Corporation
- Hitachi Ltd.
- Trimble Inc.
- IBM Corporation
- SAP SE
- Huawei Technologies Co.
- Capgemini SE
- Cisco Systems Inc.
- Accenture plc
- Bentley Systems Incorporated
- SNC-Lavalin Group Inc.
- ZEDAS GmbH
- AtkinsRealis Group Inc.
- Thales Group
- DXC Technology
- Eke-Electronics
- Fugro N.V.
- Konux GmbH
- TagMaster AB
- Trimble Beena Vision
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 157 Pages
- 納期
- 2~3営業日