


金属粉末:市場シェア分析、業界動向・統計、成長予測(2026年~2031年)
Metal Powder - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125355
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、金属粉末市場の規模は、2025年の72億1,000万米ドル、2026年の75億2,000万米ドルから、2031年までに95億3,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は4.86%となる見込みです。
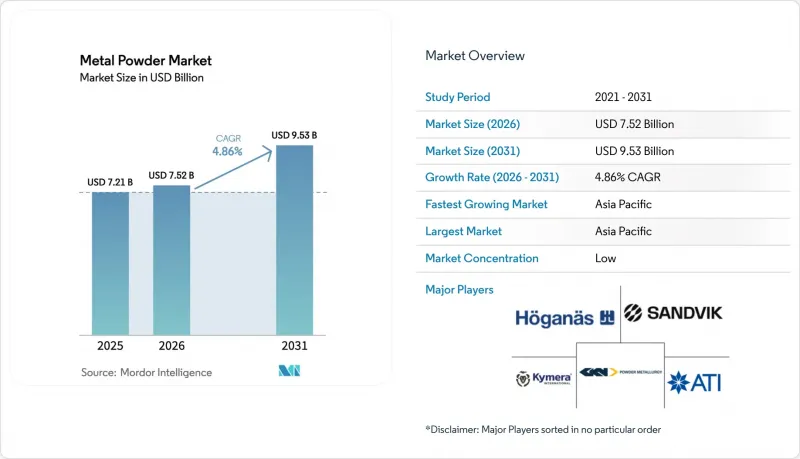
本レポートは、タイプ(鉄、青銅、その他)、プロセス(噴霧化、化合物の還元、電解、その他)、製造方法(プレス・焼結、金属射出成形、その他)、エンドユーザー産業(輸送、電気・電子、医療、その他)、地域(アジア太平洋、北米、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の金属粉末市場の動向と洞察
自動車・航空宇宙分野における軽量化プログラムの急増
自動車・航空宇宙メーカーは、ギア、コネクティングロッド、ブラケット、油圧マニホールドなどの部品に、粉末冶金技術を採用する傾向が強まっています。この変化は、車両や航空機の重量を軽減するだけでなく、ライフサイクルにおける排出量や燃料消費量の大幅な削減にもつながります。例えば、ゼネラル・モーターズ(GM)は、電気自動車プラットフォーム「Ultium」にプレス・焼結ギアを採用し、20万サイクルを超える疲労寿命を維持しつつ、部品の軽量化を実現しました。同様に、エアバスはA320neoにアルミニウム・シリコン粉末製のブラケットを採用し、軽量化とリードタイムの大幅な短縮を実現しました。これらの成果により、複数年にわたる粉末供給契約が締結され、微粉化能力の逼迫につながっています。その結果、2025年には航空宇宙用アルミニウム粉末の価格が上昇すると予測されています。CAFEやユーロ7による規制圧力で軽量化が推進される中、航空宇宙認証を取得している粉末ベンダーは、汎用鉄粉末ベンダーには認められていない、利益率のプレミアムを得られる見込みです。
バインダージェット式積層造形の急速な産業化
デスクトップ・メタル社のP-50システムは、バインダージェット技術を単なるプロトタイピングの段階から本格的な量産へと押し上げました。この進歩により、自動車部品サプライヤーは、単品ロットにおける金属射出成形と同等のコスト効率を実現し、競争力のある価格設定が可能となっています。重要な支持として、GEエアロスペース社は、RISEエンジンプログラムにおいてバインダージェット法で製造されたチタンを承認し、その焼結密度が鍛造材を上回っていることを指摘しています。粉末に対する需要は、球度の高いチタン原料へとますます傾いていますが、そこでボトルネックが生じています。高温真空炉の不足により、リードタイムが1年にまで延びているのです。この状況は、粉末製造と焼結の両方の能力を兼ね備えた垂直統合型企業にとって有利に働きます。
ナノスケール生産における呼吸器系・爆発の危険性
2025年1月、OSHAは10µm未満の粉末について、密閉された環境での取り扱いとリアルタイムの粒子モニタリングを義務付けました。この要件により、各生産ラインのコンプライアンスコストが大幅に増加しています。一方、欧州のATEX規制により、防爆用電気設備や不活性ガス封入への改修コストが高額となるため、小規模な生産業者はナノ粉末生産ラインから撤退を余儀なくされています。2024年に発生した一連の粉塵爆発を受けて、保険料が上昇しました。この急騰により、安全投資の負担をより広範な事業ポートフォリオ全体に分散できる統合型企業への供給集中が進んでいます。
セグメント分析
2025年には、鉄が44.08%のシェアを占めました。これは、大量生産される歯車、ベアリング、構造部品における鉄の役割を反映したものですが、コモディティ化により利益率は引き続き圧迫されています。「その他の種類」については、整形外科用・歯科用インプラント、極超音速システム、半導体の熱管理部品において超高純度粉末の需要が高まっていることから、年率5.85%の成長が見込まれています。鉄系粉末のサプライヤーは、EV用バッテリートレイにおける電動化需要を取り込むことで利益率リスクをヘッジしており、一方、高付加価値合金の生産者は、医療・防衛分野の顧客と長期のテイク・オア・ペイ契約を締結し、価格変動リスクを回避しています。
2025年には、アトマイズ法が金属粉末市場シェアの69.79%を占めました。これは、数十年にわたる投資により、プレス・焼結用鉄・アルミニウム粉末の低コスト生産体制が確立されたためです。「その他のプロセス」は、2031年までCAGR5.38%で拡大すると見込まれます。これは、流動層電解法や水素還元法がエネルギー使用量を大幅に削減し、低品位の鉱石も処理できるため、従来のアトマイズ法とのコスト格差が縮小しているためです。アトマイズ法の既存企業は、市場規模の経済、自社保有のスクラップ、自動車ティア1メーカーとの委託加工契約を活用していますが、シェアを守るためにプラズマ法や水素プラズマ法への設備更新にも投資しています。電気化学分野の新興企業は、純度や結晶形態によってプレミアム価格が付けられるエレクトロニクス・航空宇宙向けのチタン、銅、ニッケル粉末に注力しており、小ロット生産においてコストパリティが近づくまでは、量での正面対決を避けています。したがって、競合の激しさは、単なる処理能力だけでなく、エネルギー経済性と原料の柔軟性に左右されることになります。
地域別分析
アジア太平洋地域は2025年に金属粉末市場シェアの44.26%を占め、2031年までに5.48%という最も高いCAGRで推移すると予測されています。この成長は、主に中国とインドにおける取り組み、特に水素DRIの生産や電気自動車プラットフォームの拡大によって牽引されています。中国の業界リーダーである宝武(Baowu)は、上流工程のスポンジ鉄と水噴霧法をシームレスに統合することで、欧米の競合他社に対して大きなコスト優位性を享受しています。一方、インドの生産連動型インセンティブ(PLI)制度により、2025年にはプレス・焼結能力が大幅に拡大しました。日本と韓国は、多層セラミックコンデンサ向けに特化した超微細銅・銀粉末を専門とするニッチ市場を開拓し、南北アメリカ・欧州における輸出の優位性を確固たるものにしています。
北米は、航空宇宙、防衛、電気自動車(EV)分野からの堅調な需要に後押しされ、2025年の市場規模のかなりの割合を占めました。国内のチタン粉末生産ラインは、タイトルIIIの助成金により後押しされました。一方、「インフレ抑制法」の先進製造税額控除は、電気自動車(EV)用モーターや風力タービンのギアボックスに不可欠なグリーン粉末の生産を促進しています。水力発電の優位性を活かし、ケベック州の産業クラスターは、リオ・ティント・メタル・パウダーズやテクナといった大手企業を、米国・欧州双方に対する主要な低炭素サプライヤーとして位置づけています。
2025年に市場の大きなシェアを占める欧州は、軽自動車の生産が伸び悩んだことで成長の制約に直面しました。しかし、同地域は、低CO2粉末を優遇するスコープ3の脱炭素化インセンティブによって勢いを取り戻しています。ホガナスやメタリシスといった企業は、CBAM(炭素国境調整メカニズム)による関税で輸入価格が上昇する中、市場での主導権獲得を目指し、水素プラズマや電解技術の開発を加速させています。一方、ドイツやイタリアの中小アトマイザー企業は、航空宇宙分野や高級工具用粉末に注力し、戦略的に利益率を確保しています。南米、中東・アフリカの合計市場シェアは小さいもの、特にブラジルの自動車産業への意欲や、サウジアラビアの再生可能エネルギー・水素DRI戦略への推進により、成長の可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動車・航空宇宙分野における軽量化プログラムの急増
- バインダージェット式積層造形技術の急速な産業化
- 電子機器の高集積化が超微細粉末の需要を牽引
- 高純度鉄粉末を生み出す水素を基盤としたDRIプロセスの台頭
- 極超音速システム向け防衛用耐火合金
- 市場抑制要因
- ナノスケール生産における呼吸器系・爆発の危険性
- 再生原料ストリームにおける品質の変動
- 持続可能性指標に影響を与える、エネルギー集約的な微粒化
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ
- 鉄
- 青銅
- アルミニウム
- シリコン
- ニッケル
- その他(チタンなど)
- プロセス
- 噴霧化
- 化合物の還元
- 電解
- その他(湿式冶金法など)
- 製造方法
- プレス・焼結(従来型PM)
- 金属射出成形
- 積層造形/3Dプリンティング
- その他(高温等方圧成形など)
- エンドユーザー産業
- 輸送
- 電気・電子機器
- 医療
- 化学・冶金
- 防衛
- 建設
- その他(積層造形サービス事業者など)
- 地域
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- タイ
- インドネシア
- ベトナム
- マレーシア
- フィリピン
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- トルコ
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Advanced Technology & Materials Co., Ltd.
- Alcoa Corporation
- ATI
- Aubert & Duval
- BASF
- CNPC Powder
- CRS Holdings, LLC.
- Erasteel
- GKN Powder Metallurgy
- H.C. Starck Tungsten GmbH
- Hitachi High-Tech India Private Limited
- Hoganas AB
- JFE Steel Corporation
- Kymera International
- Linde Plc
- Metalysis Ltd.
- Outokumpu
- Polema
- Rio Tinto Metal Powders
- Sandvik AB
- Seiko Epson Corporation
- Tekna
- Valimet
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日