


ラベル:市場シェア分析、業界動向・統計、成長予測(2026年~2031年)
Label - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 101 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125322
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ラベル市場の規模は、2025年の470億1,000万米ドルから2026年には493億7,000万米ドルへと拡大し、2031年までに642億6,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.41%で成長すると見込まれています。
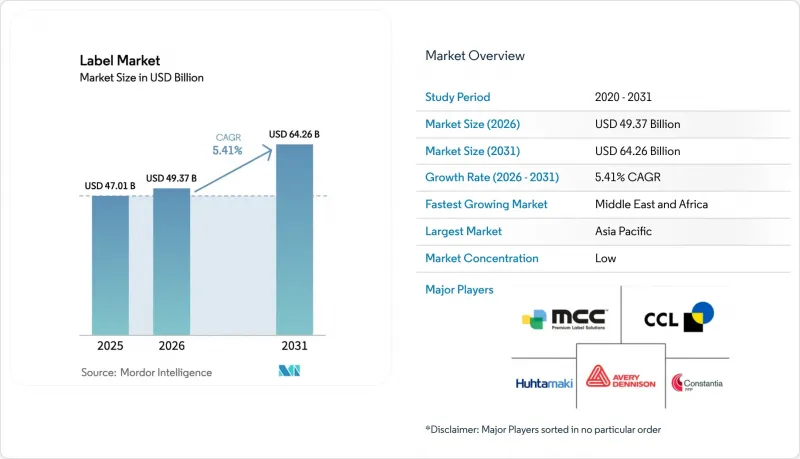
本レポートは、タイプ(感圧型、シュリンク型、インモールド型など)、材料(紙、ポリプロピレン、ポリエチレン、ポリエチレンテレフタレート、その他の材料)、印刷技術(フレキソ印刷、オフセット印刷、グラビア印刷など)、エンドユーザー産業(食品、飲料、ヘルスケア・製薬、化粧品・パーソナルケアなど)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のラベル市場の動向と洞察
Eコマースの急成長が可変データ配送ラベルを牽引
2024年、世界の小包取扱量は210億個を突破しましたが、依然としてすべての箱には、少なくとも1つのスキャン可能な識別子が必要です。コンバーター各社は、毎分100メートル以上の速度で固有のバーコードを印刷できる高速デジタルインクジェット印刷機を導入することでこれに対応しており、これによりフラッシュセールを行う小売業者による当日発送が可能となっています。医薬品のコールドチェーン物流は、温度インジケーターラベルに、米国「医薬品サプライチェーンセキュリティ法」で義務付けられているロット番号や有効期限コードも記載する必要があるため、さらに複雑さを増しています。欧州連合(EU)に持ち込まれる越境小包には、2025年に施行される「包装・包装廃棄物規則」に基づき導入されるデジタル製品パスポートにリンクされたQRコードを表示する必要があります。デジタル対応能力を欠くコンバーターは、小ロット生産や可変データ印刷にすでに適応している機動力のある競合他社に市場シェアを奪われるリスクがあります。
持続可能性に関する規制が、ライナーレス・リサイクル可能な形式を加速
欧州連合(EU)は現在、2030年までにすべての包装材をリサイクル可能とすることを義務付けており、同年度までにボトルに30%のrPET(再生ペットボトル)を使用することを義務付けています。これらの規制により、ラベル市場参入企業は、シリコーンコーティングされた剥離ライナーを排除する、洗い流せる接着剤やライナーレス構造の採用を迫られています。UPM Raflatacの「RafCycle」ネットワークは、最近ポーランドとタイに拡大され、年間約1万メートルトンのライナー廃棄物をリサイクルしています。カリフォルニア州やオレゴン州で生産者責任拡大法が導入されるにつれ、北米でも同様のプログラムが登場しつつあります。また、ブランドオーナーは食品接触ラベルにおけるPFASの使用禁止にも直面しており、これによりコンバーター各社は、ISO 14021認証を取得したフッ素フリーコーティングへの投資を進めています。
フィルム・接着剤の原材料コストの変動
2025年、原油価格の変動やアジア太平洋地域の石油化学拠点における供給途絶がコンバーター各社を不安に陥れたため、ポリプロピレンフィルムの取引価格は1トンあたり1,200~1,600米ドルの間で推移しました。アクリルエマルジョン用接着剤樹脂の価格は前年比12%上昇し、中規模コンバーターの平均EBITDAマージンがわずか8~12%である状況下で、その利益率を圧迫しました。消費財を扱う多国籍企業との固定価格契約により、コスト転嫁が制限されているため、コンバーター各社は複数年にわたる供給契約の交渉を行うか、樹脂消費量を削減する無溶剤技術への投資を余儀なくされています。リサイクルPET樹脂も同様の価格変動に直面しており、これは欧州のrPET 30%義務化に伴うボトルフレークの供給逼迫を反映したものです。フィルム押出工程への垂直統合が進んでいない中小規模のコンバーターは、こうした投入コストの急変による影響を最も強く受けています。
セグメント分析
シュリンクラベルは、2031年までCAGR 6.25%で成長し、ラベル市場全体を上回ると予測されています。その人気は、ブランディング、規制文言、不正開封防止機能を1つのスリーブに統合した360度装飾に起因しています。感圧型ラベルは、さまざまな基材への適応性と、毎分500個を超える高速貼付速度のおかげで、2025年においても依然としてラベル市場シェアの47.44%を占めていました。ラップアラウンドラベルは、依然として主流の炭酸飲料に広く採用されていますが、レーザー彫刻やダイレクトプリントによるソリューションへの試験的な置き換えが進んでいます。インモールドラベルは、ブロー成形工程中に装飾を統合することで、乳製品用容器やアイスクリーム容器の製造効率を高め、下流工程の1ステップを省略します。接着剤塗布型や熱転写型といった小規模なカテゴリーは、ガラス瓶の格調の高さや産業用製品の耐久性が材料選択の決定要因となる分野で生き残っています。シュリンクスリーブは、低密度PET-G・PPフィルムがリサイクル施設で現在きれいに分離されるようになったため、循環型経済への懸念が解消され、今後もシェアを伸ばし続けるでしょう。
コンバーター各社は、医薬品、物流、化学薬品用ドラム缶向けには、引き続き感圧ラベルを優先するでしょう。これは、厳しい洗浄要件や可変データのニーズが、このフォーマットのモジュール式構造と合致しているためです。しかし、シュリンクスリーブのロール幅の拡大と自動シーミング装置の普及により、単位当たりのコストが削減されたため、飲料ブランドは、従来ラップアラウンドフィルムを使用していたSKUをシュリンクスリーブへ移行させる傾向にあります。高級品市場においては、メタリックなアクセントを施した多層熱転写ラベルが、質感による差別化を重視するクラフトスピリッツ市場でシェアを維持しています。全体として、このタイプセグメントは、性能、リサイクル性、陳列効果とコストが相殺し合う、用途に応じたトレードオフの検討対象であり続けています。
PETフィルムの売上高は、ブランドオーナーの取り組みや規制による割当がrPET対応フェイスストックの需要を押し上げるため、2031年までCAGR 6.72%で成長すると予測されています。ポリプロピレンは、その低密度と透明性により、シュリンクスリーブとインモールドラベルの両方をサポートし、輸送コストの削減と光学的な品質を提供するため、2025年には市場シェアの36.77%を占めました。紙は、質感のあるFSC認証材料が本物らしさを醸し出すプレミアムワインやクラフトビールのエンドマーケットにおいて、依然として重要な位置を占めています。ポリエチレンは、氷点下でも柔軟性を維持できるため、冷凍食品やスクイーズボトルには不可欠な材料であり続けています。PVCやPLAなどのその他のポリマーにはニッチな用途があります。PVCは、使用後の処理課題があるにもかかわらず飲料のマルチパックで依然として使用されており、一方、PLAフィルムは、産業用堆肥化が可能な地域において、堆肥化可能なパッケージへの期待に応えています。
2030年までにボトルに30%のrPET使用を義務付ける欧州の「包装・包装廃棄物規制」により、コンバーター各社はボトルフレークの供給契約を通じて原料の確保を迫られています。UPM Raflatac社とAvery Dennison社は2024年から2025年にかけてrPETフィルムの生産能力を拡大し、需要の持続性に対する確信を示しています。単一材料のポリプロピレン構造における進歩により、面材、接着剤、オーバーラミネートをPP系材料内で統一することで、材料を分別することなく循環性を確保しています。一方、紙の展望が横ばいであるのは、湿気に対する脆弱性を反映していますが、高級スピリッツの分野では、陳列時の訴求力を高めるため、箔押しや触感ニスで強化されたパルプベースの面材が依然として指定されています。
地域別分析
アジア太平洋地域は2025年に40.14%の市場シェアを維持し、世界の消費財製造の中核としての地位を強調しました。中国の小包配送ネットワークは2024年に1,300億件を超え、その一つひとつが可変データ物流ラベルの需要を牽引しています。インドから米国への医薬品輸出には、「医薬品サプライチェーン安全保障法(DSSA)」に準拠したシリアル化ラベルが必須となっています。一方、日本はブランドの真正性を確認し、顧客エンゲージメントを拡大するNFC対応ラベルの導入を先導しています。韓国の化粧品輸出業者は高級感のある仕上げへの需要を牽引しており、オーストラリアの厳格な食品安全基準により、生鮮食品のサプライチェーン全体で耐湿性接着剤が求められています。東南アジアの成長は、ライナー廃棄物のリサイクルが限定的であることで抑制されていますが、同地域の各国政府は、今後10年間で回収率を向上させるEPR(生産者責任拡大)法の草案を策定中です。
中東・アフリカ地域は、近代的な小売業やインフラ投資に後押しされ、2031年までにCAGR7.11%という最も高い成長が見込まれています。アラブ首長国連邦(UAE)とサウジアラビアは、コールドチェーンの容量拡大を継続しており、低温耐性のある感圧ラベルの受注を促進しています。トルコは欧州に面した製造拠点としての地位を確立しており、ニアショア供給を目指す多国籍のコンバーター企業を惹きつけています。南アフリカは、サハラ以南のアフリカ全域に飲料、医薬品、家庭用品向けのラベルを供給しており、一方、ナイジェリアでは都市部の中産階級の拡大に伴い、パッケージ商品の販売量が急増しています。インフラの未整備や為替リスクがあるもの、GS1バーコード規格や栄養表示基準との調和により、ラベル市場の持続的な拡大が見込まれます。
北米と欧州は、量的な成長の原動力というよりは、依然としてイノベーションの中心地としての地位を維持しています。米国では、FSMA第204条に基づき、高リスク食品のトレーサビリティが義務付けられており、QRコードを埋め込んだラベルの採用が促進されています。同時に、州レベルのEPR(生産者責任回収)制度により、使用済み製品処理コストがブランドオーナーに転嫁されることになり、廃棄物量を削減するライナーレス形式の需要が高まっています。欧州の「包装・包装廃棄物に関する規則」は、2030年までにリサイクル可能な包装の使用を義務付け、rPETの使用基準を段階的に引き上げており、これにより加工業者は、洗い流せる接着剤や紙を使用しないライナーレス構造の試験導入を促進しています。南米では、ブラジルとアルゼンチンを中心に、飲料や大豆ベースの食品の輸出に牽引され、一桁台半ばの成長が見込まれますが、マクロ経済の変動により、予測の不確実性が高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- Eコマースの急成長が、可変データ配送ラベルの需要を牽引
- サステナビリティ規制が、裏紙なし・リサイクル可能な形式の普及を加速
- コンプライアンス重視のプレミアム包装に対する食品・飲料業界の需要
- スマートかつコネクテッドなパッケージングが新たな収益源を切り拓く
- EV用バッテリーの安全規制が、高機能な感圧ラベルの需要を後押し
- ASEANにおけるラベルレスボトル実証事業が、容器への直接印刷を促進
- 市場抑制要因
- フィルム・接着剤における原材料コストの変動
- スタンドアップパウチ・直接印刷への移行
- 世界的なライナー廃棄物リサイクルインフラの不足
- ラベルレスボトルに関する新たな規制により、ラップアラウンド需要が減少
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- タイプ別
- 感圧ラベル
- シュリンクラベル
- インモールドラベル
- ラップアラウンドラベル
- その他のタイプ
- 材料別
- 紙
- ポリプロピレン(PP)
- ポリエチレン(PE)
- ポリエチレンテレフタレート(PET)
- その他の材料
- 印刷技術別
- フレキソ印刷
- オフセット印刷
- グラビア印刷
- デジタルインクジェット印刷
- その他の印刷技術
- エンドユーザー産業別
- 食品
- 飲料
- 医療・医薬品
- 化粧品・パーソナルケア
- 化学・産業用
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- トルコ
- サウジアラビア
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- CCL Industries Inc.
- Avery Dennison Corporation
- Multi-Color Corporation
- Huhtamaki Oyj
- Constantia Flexibles GmbH
- UPM Raflatac(UPM Group)
- Mondi plc
- Fuji Seal International Inc.
- Fort Dearborn Company
- Lintec Corporation
- 3M Company
- Smurfit Westrock
- Amcor plc
- Taghleef Industries
- Stora Enso Oyj
- Xeikon BV
- KRIS Flexipacks Pvt Ltd
- Royal Sens Group
- Leading Edge Labels and Packaging
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 101 Pages
- 納期
- 2~3営業日


