


酸素:市場シェア分析、業界動向・統計、成長予測(2026年~2031年)
Oxygen - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125306
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、酸素市場の規模は、2025年の9,122万トンから2026年には9,538万トンへと拡大し、2031年までに1億1,920万トンに達すると予想されており、2026年から2031年にかけてCAGR 4.56%で成長すると見込まれています。
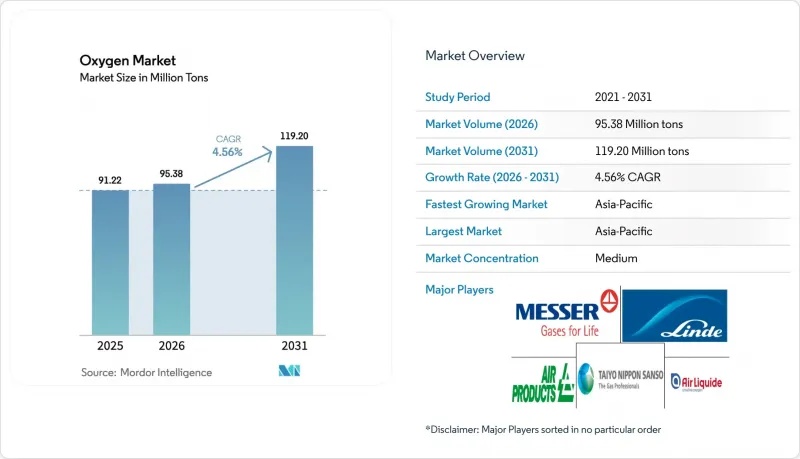
本レポートは、形態(気体、液体、固体)、種類(工業用・医療用)、用途(金属・鉱業、化学工業、石油・ガス、ヘルスケア、製薬、その他の用途)、地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は数量(トン)単位で示されています。
世界の酸素市場の動向と洞察
急性・慢性呼吸器疾患の罹患率の増加
慢性閉塞性肺疾患(COPD)・喘息の世界の罹患者数は、2023年に5億4,500万人に達し、大気質の悪化や喫煙が依然として続く低・中所得国では、年間3.2%のペースで増加しています。呼吸器疾患に起因する障害調整生命年(DALY)は、南アジアにおいて総負担の7.8%を占めるまで増加し、インド、バングラデシュ、パキスタンの病院は医療用ガスシステムの迅速な拡充を迫られています。米国の救急部門では、2020年から2024年にかけて酸素依存症例の数が18%急増し、この変化を受けて主要都市部では、ボンベの束からバルク液体貯蔵への移行が進みました。WHOの最新治療ガイドラインでは、呼吸器ケア設備を備えたすべての入院病棟において、高流量酸素の継続的な供給を確保することが義務付けられており、これにより低所得地域全体で圧力スイング吸着(PSA)プラントやボンベ充填拠点の導入が加速しています。これらの要因が相まって、公的・民間の医療ネットワーク双方において、酸素市場への直接的な需要量増加と継続的な需要が確保されています。
アジアにおける鉄鋼・非鉄金属生産の伸び
2024年、中国の粗鋼生産量は10億2,000万トンに達し、世界シェアの53%を占めました。一方、インドの生産量は前年比7.4%増の1億4,400万トンとなりました。高炉への酸素注入により、流入濃度を21%から28%に引き上げることで、溶銑1トンあたりのコークス消費量が12%削減され、中国の製鉄所ではコスト曲線が低下し、排出上限が厳格化されています。インドネシアとベトナムでは、製品1トンあたり最大1.2トンの酸素を消費するニッケル銑鉄製錬所が稼働を開始し、スラウェシ島・クアンガイ省で安定した需要を生み出しています。韓国の浦項(ポハン)における水素直接還元パイロットプロジェクトは、酸素を多用する下流の溶解工程への転換を示唆しており、東アジアの酸素市場に将来的な強さをもたらしています。したがって、堅調な鉄鋼・非鉄金属の生産は、予測期間をはるかに超えて、長期的な産業用ガスの需要をしっかりと支えています。
代替切断・燃料ガス(LPG、アセチレン)の利用可能性
小型溶接においては、可搬性が純粋な火炎温度よりも重視されるため、液化石油ガス(LPG)やアセチレンが、酸素・燃料の組み合わせに取って代わる傾向が強まっています。2024年の米国溶接協会(AWS)の調査によると、米国・メキシコの作業場の38%が、厚さ25 mmまでの鋼材の切断にLPG・空気トーチに移行しており、これによりシリンダーレンタル料を月額120米ドル節約しています。インドの造船所や建設現場では、プロパン・酸素ハイブリッド方式の導入により、切断1回あたりの酸素消費量が全体で15%削減されると同時に、物流も簡素化されています。また、欧州では、圧縮空気や窒素を動力源とするプラズマアークシステムが、装置コストの低下に伴い切断市場の22%を占めるようになり、製造分野における酸素市場のシェアを徐々に押し下げています。これらの代替手段には、切断品質や速度の面でトレードオフがありますが、取り扱いのリスクが低く、コスト面での利点があるため、特定のユーザー層において酸素の普及を鈍らせています。
セグメント分析
2025年時点で、ガス状供給は酸素市場シェアの87.68%を占めており、現場の空気分離装置から5~40バールの流量が、製鋼炉、化学反応器、半導体製造工場に直接供給されています。液体酸素は、パイプラインの敷設が経済的に不適切なチリのアタカマ銅鉱帯、オーストラリアのピルバラ鉱山、LNG発電を行う島々へ、極低温輸送トラックが安定した供給を行っていることから、CAGR 4.55%で拡大しています。固体酸素に起因する酸素市場規模は、航空宇宙分野や実験室での利用が限定的であるため、依然としてごくわずかです。
新たな動向として、既存のネットワークに電解槽で生成された酸素が加わっており、ティッセンクルップ社とエア・リキード社が主導するドイツのルール渓谷でのパイロット事業では、混合コストが8%削減されました。エクソンモービル社のベイタウン・リライアンス社のジャムナガルにあるLNG発電複合施設では、プラントの異常事態に備えて液体酸素を極低温タンクに貯蔵しており、液体物流がいかにレジリエンスを支えているかを示しています。規制の枠組み--容器設計に関するISO 21969や高圧酸素配管に関するASME規格--により、検査間隔が短縮されており、エンジニアリングとコンプライアンスを長期契約に組み込める大手サプライヤーに有利に働いています。これらの仕組みが相まって、酸素市場において気体酸素の主導的地位を強化すると同時に、液体酸素のための明確な成長の道筋を切り開いています。
地域別分析
アジア太平洋地域は2025年に酸素市場シェア41.52%で首位を占め、2031年までCAGR5.45%で推移する見込みです。中国の鉄鋼生産量10億2,000万トンとインドの1億4,400万トンが地域の需要を支える一方、インドネシアのニッケル製錬所やベトナムのエレクトロニクス産業集積地が、需要の集中地域となっています。韓国では、サムスンとSKハイニックスが3nm以下のノードへ移行するに伴い、高純度酸素の需要が急増しています。アジア開発銀行(ADB)を通じたASEANへの資金援助により、420基のPSA(圧力swing吸着)装置の導入が支援され、インドネシア、フィリピン、ミャンマーにおける農村部でのボンベへの依存度が低下しています。
北米では、水素ハブ、酸素燃料への設備更新、病院の設備改修が主要な柱となっています。国内の7つのハブは、本格稼働後、年間80万トンの製品別である酸素の生産を目指しており、その40%はすでにメキシコ湾岸の石油化学契約で確保されています。カナダはオンタリオ州で水素製鉄の試験運用を行っており、メキシコの自動車産業回廊はモンテレイとグアナフアトにおける溶接需要を押し上げています。欧州では、炭素回収のインセンティブと厳格なMDR純度規制が組み合わさることで、医療用品サプライヤーの資本集約度が高まっています。
南米、中東・アフリカの合計シェアは小さいもの、成熟した経済圏を上回る成長を見せています。ブラジルでは、グリーン水素のパイロット事業や電気アーク炉(EAF)による製鉄の拡大が需要を牽引しており、アルゼンチンではリチウム抽出に酸素添加浸出法が採用されています。サウジアラビアのネオム複合施設は、年間120万トンの生産量の大部分を内部で吸収するため、市場への流出は限定的ですが、現地のネットワークが成熟すれば、将来的な販売拡大の可能性を示唆しています。南アフリカのプラチナ製錬所やPSA(圧縮吸着法)の導入は、COVID-19流行時の供給不足から得られた教訓に応えるものです。ブラジルのANVISA(国家衛生監督庁)から南アフリカの必須医薬品リストに至るまでの各国規制は、市場参入要件を強化しており、これが酸素市場の持続的な成長を確固たるものにしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 急性・慢性呼吸器疾患の発生率の増加
- アジアにおける鉄鋼・非鉄金属の生産の伸び
- 特定用途向け水素・オキシ燃料プロジェクトの拡大
- 新興市場における病院のPSAマイクロプラントへの移行
- 先端ノード半導体からの超高純度酸素(O2)の需要
- 市場抑制要因
- 代替切断・燃料ガスの入手可能性(LPG、アセチレン)
- 大口径極低温アイソタンカーの世界の不足
- EU MDRにおける酸素製剤の微量不純物限度値
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 形態別
- 気体
- 液体
- 固体
- 種類別
- 工業
- 医療
- 用途別
- 金属・鉱業
- 化学工業
- 石油・ガス
- ヘルスケア
- 医薬品
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Air Liquide
- Air Products and Chemicals, Inc.
- AIR WATER INC
- Axcel Gases
- Gruppo SIAD
- Guangdong Huate Gas Co., Ltd.
- Gulfcryo
- Hangzhou Oxygen Group Co., Ltd.
- INOX-Air Products Inc.
- International Industrial Gases Ltd
- Iwatani Corporation
- Linde PLC
- Messer SE & Co. KGaA
- NIPPON SANSO HOLDINGS CORPORATION
- Sauerstoffwerk Friedrichshafen GmbH
- SOL Spa
- Steelman Gases Pvt. Ltd.
- Yingde Gas Shanghai
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


