


ワクチン投与デバイス:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Vaccine Delivery Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124956
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ワクチン投与デバイスの市場規模は、2025年の62億1,000万米ドルから2026年には66億3,000万米ドルへと拡大し、2026~2031年にかけてCAGR6.82%で推移し、2031年には92億2,000万米ドルに達すると予測されています。
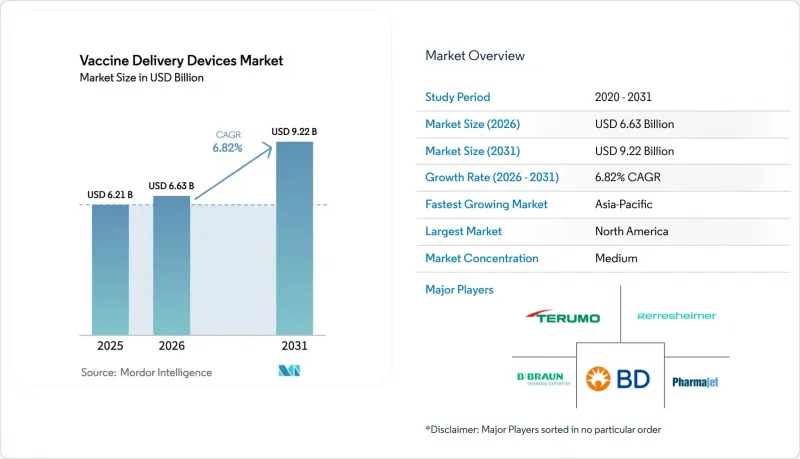
本レポートは、製品タイプ(注射器、無針注射器、マイクロニードルパッチ、点鼻スプレー器具、その他)、投与経路(筋肉内、皮内、皮下、鼻腔内)、エンドユーザー(病院、クリニック、予防接種センター、その他)、地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のワクチン投与デバイス市場の動向と洞察
世界の予防接種資金の増加
公共部門による資金提供の強化により、病原体特異的な研究開発助成金と、デバイスの革新を明示的に言及したインフラ助成金を組み合わせることで、ワクチン投与デバイス市場は再構築されつつあります。2025年1月、米国保健社会福祉省は、mRNAパンデミックインフルエンザワクチンの改良に用、モデルナ社に5億9,000万米ドルを拠出しました。この合意では、その一部が新しい皮内と鼻腔内投与形態の研究開発に充てられることが定められています。BARDAが並行して推進する「プロジェクトネクストジェン」では、コールドチェーンの自動化とリアルタイムのゲノムモニタリングのために2億4,000万米ドルを計上しており、これにより、新興の製剤が輸送中に安定性を維持できる投与デバイスと組み合わせられることが保証されています。同様の戦略は、欧州保健緊急事態準備・対応庁(EHERA)にも見られ、同庁は、耐熱性パッチとワクチンプロトタイプを組み合わせた企業に対し、マイルストーン達成ごとの支払いを提供しています。こうした資金の流れは、開発リスクを軽減し、規制当局への申請を加速させ、臨床上のマイルストーンを達成した時点で、製造業者に対して基準となる購入数量を保証するものです。中期的には、この資金調達の波により、ワクチン投与デバイスに関する年間研究開発費が10億米ドルを上回り続け、少なくとも3つの投与経路にわたるデバイスの継続的な市場投入が支えられると予想されます。
無針注射器の急速な普及
無針プラットフォームの魅力は、同等またはそれ以上の免疫原性と、患者の受容性の高さを示す臨床試験データにますます支えられています。2024年のBIO国際会議において、PharmaJetは、0.5mLの筋肉内注射用シリンジと比較して、無針による皮内投与が狂犬病ワクチンとインフルエンザワクチンの両方でより高い中和抗体価を誘導したことを示すパートナー企業の臨床試験結果を発表しました。2025年、FDAが非電動式液体注入器をクラスII医療機器に再分類したことで、規制の明確化が進み、これまで中小企業の参入を阻んでいた510(k)承認プロセスが簡素化されました。インセンティブやより明確な表示ガイダンスにより、米国での商品化までの期間はすでに平均32ヶ月から22ヶ月へと短縮されており、先駆者優位性がさらに高まっています。欧州でも同様の動向が見られます。2024年7月、フランス政府の助成金により、Crossjectはz-jet自動注射器の製品ラインを拡大することができ、より安全な外来接種ツールに対する政府レベルでの支援が示されました。これらの相乗効果により、病院、公的予防接種センター、軍事機関における機器の更新サイクルが加速しています。
マイクロニードルパッチの製造コストの高さ
臨床的な可能性は極めて高いものの、マイクロニードルの大規模製造は依然として資本集約的です。これは、レーザーアブレーション、MEMSエッチング、バイオポリマー成形の各プロセスにおいて、それぞれ異なるクラスのクリーンルームとインライン計測装置が必要となるためです。2023年のPATHによる準備状況調査によると、年間1,000万枚以上の生産量でマイクロアレイの適正製造基準(GMP)認証を取得している商業生産ラインは、世界中で5つ未満であり、パンデミック時の需要予測の上限を大幅に下回っています。単価は、標準的な注射器とバイアルのセットの納入価格の1.4倍から3.2倍の範囲にあり、コストに敏感な各国の予防接種プログラムにおける導入を制限しています。投資家は、長期的な購入契約が具体化するまで、新規工場の建設への資金提供に消極的であり、これが資金調達のボトルネックとなっています。今後2年間で、BARDA、CEPI、ビル&メリンダ・ゲイツ財団が実証プラントの資金を保証することで、規模の経済が向上する可能性がありますが、1回分あたりの価格が注射器と同等になるのは2028年以前には難しいと見られます。
セグメント分析
2025年、注射器はワクチン投与デバイス市場の63.94%を占め、現在の価格換算で約39億7,000万米ドルの市場規模に寄与しました。安全基準を満たす注射器の使用義務化が強化されていることや、主要メーカーによる世界の流通網が確立されていることから、ベースラインの数量は堅調に推移しています。また、ユニセフ(UNICEF)やガビ(Gavi)からの大量調達契約により、0.5mL型の自動無効化式注射器の処理量は確保されています。一方、無針注射器は他のどの製品カテゴリーよりも急速に拡大しており、職業安全衛生施策や、痛みの軽減を強調する患者中心のワクチン接種キャンペーンを背景に、CAGR7.49%を記録しています。マイクロニードルパッチは、まだ発展途上ではありますが、戦略的に重要なニッチ市場を占めています。初期の臨床試験では、患者の選好率が70%近くに達しており、コスト曲線が低下すれば、強い需要が生まれることが示唆されています。また、Project NextGenの助成金を受けて、経鼻型インフルエンザとCOVID-19ワクチン候補がフェーズII臨床試験のパイプラインを進めていることから、鼻腔用スプレーディスペンサーも再び注目を集めています。競合の構図は製品ポートフォリオの幅広さを中心に展開しています。ベクトンディキンソン社は、安全設計が施された注射器の米国での生産量を40%引き上げるために1,000万米ドルを投じていますが、同時に、無針製品の市場浸透に対するリスクヘッジとして、イプソメッド社と高粘度用自動注射器の開発で提携しています。
第2世代のジェットインジェクタやウェアラブルパッチは「その他」のカテゴリーを構成しており、その絶対的なドルシェアは依然として小さいものの、投資家からは在宅予防接種モデルの入り口となる技術として見なされています。マイクロン・バイオメディカル社の3,300万米ドルのシリーズA追加資金調達は、コールドチェーンの制約を排除し、自己投与を可能にする溶解型マイクロアレイデバイスに対するベンチャーキャピタルの関心が高まっていることを示しています。競合環境においては、注射器充填ラインをパッチやジェット形態の製造に転用できる企業がますます優遇されており、それによって公衆衛生上の緊急事態が発生した際の生産拡大までの時間を短縮できるようになっています。
地域別分析
北米は、数十億米ドル規模の連邦政府プログラム、有利な償還制度、成熟したGxP製造基盤により、2025年も37.88%という最大の売上シェアを維持しました。政府の調達計画では、注射器、バイアルストッパー、安全装置がセットで発注されることが多く、これによりOEMは安定した受注量を確保でき、設備投資のリスクを軽減できます。また、医療機器・医薬品複合製品に関するFDAのガイダンス案により、かつてプラットフォームの実験を妨げていた規制上の曖昧さがさらに解消されました。さらに、OSHA(労働安全衛生局)のコンプライアンス監査により、病院はシールド機能のない注射針の交換を余儀なくされており、これにより、より新しい技術的ソリューションへの予測可能な需要が生まれています。
アジア太平洋は、急速な都市化、中産階級のワクチン接種に対する意識の高まり、APVAXを通じて資金提供されるインフラ整備に後押しされ、2031年のCAGRが7.61%と、最も急速に成長している地域です。中国とインドには現在、プレフィルドシリンジの地域的なリードタイムを短縮する充填・仕上げ拠点が複数存在しており、一方、東南アジア諸国では、アクセスが困難な島々においてマイクロニードルの実現可能性調査が検査的に行われています。規制の枠組みも調和しつつあります。インドネシアのBPOMはASEAN共通申請書類を採用し、インドのCDSCOはWHOの事前認定を受けた医療機器に対して迅速審査の枠を設けており、これにより外国のOEMの市場参入障壁が徐々に低減しています。
欧州では、労働安全衛生指令や環境関連法規制が購買優先順位に影響を与え、一桁台半ばの成長が見られます。各国の国民保健サービスは、鋭利な廃棄物を削減するため無針注射器を優先していますが、完全にリサイクル可能な包装を要求しており、これがサプライチェーンの設計を複雑にしています。無菌充填・仕上げ生産能力への投資(特に、Aenovaによる1,600万ユーロ規模のイタリアでの拡大が際立っています)は、この地域が高度な医療機器製造の現地化を推進する意向を裏付けています。一方、東欧諸国はEUの結束基金を活用してコールドチェーン物流の近代化を進めており、越境ワクチン接種キャンペーンにおいても、新しいタイプの医療機器が確実に活用できるよう確保しています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の予防接種資金の増加
- 無針注射器の急速な普及
- パンデミックに備えた備蓄
- 安全注射器に関する規制(NSI)
- 充填・包装の外部委託によるプレフィルド型ワクチン製剤の拡大
- 実地試験段階にあるウェアラブル注射パッチ
- 市場抑制要因
- マイクロニードルパッチの製造コストの高さ
- 再利用型システムにおける滅菌上の課題
- COPポリマーの供給ボトルネック
- マイクロアレイパッチにおけるコールドチェーン包装の課題
- バリュー・サプライチェーン分析
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 注射器
- 無針注射器
- マイクロニードルパッチ
- 点鼻スプレー器具
- その他
- 投与経路別
- 筋肉内
- 皮内
- 皮下
- 鼻腔内
- エンドユーザー別
- 病院
- クリニック
- 予防接種センター
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Becton Dickinson & Co.
- B. Braun Melsungen AG
- Terumo Corporation
- Zhejiang Longde Pharma
- Vaxxas Pty Ltd
- Hindustan Syringes & Medical Devices
- Gerresheimer AG
- SCHOTT AG
- Enesi Pharma
- PharmaJet Inc.
- Mystic Pharmaceuticals
- Bioject Medical Technologies
- West Pharmaceutical Services
- Stevanato Group
- Nipro Corporation
- AptarGroup Inc.
- Catalent Inc.
- Rommelag Engineering
- Solventum
- Star Syringe Ltd
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


