


システムインテグレーション:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
System Integration - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 167 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124938
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、システムインテグレーション市場の規模は2025年に469億1,000万米ドルと評価され、2026年の496億2,000万米ドルから2031年までに657億1,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは5.78%となる見込みです。
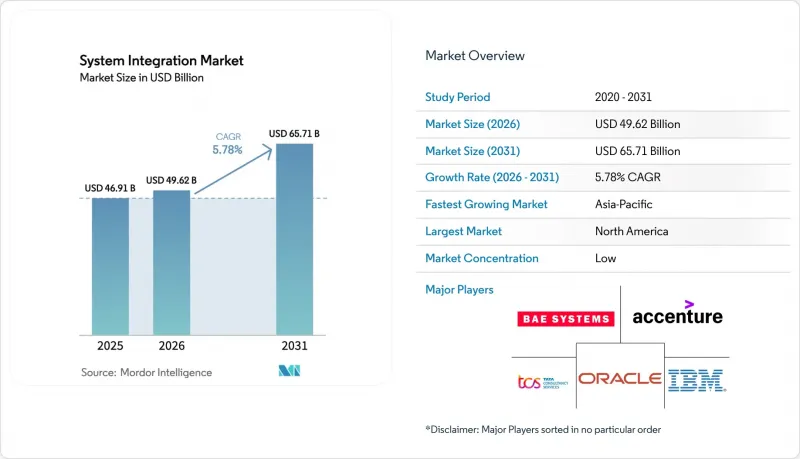
本レポートは、サービスタイプ(インフラインテグレーション、コンサルティングとアドバイザリー、その他)、展開モード(オンプレミス、クラウド)、エンドユーザー産業(製造業、自動車、その他)、インテグレーションタイプ(デバイス/IoTインテグレーション、その他)、組織規模(大企業、中小企業)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のシステムインテグレーション市場の動向と洞察
ハイブリッドマルチクラウドインテグレーションアーキテクチャへの移行
現在、企業はオンプレミス環境を維持しつつ、3社以上のハイパースケーラーにワークロードを分散させています。この傾向は、2025年の調査で、大企業のマルチクラウド利用率が72%に達していることが確認されたことからも裏付けられています。そのため、異なるAPI、IDモデル、データ主権の制約を橋渡しするインテグレーションプラットフォームは、戦略的な制御層となっています。金融機関は、顧客データを主権型クラウドに分割しつつ、分析業務をグローバルプロバイダに委託しており、これによりインテグレーションの接点が飛躍的に増加しています。欧州中央銀行(ECB)の2024年アウトソーシングガイドラインでは、エグジット戦略と相互運用性が求められており、これによりオーケストレーションへの投資がさらに加速しています。アーキテクトたちは、インフラを抽象化するイベント駆動型設計やサービスメッシュへと転換しており、これによりハイブリッド環境全体でほぼリアルタイムのデータファブリックを実現しています。
5Gとエッジコンピューティングの導入による低遅延オーケストレーションの要求
スタンドアロン型の5Gネットワークは、コンピューティングをエッジへと押し出しています。エッジでは、ミリ秒単位のレイテンシ制限により、中央データセンターへの往復通信が許容されません。2025年半ばには、世界の5G加入者数が19億人に達し、ネットワークスライシングによって産業専用の通信レーンが構築されます。製造工場では、センサデータを前処理してからクラウド上のERP(企業資源計画)システムと同期させるエッジゲートウェイが導入されています。通信事業者は、5GコアAPIを公開するために運用支援システムのプラットフォーム刷新を進めており、これによりキャリアグレードのミドルウェアに対する需要が高まっています。2024年に最終決定されたITUのIMT-2020規格では、インテグレーションベンダーが満たさなければならない超高信頼性・低遅延通信のベンチマークが規定されています。したがって、5Gへの投資を単なる任意のアップグレードとして扱うのではなく、収益化を図るためには、エッジからクラウドへのオーケストレーションが不可欠です。
インテグレーションアーキテクトの人材不足の深刻化
LinkedInの記録によると、2025年のインテグレーションアーキテクトの求人件数は前年比34%増加しましたが、採用までの所要期間の中央値は依然として60日を超えていました。契約金や株式付与はプロジェクト予算を膨らませる一方で、産業固有の知識が求められるため、候補者のプールはさらに狭まっています。オフショア人材の活用は多くのIT分野でコストを軽減しますが、オンプレミスチームとのタイムゾーンの調整を必要とするハイブリッドインテグレーション業務においては、その効果は限定的です。企業は、限られた人材を最大限に活用するためにローコードツールを検査的に導入していますが、こうしたプラットフォームは、高度にカスタマイズされたレガシーシステム環境では十分な成果を上げられません。この人材不足は2028年まで続くと予想されており、市場拡大の速度には上限が設けられることになります。
セグメント分析
2025年、システムインテグレーション市場シェアの45.61%をインフラインテグレーションが占めており、ハイブリッド環境全体にわたるサーバー、ストレージ、ネットワークのオーケストレーションの必要性が浮き彫りになっています。金融機関や政府機関は依然として、厳重に管理されたオンプレミス型ハブに依存しているため、配線、仮想化、耐障害性設計からの収益は堅調に推移しています。プロバイダは現在、モニタリング、パッチ適用、キャパシティプランニングを成果ベース契約に組み込んでおり、これにより契約期間が延長され、収益の流れが安定しています。
一方、アプリケーションとソフトウェアのインテグレーションは、2031年までCAGR6.33%で拡大しています。これは、企業がモバイルアプリや分析機能をバックエンドのコアから切り離す「APIファースト」モデルを好むためです。この転換により、インフラ層とアプリケーション層の境界が曖昧になっています。なぜなら、同じオーケストレーションエンジンがKubernetesクラスターとゲートウェイエンドポイントの両方を管理するからです。2023年にIBMがApptioを46億米ドルで買収したことは、インテグレーション予算を合理化するコストガバナンスツールへの需要を浮き彫りにしました。インフラのプロビジョニングとアプリケーションの接続性を単一のマネージドサービスとしてパッケージ化できるベンダーは、システムインテグレーション市場においてシェアを拡大しています。
2025年の収益のうち、オンプレミス導入が59.16%を占めました。これは、データ主権に関する規制や、規制対象のワークロードをサポートするミドルウェアの膨大な導入基盤を反映したものです。エッジノードの近代化を進める一方で、銀行や公的機関は、ミッションクリティカルなインテグレーションハブに対して物理的な制御を優先することで、設備投資サイクルを延長しています。このアプローチは、重要インフラに対する直接的な監督とセキュリティを維持し、信頼性を確保するとともに、外部への依存に伴う潜在的なリスクを最小限に抑えたいという意向を反映しています。
クラウドベースインテグレーションプラットフォームは、サブスクリプション方式の価格設定、自動スケーリング、継続的な更新が中堅企業にとって魅力的であることから、2031年までCAGR6.16%で成長しています。MuleSoftの報告によると、2025年の新規導入の64%がクラウドネイティブであり、これは2年前の48%から増加しています。2025年9月に施行される欧州連合(EU)のデータ法は、企業にデータポータビリティの権利を付与し、乗り換えコストを低減させ、実験的な取り組みを促進します。データはオンプレミスに保持しつつ、オーケストレーションロジックをクラウドで実行するハイブリッドコントロールプレーン・パターンは、現在多くの概念実証(PoC)の基盤となっており、システムインテグレーション市場全体を拡大させています。
地域別分析
2025年、北米はシステムインテグレーション市場において38.91%という圧倒的なシェアを占めました。これは、連邦政府によるゼロトラスト義務化や銀行業務の近代化推進が原動力となっています。米国行政管理予算局(OMB)は、ハイブリッド環境全体にわたる詳細な施策施行に依拠し、アイデンティティ中心の制御を重視しています。一方、カナダの企業は、越境パートナー企業のプライバシーフレームワークと自社のものを整合させています。
アジア太平洋は、2031年までCAGR6.83%で成長すると予測されており、地域別では最も高い成長率を示しています。中国の「新インフラ」プログラムは、5G、産業用インターネット、データセンターの建設に資金を提供しており、これらすべてに堅牢なオーケストレーションが求められています。インドの統一決済インターフェース(UPI)は、2025年12月に114億件の取引を処理し、リアルタイムインテグレーションワークロードの規模を如実に示しています。日本と韓国は、スマートファクトリーや自動運転車のエコシステムを加速させており、それぞれがエッジからクラウドに至るまでの複雑さを増しています。
欧州では、「デジタル運用レジリエンス法(Digital Operational Resilience Act)」と「NIS2」が原動力となり、着実な成長が見込まれています。これらにより、文書化、インシデント報告、サードパーティのリスクテストが義務付けられています。ドイツは自動車と機械セグメントにおけるITとOTの融合を主導し、フランスはオープンバンキングAPIを拡大しており、英国はブレグジット後の規制の相違に対応しつつ、越境オーケストレーションのコスト上昇に直面しています。南米、中東・アフリカは依然として市場シェアは小さいものの、ブラジル、アラブ首長国連邦、サウジアラビアにおけるスマートシティやエネルギーグリッドのプロジェクトが、世界のシステムインテグレーション市場を着実に拡大させています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ハイブリッドマルチクラウドインテグレーションアーキテクチャへの移行
- 5Gとエッジコンピューティングの導入による低遅延オーケストレーションの要求
- スマートマニュファクチャリングにおけるITとOTの急速な融合
- サイバーセキュリティコンプライアンスの義務(例:NIS2、CISA SBOM)
- 海底ケーブルのアップグレードによるキャリアグレードソフトウェアのプラットフォーム移行
- AIを活用した「Integration-Platform-as-Code」が価値創出までの時間を短縮
- 市場抑制要因
- インテグレーションアーキテクトの人材不足の深刻化
- レガシーシステムにおける技術的負債に起因するコスト超過
- ハイパースケーラーのインテグレーションサービスに伴うベンダーロックインのリスク
- スコープ3のESG報告負担の増加による設備投資の遅延
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- インフラインテグレーション
- アプリケーションとソフトウェアインテグレーション
- コンサルティングとアドバイザリー
- 展開モード別
- オンプレミス
- クラウド
- エンドユーザー産業別
- IT・通信
- BFSI
- ヘルスケア・ライフサイエンス
- 製造業
- 政府・公益事業
- エネルギーと石油・ガス
- 小売・eコマース
- 航空宇宙・防衛
- 自動車
- その他
- インテグレーションタイプ別
- データインテグレーション
- プロセス/ワークフローインテグレーション
- アプリケーション/APIインテグレーション
- デバイス/IoTインテグレーション
- 組織規模別
- 大企業
- 中小企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Accenture plc
- IBM Corporation
- Tata Consultancy Services Limited
- Oracle Corporation
- BAE Systems plc
- Wipro Limited
- Cognizant Technology Solutions Corporation
- Deloitte Touche Tohmatsu Limited
- Infosys Limited
- MDS Systems Integration
- Capgemini SE
- Tech Mahindra Limited
- Siemens AG
- Fujitsu Limited
- CGI Inc.
- DXC Technology Company
- Cisco Systems, Inc.
- HCL Technologies Limited
- Hitachi Vantara LLC
- Atos SE
- SAP SE
- NEC Corporation
- NTT DATA Corporation
- EPAM Systems, Inc.
- MuleSoft LLC
- Red Hat, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 167 Pages
- 納期
- 2~3営業日


