


世界の通信ケーブル:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Global Telecom Cable - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124931
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の世界の通信ケーブル市場規模は1,153億米ドルと推定されており、2025年の1,078億米ドルから拡大し、2031年の予測値は1,613億9,000万米ドルとなり、2026年から2031年にかけてCAGR6.96%で成長すると見込まれています。
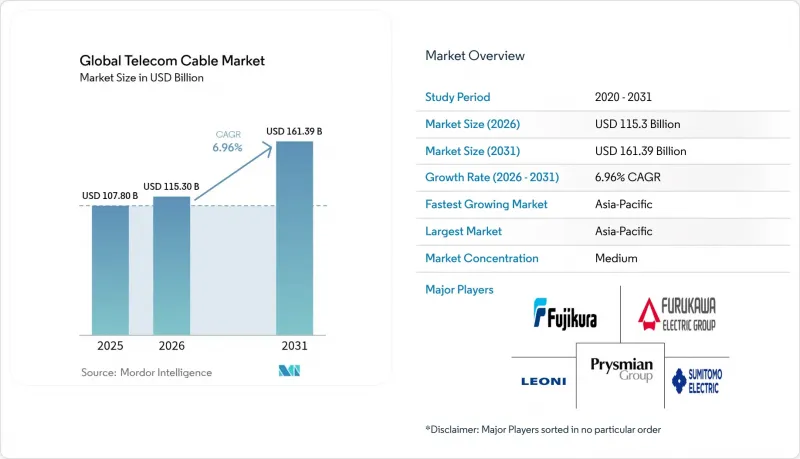
本レポートは、種類(光ファイバーケーブル、同軸ケーブル、ツイストペアケーブル、ハイブリッド光同軸(HFC))、用途(通信コアネットワークおよびアクセスネットワーク、データセンターおよびDCIなど)、敷設環境(地下、架空、海底)、エンドユーザー業界(通信事業者、ハイパースケーラーおよびクラウドプロバイダー、中小企業、政府および公益事業)、ならびに地域別に分類されています。
世界の通信ケーブル市場の動向と洞察
5Gバックホールの急増と高密度化のニーズ
中国で稼働中の440万カ所の5G基地局は、それぞれ4G基地局よりもはるかに高密度な光ファイバーを必要としており、Verizon、NTTドコモ、Reliance Jioでも同様の高密度化の波が展開されています。通信事業者は、ベースバンドユニットが集中化されたクラウドRANアーキテクチャを採用しており、これにより1サイトあたりの光ファイバー本数がさらに増加しています。NTTが1,017 kmの距離で455 Tbpsを達成したマルチコアファイバーの実証は、モバイルトラフィックを満たすために必要な技術的道筋を如実に示しています。
ハイパースケール・データセンター相互接続の帯域幅ブーム
AIトレーニングに使用されるGPUクラスターは、膨大なデータセットをやり取りしており、従来の100G回線では処理しきれないほどです。Metaの「Project Waterworth」やコーニング社の1.6Tコンポーネントのロードマップは、需要が800G以上をサポート可能なマルチコアファイバー設計を含む、まったく新しいケーブル構造へと広がりつつあることを浮き彫りにしています。
地下敷設のコストは架空敷設の2~3倍
現在、地下敷設のコストの中央値は1フィートあたり18.25米ドルであるのに対し、架空線は6.55米ドルであり、掘削費用の最大80%を人件費が占めています。岩の多い地形や都心部の公共施設の混雑により、コストは1フィートあたり20米ドルを超えることもあり、事業者はプロジェクトを延期するか、規制当局が許可する地域ではマイクロトレンチングへの転換を余儀なくされています。
セグメント分析
光ファイバーソリューションは、2025年に通信ケーブル市場シェアの56.60%を占め、2031年に向けてCAGR8.63%で拡大しています。サプライヤーは物理的特性に依拠しています。ガラスは中継器なしで数キロメートルにわたってテラビット級の通信を伝送可能ですが、これは銅線では実現できない特長です。プリズミアン社の864ファイバー「Sirocco Extreme」のような高密度設計は、1平方ミリメートルあたり11.5ファイバーを実現しており、事業者は既存のダクトに容量を詰め込むことが可能となります。
通信ケーブル市場における同軸ケーブルやツイストペアケーブルの分野は、ハイブリッド光同軸ネットワークやニッチなPoE+回線に引き続き利用されていますが、企業が全光LANへ移行するにつれて、その重要性は低下しています。電力導体とガラス繊維を融合させた複合ケーブルは、レガシーなエンドポイントを維持しつつ、ビルオートメーションのアップグレードを容易にする橋渡し技術となっています。
2025年の通信ケーブル市場規模のうち、コアネットワークおよびアクセスネットワークが45.55%を占めており、これは数十年にわたる通信事業者の投資を反映しています。一方、データセンターおよび分散型クラウドの相互接続は、2031年までのCAGRが7.48%と、最も急速に成長している分野です。AIクラスターには、すべてのサーバーGPUが800Gまたは1.6Tの速度で他のサーバーと接続できるトポロジーが必要であり、これにより、中国電信(China Telecom)やZTEによるマルチコアファイバーおよび中空コアファイバーの試験運用が、量産前の段階へと進んでいます。
4Kや8Kのストリームが普及するにつれ、ビデオ放送やCATVも依然として帯域幅を消費していますが、その成長率はハイパースケールや企業のAIニーズと比較すると鈍化しています。また、電磁干渉の低減や、統合されたビルシステムのための経路の簡素化により、キャンパスLANも光ファイバーへの移行が進んでいます。
地域別分析
アジア太平洋地域は2025年に通信ケーブル市場シェアの47.10%を占め、2025年に中国で計画されている5Gマクロセル450万基の追加導入や、インドにおけるデータセンター建設ブームに後押しされ、2031年までCAGR7.75%を記録すると予測されています。日本のNTTは、マルチコア光ファイバーの先駆者としての役割を果たし続けており、国内の通信容量の拡大を図るとともに、提携先へ特許を輸出しています。深セン、広州、新竹にある地域的な製造クラスターは、アジア太平洋地域の規模の経済をさらに強固なものにしています。
北米は、BEAD補助金やハイパースケーラーによる投資に後押しされ、第2位の地位を占めています。通信事業者は2025年までに3,000万件の新規ファイバー接続を目標としており、中西部全域にわたるミドルマイル回線のプライベート・エクイティによる資金調達が、長距離需要を支えています。C3ntro社のTikvaネットワークのような国境を越えるシステムは、米国とメキシコの統合を強化し、遅延に敏感なフィンテックやコンテンツアプリケーションを支えています。
欧州の進捗状況は地域によってばらつきが見られます。フランスとスペインではFTTHの普及率が60%を超えている一方、ドイツは30%を下回っており、443億ユーロの追加投資が必要とされています。インド産ケーブルの輸入に対するアンチダンピング関税はコスト上昇を招くもの、現地企業を保護する役割を果たしています。バルト海や地中海周辺での通信トラフィックの再配分は、地政学的な敏感さを浮き彫りにしており、ポルトガルやギリシャにおける冗長な陸揚げ拠点の整備を後押ししています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 5Gバックホールの急増と高密度化のニーズ
- ハイパースケール・データセンター間の相互接続帯域幅の急増
- 政府資金によるブロードバンド整備(BEAD、EUデジタル・デケイドなど)
- IoTおよびスマートシティにおける接続性の普及
- AIワークロードを支えるハイパースケーラー各社が自社所有する海底メガケーブル
- 超高ファイバー数リボンケーブルおよび巻き取り可能なリボンケーブルの革新
- 市場抑制要因
- 地下敷設の費用は、架空方式に比べて2~3倍かかります
- 光プレフォームおよびポリマー価格の変動
- 海底ケーブルに関する地政学的なルート承認リスク
- 熟練労働者の不足により、光ファイバーの展開が遅れています
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- タイプ別
- 光ファイバーケーブル
- 同軸ケーブル
- ツイストペアケーブル
- ハイブリッド・ファイバー・コアクス(HFC)
- 用途別
- 通信コアネットワークおよびアクセスネットワーク
- データセンターおよびDCI
- CATVおよび放送
- エンタープライズ/キャンパスLAN
- その他(防衛、石油・ガス、エネルギー)
- 導入環境別
- 地下
- 架空/オーバーヘッド
- 海底
- エンドユーザー産業別
- 通信事業者
- ハイパースケーラーおよびクラウドプロバイダー
- SME
- 政府および公益事業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- フランス
- 英国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- UAE
- トルコ
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- CommScope Inc.
- Prysmian Group
- Corning Inc.
- Sumitomo Electric Industries
- Fujikura Ltd.
- Furukawa Electric Co.
- Belden Inc.
- Leoni AG
- Nexans SA
- LS Cable and System
- Hengtong Group
- Hitachi Cable America
- ZTT Group
- Sterlite Technologies
- Taihan Cable and Solution
- YOFC(Yangtze Optical Fibre)
- OFS Fitel
- AFL Global
- Hexatronic Group
第7章 市場機会と将来の展望



