


世界の漏洩検知ソリューション:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Global Leak Detection Solutions - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124927
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
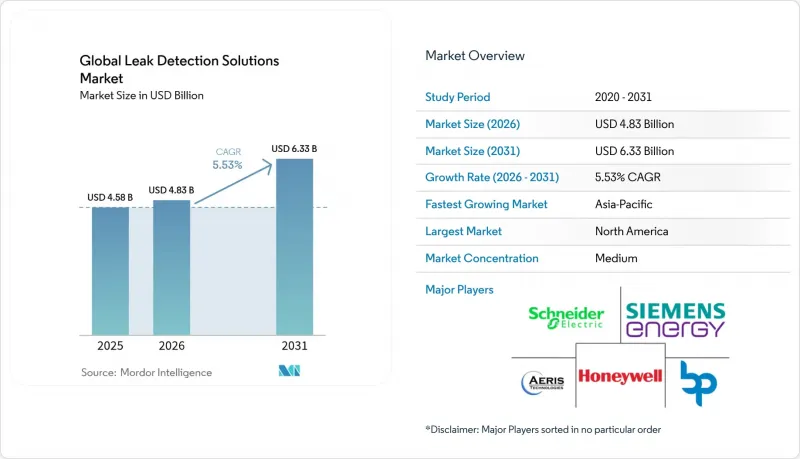
Mordor Intelligenceによると、漏洩検知ソリューション市場の規模は2025年に45億8,000万米ドルと評価され、2026年の48億3,000万米ドルから2031年までに63億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.53%となる見込みです。
本レポートは、技術別(音響/超音波、圧力分析など)、エンドユーザー産業(石油・ガス、化学、水処理など)、構成要素(ハードウェア、ソフトウェア、サービス)、導入形態(固定式/据え置き型、ポータブル/ハンドヘルド型など)、パイプライン段階(上流、中流など)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)ごとに分類されています。
世界の漏洩検知ソリューション市場の動向と洞察
厳格なメタン漏洩規制が市場の変革を推進
2024年に1メートルトンあたり900米ドルから始まり、2026年までに1,500米ドルまで引き上げられる「インフレ抑制法」のメタン追加課金は、継続的なモニタリングを課金支払いよりも安価にすることで、プロジェクトの経済性を再構築しました。これと相まって、「スーパーエミッター」プロトコルにより、第三者が1時間あたり100 kgを超える漏洩に対して事業者の対応を要請できるようになり、固定式センサーや衛星データフィードの導入が加速しました。事業者は、稼働停止を回避するため、従来の「メソッド21」調査を光学式ガスイメージングや光ファイバーアレイに置き換え、高解像度カメラパッケージの受注量を押し上げました。
水素およびCCUSパイプラインプロジェクトの急速な拡大
水素分子はメタンよりも分子が小さく拡散性が高いため、1 ppm未満の漏れを検知できる検出器が求められています。ラマン分析装置は、数メートルの距離からでもそのような感度を発揮することが実証されました。米国エネルギー省は、2025年に水素専用の検知技術の研究開発(R&D)に2,500万米ドルを割り当てました。GAILを含むインドの国営事業者は、水素専用の幹線パイプラインを評価し、これにより特殊なセンサーに対する継続的な需要が生まれました。
既存パイプラインへの光ファイバーおよびLiDAR導入に伴う高額な設備投資
分散型光ファイバーセンシングのコストは1キロメートルあたり5万~10万米ドルであり、後付け設置には多くの場合、掘削やラックの改造が必要となり、処理能力に支障をきたします。危険区域に適したLiDARヘッドの価格は20万~50万米ドルであり、原油価格が下落した際には導入が制限されました。そのため、利益率の低い産出地域における事業者は、検知範囲が狭いにもかかわらず、携帯型超音波検知器を好んで採用していました。
セグメント分析
音響および超音波システムは、2025年の売上高の26.74%を占め、漏洩検知ソリューション市場において最大の単一技術グループとなっています。圧電センサーは半径40m以内で即座に警報を発し、校正も不要であるため、陸上集油ラインに適した価値提案となりました。レーザー吸収およびLiDARプラットフォームは、絶対的な売上高では依然として小規模であるもの、定量化された排出量測定プロトコルが規制当局に認められたことを追い風に、CAGR 8.41%で拡大しました。
サーマルイメージャーは、ハンドヘルド型からクラウド接続型へと移行し、予測分析のための放射測定データをストリーミング配信するようになったことで、製油所運営者の間でその魅力が広がりました。光ファイバー分散型センシングは、メンテナンスへのアクセスが制限されていた海底タイバック沿いで契約を獲得しました。解析モデリングにより、音響エミッションに基づく貯蔵タンク監視の局在化誤差が1%未満であることが示され、固定資産分野における音響技術の優位性が実証されました。
石油・ガス部門は、法定の漏洩罰金や炭化水素漏洩がもたらす重大な影響を反映し、2025年の売上高の60.35%を占めました。それにもかかわらず、水道事業者は、老朽化した配水管や干ばつに伴う水損失削減の義務化に後押しされ、CAGR5.76%という最も急速な拡大を記録しました。水道事業者は、飲料水ネットワークにおける「漏水あり/なし」の判別で98.3%の精度を達成したAI分類器を導入しました。化学および発電事業者は、企業のネットゼロ方針に従ってクランプオン式流量計を採用した一方、水素開発事業者は、安全ケースの要件を満たすためにラマン法に基づく検出器を求めました。
地域別分析
北米は、メタン排出規制、パイプライン安全規制の強化、およびシェール盆地を精査するMethaneSATなどの衛星検証プログラムの展開により、2025年には世界売上高の37.70%を占めました。カナダの水素ロードマップにより、特殊な漏洩センサーの受注がさらに増加した一方、メキシコにおける国境を越えるパイプラインの建設は、ミッドストリーム監視ソリューションに対する追加需要を生み出しました。同地域における漏洩検知ソリューションの市場規模は、精製業者が老朽化した資産のデジタル化を進めるにつれて、着実に拡大すると予測されています。
アジア太平洋地域では、2031年までCAGR7.62%を記録しました。インドは2025年に13億米ドルを投じ、全長2,800 kmのLPGパイプラインを稼働させ、新たなガス回廊の整備に50億米ドルを割り当てたことで、ハードウェアの輸入および現地組立が拡大しました。日本はメタン漏洩を抑制するための二国間協定を締結し、都市下水管のドローンによる点検に関する研究開発(R&D)に資金を提供しました。中国では、都市部の主要道路の下にある水道管の破損を検知するために、LバンドSARと地中レーダーを組み合わせた技術の導入を拡大し、自治体からの受注が加速しました。
欧州では、EUが企業のサステナビリティ報告およびメタン排出原単位の開示を厳格化したことで、その勢いが維持されました。事業者は、北海の相互接続線に沿って光ファイバーケーブルを敷設し、配電網を監視するためにLiDARを搭載したヘリコプターに投資しました。中東およびアフリカでは熟練労働者が不足していましたが、湾岸地域におけるCCUSハブの増加や東アフリカの新たな原油輸出パイプラインの建設により、ターンキー方式の漏洩検知パッケージに関する契約が成立しました。地域の公益事業者は、技術移転協定を活用して能力格差を埋めました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 厳格なメタン漏出規制(例:米国インフレ抑制法など)
- 水素およびCCUSパイプラインプロジェクトの急速な拡大
- AIを活用した予測分析により、誤検知が減少します
- 「リーク検出・アズ・ア・サービス(LDaaS)」ビジネスモデルの導入
- 高解像度の放射データを提供する衛星コンステレーション
- ESG報告の義務化が、積極的なリーク管理を促進しています
- 市場抑制要因
- 既存パイプラインにおける光ファイバーおよびLiDARの導入に伴う高額な設備投資
- 新興市場における熟練したサーモグラフィーおよび音響技術者の不足
- クラウド接続型LDシステムにおけるサイバーセキュリティ上の脆弱性
- 多相流条件下での誤警報により、オペレーターの信頼性が低下しています
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因の影響
第5章 市場規模と成長予測
- 技術別
- 音響/ 超音波
- 圧力分析
- サーマルイメージング
- 光ファイバー
- レーザー吸収およびLiDAR
- 蒸気検知
- E-RTTM
- その他の技術
- エンドユーザー産業別
- 石油・ガス
- 化学品
- 水処理
- 発電
- その他のエンドユーザー
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 展開モード別
- 固定型/ 据え置き型
- ポータブル/ハンドヘルド
- ドローン搭載型/ 空中撮影
- パイプライン段階別
- 上流工程
- ミッドストリーム
- 下流工程
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Honeywell International Inc.
- Aeris Technologies Inc.
- Bridger Photonics Inc.
- Schneider Electric SE
- Siemens Energy AG
- Xylem Inc.
- Krohne Messtechnik GmbH
- PSI Software AG
- Teledyne FLIR LLC
- ClampOn AS
- PermAlert(Division of Tremco Incorporated)
- OptaSense Ltd.(a Luna Innovations company)
- Physical Sciences Inc.
- Veeder-Root Company
- Atmos International Limited
- Emerson Electric Co.
- Baker Hughes Company-Avitas Systems
- Perma-Pipe International Holdings Inc.
- Sensit Technologies LLC
- Pentair plc
- Synodon Inc.
- INGU Solutions Inc.
- New Cosmos Electric Co. Ltd.
- Pressure Pipe Inspection Company(PPIC)
- Enagas S.A.
- TTK SAS
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


