


センサ・アクチュエータ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Sensors And Actuators - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124895
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、センサ・アクチュエータの市場規模は、2025年に199億8,000万米ドル、2026年に218億9,000万米ドルとなり、2031年までに342億4,000万米ドルに達すると予測されており、2026~2031年にかけてCAGR9.36%で成長すると見込まれています。
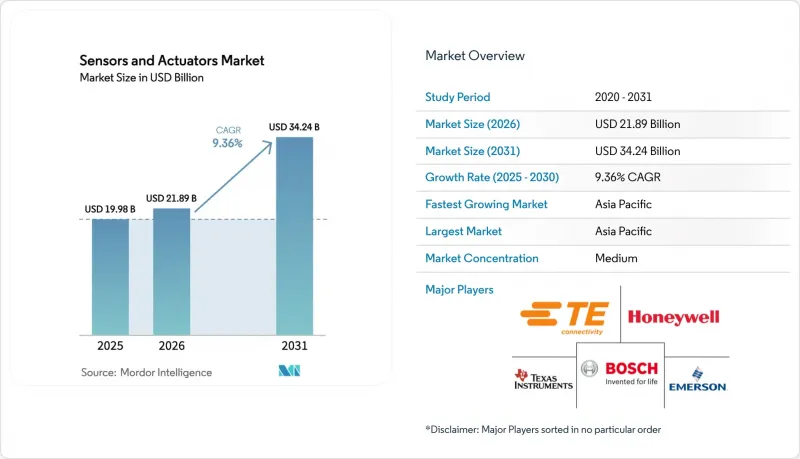
本レポートは、製品タイプ(センサ、アクチュエータ)、技術(MEMS、非MEMS)、接続方式(有線、ワイヤレス)、出力信号(デジタル、アナログ)、エンドユーザー産業(自動車・モビリティ、産業用オートメーション・ロボティクス、民生用電子機器・ウェアラブル機器、ヘルスケア・医療機器、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のセンサ・アクチュエータ市場の動向と洞察
低消費電力MEMSセンサの普及が、新たなIoT使用事例を切り拓く
バッテリー消費の少ないMEMS加速度センサ、ジャイロスコープ、環境センサは、現在、一次電池で最大10年間動作可能となっており、スマートシティの大気質モニタリング網、農業用土壌水分プローブ、コールドチェーン資産トラッカーの実現を可能にしています。中国では、自治体の導入を牽引役として、2025年に10マイクロアンペア以下のセンサを8億個以上出荷しました。一方、インドの各都市では同年に20万個以上の無線漏水検知ノードが設置されました。新しいMEMS包装には、振動や熱エネルギーハーベスターが組み込まれており、10年間のライフサイクル全体で総所有コストを約3分の1に削減します。こうした経済性により、公共部門や産業セグメントの購入者における投資回収期間が短縮され、2桁の単位成長が持続しています。
欧州の自動車製造における急速な電動化とADASの統合
欧州の自動車プラットフォームでは、OEM各社がレベル2以上の運転支援システムやバッテリー式電気パワートレインへの移行を進めるにつれ、1台あたり35~50個のセンシングノードが搭載されるようになりました。2025年にドイツで登録された自動車の3分の2以上が、アダプティブクルーズコントロールや車線維持支援機能を備えており、それぞれにレーダー、超音波、光学イメージセンサが必要とされています。部品サプライヤー各社は、77GHzレーダーモジュールと高ダイナミックレンジCMOSイメージャーについて、20億ユーロ(22億米ドル)を超える複数年契約を締結しました。バッテリーパックには、熱暴走防止のために数十個の電流、電圧、温度センサが追加されており、これによりセンサの搭載数が増加し、自動車用MEMSファウンドリの生産能力に対する需要がさらに高まっています。
希土類磁石の価格変動が精密アクチュエータのBOMコストを押し上げ
輸出割当量の削減や採掘の混乱を受け、ネオジム・鉄・ホウ素磁石の価格は2024年半ばから2025年初頭にかけて3分の1以上上昇しました。磁気アクチュエータのサプライヤーは、部品原価(BOM)が12%~18%上昇し、粗利益率がおよそ250ベーシスポイント縮小しました。代替となるフェライト磁石はトルク密度を低下させる一方、スイッチドリラクタンス方式では複雑な制御アルゴリズムが必要となるため、代替の余地は限られています。大規模な調達契約を持たない中小ベンダーは、垂直統合型の多国籍企業にシェアを奪われるにつれ、最も深刻な打撃を受けています。
セグメント分析
化学バイオセンサは、2031年までCAGR10.40%で成長すると予測されており、これは製品カテゴリーの中で最も速いペースです。これらは、血糖値、乳酸、コルチゾールを測定するウェアラブルデバイスの基盤となっており、感染症の迅速な診断を可能にするため、病院やコンシューマーヘルスブランドからの調達需要が高まっています。圧力センサは、自動車用タイヤ空気圧モニタリングシステム、HVACコントローラ、プロセス計測機器において依然として出荷数量の大部分を占めており、一方、温度センサはバッテリー管理やコールドチェーンの使用事例で活用されています。精密な動作特性が求められるセグメントでは、空圧式ユニットに代わって電動アクチュエータがますます好まれるようになっていますが、重機建設や航空宇宙の飛行制御システムにおいては、油圧式が依然として標準となっています。
イメージセンサ、特にCMOSデバイスは、自動車のADASや産業用ビジョンに活用されており、レベル2以上の自動運転の普及に伴い出荷台数が増加しています。流量センサやトルクセンサは、特殊な医療用人工呼吸器や電気自動車のパワートレイン用に提供されており、高価格帯で取引されています。これらの動向が相まって、センサ・アクチュエータ市場は、小型化、マルチモーダル統合、ライフサイクルコストの削減を軸にイノベーションが集積する、多速度の市場構造を強固なものとしています。
2025年、MEMSデバイスはセンサ・アクチュエータ市場シェアの68.43%を占めました。シリコンのバッチ製造により、単価は2米ドル以下に低減されると同時に、ASICロジックのコ包装化が可能になりました。欧州の大手サプライヤーの総出荷台数は、スマートフォン、ウェアラブル機器、自動車用の受注に支えられ、2025年には40億台を突破しました。ガスタービンや海底油井など、MEMSの信頼性が低下する過酷な環境では、依然として従来型マクロスケールセンサが使用されていますが、気密性のあるウエハーレベル包装によってMEMSの耐温度・耐振動範囲が拡大するにつれ、そのニッチ市場は縮小しつつあります。
ワイヤレスネットワークは、MEMS部品の魅力をさらに高めています。コイン型電池で数年もの間駆動できるのに対し、従来型センサは有線接続を必要とする場合が多いためです。台湾と日本のファウンドリは、2025年に自動車の安全装置や産業用振動検知用途を対象に、8インチMEMS生産ラインの拡大に5億米ドル以上を投じました。包装技術の革新が進むにつれ、MEMSの普及はプロセス自動化、航空宇宙、医療機器の各セグメントでさらに深まり、センサ・アクチュエータ市場の規模をさらに拡大させると考えられます。
地域別分析
アジア太平洋は2025年に世界の売上高の37.38%を占め、2031年までCAGR12.88%で成長すると見込まれています。その原動力となるのは、中国における29万台の新規ロボット導入、インドの電子機器導入義務化、韓国の産業用5Gネットワークです。日本では、ウェハ生産能力の増強により、以前のMEMS不足が緩和されつつあり、一方、オーストラリアの鉱山業者では、LiDARやレーダーを搭載した自律搬送システムが導入されています。
北米は、製油所や離散型製造業における予知保全の導入が進んでいることから、第2位にランクインしています。米国の工場では、振動や温度のデータを処理するエッジAIゲートウェイが統合されており、カナダのオイルサンド生産業者では、SAGD坑井に高温センサを後付けしています。メキシコの自動車工場では、ニアショアリングにより電気自動車の生産が加速する中、圧力センサや加速度センサが追加されています。
欧州では、電動化されたドライブトレインやレベル2以上のADASを通じてセンサの搭載が進んでいますが、NIS2サイバーセキュリティ規制の下、重要インフラにおける無線技術の導入は鈍化しています。中東では、特殊な計測機器を必要とする水素パイプラインや炭素回収のメガプロジェクトが優先されています。ブラジルやチリの南米鉱山では、耐環境性に優れたセンサ群を用いて車両群の自動化が進められており、アフリカの公益事業会社では、インフラ支出の増加に伴い、水質と大気質の測定ノードが徐々に導入されています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 低消費電力MEMSセンサの普及によるアジア全域での新たなIoT使用事例の拡大
- 欧州の自動車製造における急速な電動化とADASの統合
- 北米における予知保全プラットフォームの普及によるスマートアクチュエータ需要の拡大
- 水素・CCUSのメガプロジェクトへの投資による中東の石油・ガス産業での特殊センサ需要の牽引
- 5G・エッジAIの導入加速による韓国・台湾での産業用センサの普及
- 米国におけるウェアラブル健康モニタリングデバイスの急増による小型マルチモーダルセンサ需要の高まり
- 市場抑制要因
- 希土類磁石の価格変動による精密アクチュエータの部品原価の上昇
- EUのデータセキュリティ関連法規によるワイヤレスセンサネットワーク普及の遅れ
- 多軸センサの校正の複雑さによる中小企業での導入の停滞
- 半導体ウエハーの供給不足による日本国内のMEMSセンサ供給の制約
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- センサ
- 圧力センサ
- 温度センサ
- 位置センサ
- レベルセンサ
- イメージセンサ
- 化学・バイオセンサ
- トルクセンサ
- 流量センサ
- アクチュエータ
- 油圧アクチュエータ
- 空圧アクチュエータ
- 電動アクチュエータ
- 磁気アクチュエータ
- 機械式アクチュエータ
- リニアアクチュエータ
- ロータリーアクチュエータ
- センサ
- 技術別
- MEMS
- 非MEMS・従来型
- 接続方式別
- 有線
- ワイヤレス
- 出力信号別
- デジタル
- アナログ
- エンドユーザー産業別
- 自動車・モビリティ
- 産業用オートメーション・ロボティクス
- 民生用電子機器・ウェアラブル機器
- ヘルスケア・医療機器
- 石油・ガス・エネルギー
- 航空宇宙・防衛
- ビルオートメーション・HVAC
- 公益事業、上下水道、電力
- 鉱業・金属
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- TE Connectivity
- Honeywell International Inc.
- Bosch Sensortec GmbH
- Emerson Electric Co.
- Texas Instruments Incorporated
- Schneider Electric SE
- Siemens AG
- SMC Corporation
- Parker-Hannifin Corporation
- Renesas Electronics Corporation
- Infineon Technologies AG
- ABB Ltd.
- Rockwell Automation Inc.
- NXP Semiconductors N.V.
- Denso Corporation
- Analog Devices Inc.
- Flowserve Corporation
- Schlumberger Limited
- Balluff GmbH
- OMRON Corporation
- STMicroelectronics N.V.
- KYOCERA AVX Components
- Festo SE and Co. KG
第7章 市場機会と将来の展望



