


ホームオーディオ:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Home Audio - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124872
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ホームオーディオ市場の規模は、2025年の390億4,000万米ドルから2026年には432億米ドルへと拡大し、2026~2031年にかけてCAGR10.7%で推移し、2031年には716億9,000万米ドルに達すると予測されています。
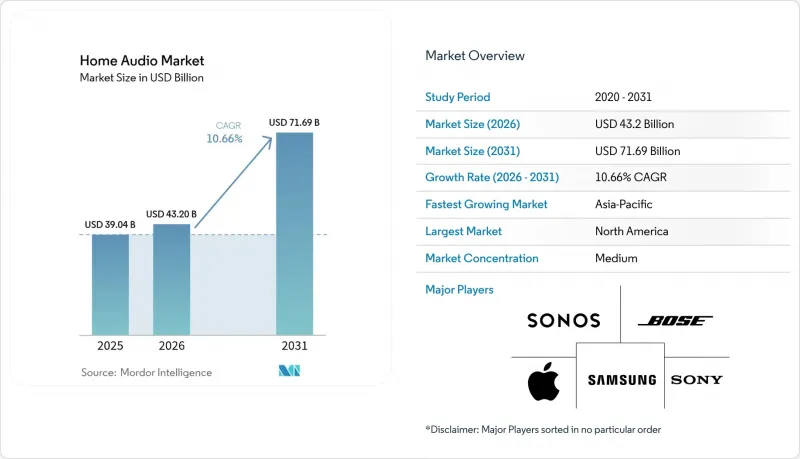
本レポートは、製品タイプ(A/Vレシーバー、Hi-Fiシステム・シェルフ型システム、サウンドバー、その他)、技術(有線、無線)、流通チャネル(オンラインeコマース、その他)、価格帯(低価格、中価格、高価格)、エンドユーザー(住宅、商業施設)、地域(北米、南米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のホームオーディオ市場の動向と洞察
AI搭載スマートスピーカーの普及
生成AIの登場により、音声制御は定型コマンドから文脈に応じた会話へと移行しており、ユーザーが意図やニュアンスを理解するデバイスを求めるにつれ、ホームオーディオ市場における買い替え需要が高まっています。Amazonの「Alexa Plus」はこの移行を体現していますが、完全な信頼を妨げる精度の課題も依然として残っています。Googleが「Assistant」から「Gemini」への移行を進めていることは、従来型システムではマルチモーダルAIに必要な処理能力が不足しているという認識が広まっていることを示しています。デバイスメーカー各社は現在、より高性能なエッジAIチップを組み込んでいます。これにより部品原価は上昇しますが、プレミアム価格設定やAI機能のサブスクリプションによる継続的な収益の獲得が可能になります。エコシステムの巨匠が膨大なデータ資産を活用してオーディオ体験をパーソナライズするにつれ、競合の激化が進んでいます。北米と東アジア全域でスマートスピーカーの買い替えサイクルが着実に短縮していることから、消費者の反応も好意的であることがうかがえます。
没入型空間オーディオ形態の統合
ドルビーアトモス(Dolby Atmos)やDTS:Xは、もはやハイエンドのホームシアターに限定されたものではなく、中価格帯のテレビ、サウンドバー、さらには完全ワイヤレスイヤホンにも対応が拡大しており、一般市場での普及が進んでいます。2024年に国内で公開された映画の10本中8本がドルビーミキシングを採用しており、家庭での映画のような音質に対する消費者の期待は新たな段階に入っています。TCLの2024年モデルテレビに初搭載されたドルビーの「FlexConnect」は、ワイヤレススピーカーを自動調整し、従来からのセットアップの煩わしさを解消します。[2]しかし、メーカーはコーデックのライセンシングに関する難しい決断を迫られており、その一例として、ロイヤリティ削減のためにDTSのサポートを打ち切ったLGの動きが挙げられます。Cadillacの2026年型電気自動車ラインナップなどの自動車分野での導入により、空間オーディオはさらに普及が進み、消費者が毎日の通勤で3Dサウンドに慣れるにつれて、間接的に住宅用需要も押し上げられています。
世界の半導体サプライチェーンの変動
重要チップのリードタイムの長期化により、設計変更が余儀なくされ、ホームオーディオ市場における製品発売が遅れています。特に、購買力に乏しい中小企業にとっては深刻な影響となっています。2024年には部品のリードタイムが6ヶ月以上にと、高純度石英などの単一供給源に依存する原料は、依然として気候変動の影響を受けやすい状況にあります。中国の希土類輸出制限により、磁石の供給が脅かされており、インドのオーディオ産業で2万1,000人以上の雇用が危機にさらされているほか、性能は劣るもののフェライトによる代替品への関心が高まっています。各社はシリコンの調達先を多様化したり備蓄を行ったりしてリスクをヘッジしていますが、その結果、運転資金の需要が増加し、利益率が圧迫されています。
セグメント分析
2025年、ホームオーディオ市場規模の38.75%をA/Vレシーバーが占め、単一カテゴリーとしては最大のシェアとなりました。愛好家たちは、キャリブレーション機能、複数のHDMI入力端子、専用サラウンドシステムの基盤となる大電流増幅機能を高く評価しています。しかし、成長の動向はワイヤレススピーカーに有利に働いており、各家庭がコンパクトでケーブル不要のセットアップを選ぶようになるにつれ、2031年のCAGRは11.1%を記録すると見込まれています。音声アシスタントとの連携、自動ルームチューニング、マルチルーム接続の簡便化により、ワイヤレス製品は、これまで複雑な設置を敬遠していた一般の消費者層にも受け入れられつつあります。
これら2つのセグメントが共存していることは、ホームオーディオ市場における二極化を示しています。オーディオマニア層は依然として柔軟性を求めてレシーバーを支持していますが、一般ユーザーはサウンドバーやスマートスピーカーに傾倒しています。新しいサウンドバーには、ドルビーアトモス対応の上向きドライバーが搭載されており、エントリーレベルのサラウンドシステムとの境界線が曖昧になりつつあります。シェルフ型システムやドックは現在、ニッチなリスナー用となっていますが、ロスレスストリーミング、フォノ入力、高品質なDACを搭載していることから、依然としてその存在意義を保っています。「その他」というサブセグメントに属する外付けDACやヘッドフォンアンプは、既存の機器から音質の向上を図ろうとする愛好家や自作愛好家用の製品です。
ワイヤレスソリューションは、2025年にホームオーディオ市場シェアの65.85%を占め、CAGR11.85%で成長する見込みです。Bluetooth LE Audioは遅延を低減し、複数のスピーカーでの同期再生を可能にするため、ゲーマーやパーティー主催者の双方のニーズを満たしています。Wi-Fi 6Eは、より高い帯域幅と混雑の軽減を実現しており、ロスレスと空間オーディオストリームにとって重要です。また、各ブランドは、自動キャリブレーション機能を強化する精密なスピーカー位置特定のために、超広帯域(Ultra-Wideband)技術の活用も模索しています。
有線システムは、低ジッターと非圧縮を最優先するスタジオエンジニアやオーディオ愛好家の間で、依然として支持されています。こうしたユーザーは、多くの場合、バランス接続と外部DACを組み合わせて、リファレンスヘッドホンやパッシブスピーカーを駆動しています。現在ではハイブリッドプラットフォームにより、有線スピーカーがハブアダプターを介して無線信号を受信できるようになり、利便性と音質の高さを両立させています。マルチプロトコルチップは部品コストを削減し、ファームウェアの更新を簡素化することで、ホームオーディオ市場全体において将来を見据えた設計を可能にしています。
地域別分析
アジア太平洋は、可処分所得の増加、スマートホームへの熱狂、急成長する中産階級のおかげで、11.35%という最も高いCAGRを示しています。中国は、有料ストリーミングサービスの成長に支えられ、2024年に音楽市場が28.4%拡大した一方、インドは2026年までに家電製品の生産額3,000億米ドルを目標としています。TWSイヤホンの現地生産は、2024年第2四半期に販売台数シェアの16%に達し、サプライチェーンの短縮とエントリー価格の引き下げにつながりました。日本は、Sonyを通じてイノベーションのリーダーシップを発揮しており、同社は2024年に録音音楽市場で27%のシェアを維持し、産業トップの19.7%の利益率を記録しました。
北米は、高い平均販売価格と定着したホームシアター文化に支えられ、2025年には31.35%の市場シェアで首位を維持しました。eコマースの成熟により、ブランドは新たな試みを進めており、D2Cポータルは予測期間全体でCAGR11.55%を記録しています。ゲーム市場は引き続きプレミアムヘッドセットやサウンドバーの販売を牽引しており、一方、カリフォルニア州のプライバシー規制が全米のマイク設計の選択肢に影響を与えています。消費者の買い替えサイクルは3~4年ですが、AI機能を搭載した製品によって旧モデルが時代遅れに感じられるようになったため、このサイクルは短縮傾向にあります。
欧州では、伝統的なオーディオの職人技と厳格な環境政策とのバランスが取られています。EUの改訂されたバッテリー規制と、より広範な電子廃棄物指令により、OEM各社はモジュール式で修理可能なアーキテクチャの採用を迫られています。すでに20年にわたり構築されてきた循環型経済の原則は、2030年までに世界の電子廃棄物が8,200万トンに達する可能性があることから、その重要性を増しています。欧州の消費者は、本物らしさや産地を重視しており、ソヌス・ファベールのような職人系ブランドの需要を維持しています。こうした動向により、プレミアム価格の弾力性が保たれ、成熟した欧米市場で総販売台数が頭打ちとなっている中でも、着実な成長を支えています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AI搭載スマートスピーカーの普及
- 没入型空間オーディオフォーマット(ドルビーアトモス、DTS:X)の統合
- MEMSマイクロフォンの部品価格の急落
- 音楽ストリーミングとハードウェアをセットにしたサブスクリプションモデル
- スマートホームの相互運用性に関する規格(Matter、Thread)
- 在宅ゲーム・eスポーツの成長によるプレミアムオーディオ需要の牽引
- 市場抑制要因
- 世界の半導体サプライチェーンの変動
- 次世代コーデックのライセンシング費用の分散化
- 常時オン状態のマイクをめぐる消費者のプライバシーへの懸念
- 電子廃棄物に関する規制への対応コストの増加
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- A/Vレシーバー
- Hi-Fiシステム・シェルフ型システム
- サウンドバー
- ワイヤレススピーカー
- Bluetooth/Wi-Fiスピーカー
- スマートスピーカー(仮想アシスタント搭載)
- 専用ドック・オーディオステーション
- その他(DAC、アンプ)
- 技術別
- 有線
- ワイヤレス(Wi-Fi、Bluetooth、Zigbee、UWB)
- 流通チャネル別
- オンラインeコマース
- 組織型小売チェーン
- オーディオ専門店
- 直接消費者販売(D2C)
- 価格帯別
- 低価格(150米ドル未満)
- 中価格(150~500米ドル)
- 高価格(500米ドル超)
- エンドユーザー別
- 住宅
- 商業施設(ホスピタリティ、オフィス、スタジオ)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amazon.com Inc.
- Google LLC
- Apple Inc.
- Samsung Electronics Co., Ltd.
- Sony Group Corporation
- Sonos Inc.
- Bose Corporation
- Yamaha Corporation
- LG Electronics Inc.
- Harman International Industries(JBL)
- Bowers & Wilkins(Sound United)
- Denon Holdings Corp.
- Klipsch Audio Technologies
- Vizio Inc.
- Bang & Olufsen A/S
- Onkyo Corporation
- Dynaudio A/S
- Polk Audio LLC
- Pioneer Corporation
- Boston Acoustics Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


