


医薬品用噴霧乾燥:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Pharmaceutical Spray Drying - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 182 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124850
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、医薬品用噴霧乾燥市場の規模は2025年に22億9,000万米ドルと評価され、2026年の24億6,000万米ドルから2031年までに35億米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは7.32%となる見込みです。
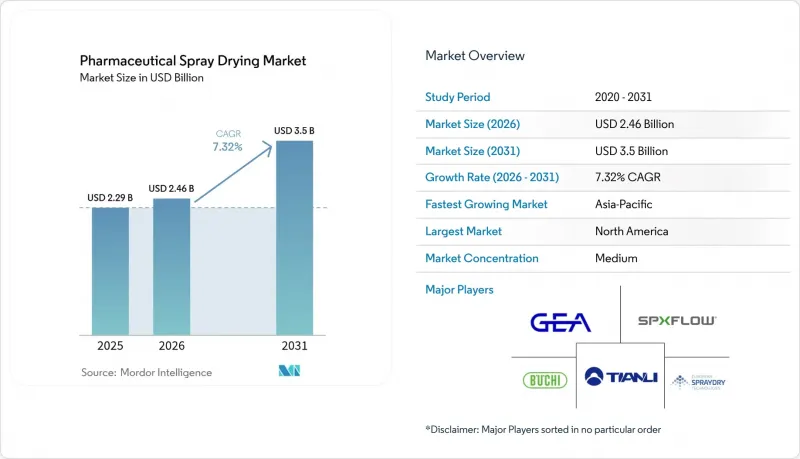
本レポートは、用途(賦形剤の生産、その他)、製剤タイプ(低分子原薬、その他)、噴霧乾燥機タイプ(ロータリーアトマイザー、その他)、規模(実験室・パイロット、商用規模)、サービスタイプ(自社製造、受託(CDMO/CMO)サービス)、地域(北米、欧州、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の医薬品用噴霧乾燥市場の動向と洞察
医薬品の溶解性向上に対する需要の高まり
開発後期段階にある新規化学品の約70%は水溶性が低いため、製剤開発者は、結晶性形態よりも2~10倍速く溶解する非晶質固体分散体を製造するために噴霧乾燥を採用しています。テラプレビルやベムラフェニブなどの噴霧乾燥製剤に対するFDAの承認は、安定性や性能に関する規制上の要件を満たすこの技術プラットフォームの能力を裏付けています。疎水性の骨格を持つ標的指向型抗がん剤では、経口投与後も溶液中に留まるよう、ヒドロキシプロピルメチルセルロースアセテートサクシネートやSoluplusなどの担体への依存度が高まっています。この動向により、製薬企業のスポンサーがパイプライン薬剤を、大規模な相溶性ライブラリを維持する専門のCDMOに委託する動きが加速し、医薬品用噴霧乾燥市場が活況を呈しています。また、臨床医による非晶質科学への理解が広まっていることも、市場の展望をさらに明るくしています。これは、より少ない薬剤負荷で治療上の曝露量を達成できるためです。
噴霧乾燥分散体のCDMOへのアウトソーシングの増加
供給の混乱により、単一拠点での製造の脆弱性が露呈し、企業は資産を最小限に抑えた運営モデルへの転換を迫られています。ホヴィオン社がアイルランドと米国で実施した1億米ドル規模の生産能力拡大は、受託サービスに対する持続的な需要への確信を浮き彫りにしています。CDMOは、小規模なバイオテクノロジー企業が社内で再現できない、検証済みのGMP施設、デジタルデータセット、規制に関する専門知識を活用することで、開発期間を短縮しています。このアウトソーシングの波は、医薬品用噴霧乾燥市場の規模を拡大させるとともに、ポリマーライブラリ、噴霧化プロトコル、リアルタイム放出試験の標準化を促進しています。
GMP施設における高い資本コストと運営コスト
クリーンルーム、溶媒回収システム、プロセス分析技術を含めると、GMP対応の噴霧乾燥スイート1基の建設費用は1,000万~1,500万米ドルに上ります。窒素、電力、バリデーション作業を要する1日500kg処理能力のプラントの場合、年間運営費は100万米ドルに達することもあります。新興市場の中小企業は、資金調達が困難であり、投資回収期間が7年を超えるため、この費用を正当化することに苦慮しています。CDMO(受託開発・製造)手数料により初期負担は軽減されますが、1キログラムあたり5,000~1万5,000米ドルの価格は、大量生産されるジェネリック医薬品の利益率を圧迫しており、これが医薬品用噴霧乾燥市場の一部における成長を鈍化させています。
セグメント分析
2025年、医薬品用噴霧乾燥市場において、賦形剤の生産は42.55%のシェアを占めました。これは、乳糖、微結晶セルロース、ヒドロキシプロピルメチルセルロース粉末の大規模な生産に支えられたものです。メーカー各社は、粘性のある原料を処理でき、錠剤プレスに必要な流動特性を提供できることから、ロータリーアトマイザーを好んで採用しています。しかし、医薬品パイプラインには、目標曝露量に達するために非晶質固体分散体が必要なBCSクラスIIとIVの分子が増加しているため、生物学的利用能の向上は2031年までCAGR9.85%で拡大しています。
そのため、医薬品用噴霧乾燥市場は、本来なら開発が困難な候補化合物を救う付加価値の高い分散サービスへと傾きつつあります。また、有効成分を腸溶性または味マスキング用のポリマーに封入するカプセル化技術も、小児用と高齢者用のニッチ市場で増加しています。プロバイオティクスや酵素の安定化といったニッチな用途も需要を押し上げていますが、成長の転換点は、主流の化学手法では解決できない溶解性の課題と明らかに関連しています。
2025年、製剤開発者が結晶性有効成分を速溶性分散体へと転換し続けた結果、低分子原薬は医薬品用噴霧乾燥市場の売上高の46.53%を占めました。ロータリー式とノズル式システムは、合成化合物を保護するのに十分な熱プロファイルを管理できるため、導入基盤を確保しています。一方、ワクチン市場は、コールドチェーンへの依存度を低減する耐熱性の経肺・経口投与プラットフォームへの世界の投資に支えられ、2026~2031年にかけてCAGR9.75%で成長すると予測されています。
mRNAや脂質ナノ粒子製剤にとって、熱ストレスは依然として障壁となっていますが、トレハロースなどの凍結保護剤により、出口温度50°C以下でも生物活性を維持することが可能です。かつては噴霧乾燥に適さないと見なされていたバイオ医薬品やペプチドも、現在では低せん断ノズル設計や、酸素濃度を可燃限界以下に保つ閉ループ式窒素システムによって恩恵を受けています。これらの革新を総合すると、医薬品用噴霧乾燥市場の長期的な潜在市場規模が拡大することになります。
地域別分析
2025年、北米は医薬品用噴霧乾燥市場の39.52%を占めました。連続製造を迅速に推進するFDAのプログラムと、充実したCDMOの体制が相まって、米国は最大の単一市場となっています。ニュージャージー州とカリフォルニア州における生産能力の拡大は、高効力APIと吸入用粉末に重点が置かれています。カナダとメキシコは、供給の安定性を求める米国のスポンサーからニアショアリング契約を獲得しており、急速に追随しています。
アジア太平洋は、2031年までに8.32%という最も高いCAGRで推移すると予測されています。上海や蘇州にクラスターを有する中国は、欧米の同業他社に比べて30%~50%低いコストでGMP準拠の噴霧乾燥を提供しており、初期段階のプロジェクトを誘致しています。インドの「生産連動型インセンティブ(PLI)」制度は、設備投資額の最大20%を補填するため、ハイデラバードやアーメダバードでの設備導入を後押ししています。日本と韓国は高付加価値の生物製剤の分散液に注力している一方、オーストラリアはがんや希少疾患の研究に向けた臨床試験用試料を供給しています。
欧州は、地域別で第2位の規模を占めています。厳格な溶剤排出規制により閉ループ方式の設備が好まれ、GEAやSyntegonといった機器メーカーが主導的な地位を強化しています。アイルランド、ドイツ、スイスにはCDMOの生産能力が集中しており、地域内と大西洋を跨ぐ顧客にサービスを提供しています。一方、南米と中東は依然として発展途上の市場であり、賦形剤の生産を現地化し、輸入への依存度を低減するためにパイロットプラントが導入されていますが、医薬品用噴霧乾燥市場規模に占める両地域の合計の寄与度は依然として控えめです。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 医薬品の溶解性向上に対する需要の高まり
- 噴霧乾燥分散体のCDMOへのアウトソーシングの増加
- 吸入型・経口用薄膜製剤の拡大
- 連続閉ループ製造の導入
- AIを活用したデジタルツインによるプロセス最適化
- 温度シフト方式の高固形分原料による溶剤使用量の削減
- 市場抑制要因
- GMP施設における高い資本コストと運営コスト
- 厳格な検証・溶剤排出に関する規制
- 噴霧乾燥用賦形剤の世界的な供給不足
- エネルギー集約度と持続可能性への懸念
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 用途別
- 賦形剤の生産
- カプセル化
- 生物学的利用能の向上
- その他
- 製剤タイプ別
- 低分子原薬
- 生物製剤・ペプチド
- ワクチン(mRNA/LNPを含む)
- 吸入剤
- その他
- 噴霧乾燥機タイプ別
- ロータリーアトマイザー
- ノズルアトマイザー
- 流動層式・閉ループ式
- その他
- 規模別
- 実験室・パイロット
- 商用規模
- サービスタイプ別
- 自社製造
- 受託(CDMO/CMO)サービス
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Advanced Drying Systems
- BUCHI Labortechnik AG
- Carrier Vibrating Equipment
- Catalent Pharma Solutions
- Cyclops Spray Drying
- Dedert Corporation
- European SprayDry Technologies
- Fluid Air
- Fuji Chemical Industry Co.
- GEA Group AG
- Hovione Farmaciencia SA
- Lemar Drying Engineering
- Lonza Ltd.
- New AVM Systech
- ProCepT NV
- Seqens CDMO
- Shandong Tianli Drying Tech
- Spray-Tek Inc.
- SPX FLOW Inc.
- Syntegon Technology
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 182 Pages
- 納期
- 2~3営業日


