


高出力レーザーシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
High Power Laser Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124828
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、高出力レーザーシステム市場の規模は、2025年の119億米ドルから2026年には125億6,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.55%で推移し、2031年には164億6,000万米ドルに達すると予測されています。
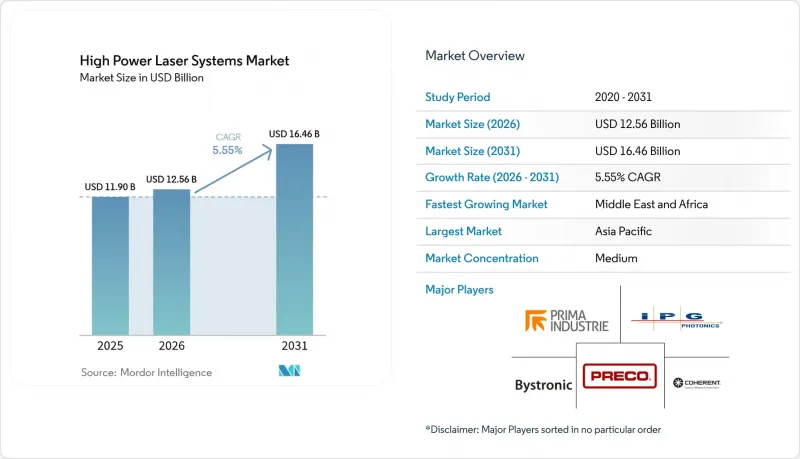
本レポートは、レーザー光源の種類(ファイバーレーザー、ディスクレーザー、ダイオードレーザーなど)、出力(1~2 kW、2~6 kW、6 kW以上)、用途(切断、溶接、クラッディングなど)、エンドユーザー産業(自動車、航空宇宙・防衛など)、動作モード(連続波、パルス、超高速)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のハイパワーレーザーシステム市場の動向と洞察
EVへの移行に伴うホワイトボディ用超高出力切断ライン
電気自動車(EV)のプラットフォームには、アルミニウム製スペースフレームや複合材料アセンブリが必要とされます。これらには、リチウムイオン電池セル周辺の熱負荷を抑制しつつ、0.1 mmの精度でレーザー加工を行うことが求められます。テスラのオースティン工場では、6 kW以上のファイバーレーザーシステムを採用し、15 m/minを超える生産速度でバッテリー筐体の溶接を行っています。中国のメーカーであるBYDとCATLもこの動向に追随しており、BYDの「Blade Battery」生産ラインでは、3.2 mm厚の鋼製ハウジング向けに10 kWの装置が導入されています。その結果、システムインテグレーターやダイオードサプライヤーには、複数年にわたる契約が確定しています。
パンデミック後のリショアリングがファイバーレーザー自動化への投資を後押し
世界のサプライチェーンの混乱により、半導体、航空宇宙、医療機器メーカーは生産の国内回帰を余儀なくされました。「CHIPS and Science Act」は、米国のファブ生産能力に520億米ドルを投じることを定めており、各施設にはレーザーダイシング、穴あけ、溶接のセルが統合されています。Coherent社のSmartSense+プラットフォームは、AIによるプロセス監視機能を提供し、オペレーターの介入を削減するとともに、高いスループット下でも一貫した品質を維持します。欧州でも同様の動きが見られ、人件費の高騰を相殺するためにレーザー自動化が活用されており、初期の工場建設段階を超えて設備需要が持続しています。
設備投資の回収期間:少量生産を行う中小企業の場合、4年以上
4 kWのファイバーセルのターンキー総コストは50万米ドル近くに達し、稼働率が60%を下回ると投資回収期間は4年を超えます。バイストロニック社や地域銀行による融資プログラムは、支払いを運営予算に組み入れることで参入障壁を下げていますが、受注の見通しが限られている新興市場では、依然としてリスクに対する懸念が高まっています。
セグメント分析
ファイバーレーザーは、50%のウォールプラグ効率と密閉型ファイバーの信頼性を強みとして、2025年には売上高の61.25%を占めました。超高速ファイバーレーザーはCAGR6.95%で拡大しており、熱影響域を最小限に抑える必要がある半導体や医療用部品への需要に対応しています。CO2システムは、厚い非金属や木材の切断分野で依然として活用されており、一方、ディスクレーザーは、トップハット型のビームプロファイルが浸透を助けるニッチな自動車用溶接分野で活用されています。ダイオード直接発光プラットフォームは表面硬化ラインで成長していますが、5 kWという出力上限が、より広範な普及を妨げています。自動化が主要OEMメーカー以外にも広がるにつれ、ファイバープラットフォームの高出力レーザーシステムの市場規模は、2031年までに100億8,000万米ドルに達すると予想されています。
中国ベンダーによる競争力のある製品が平均販売価格(ASP)を押し下げていますが、ビーム結合、モード制御、リアルタイムモニタリングにおける知的財産権が、市場リーダーの地位維持を支えています。IEC 60825などの安全規格では、発散角が小さいという理由からファイバーが推奨されており、大型の保護筐体を必要としない工場現場への統合を後押ししています。キロワット級の単一発光ダイオードに関する継続的な研究開発により、新たな光源アーキテクチャが実現する見込みですが、2027年以前の商用化は難しいと見られます。
2~6 kWの範囲のシステムは、2025年に高出力レーザーシステム市場シェアの48.35%を占め、自動車用鋼板の厚み測定に適しており、安定したエッジ品質を維持しながら15 m/minを超える切断速度を実現しています。6 kWを超えるユニットは、造船、重機、防衛分野のHELプログラムにおいて、より深い穿孔や厚板加工が求められることから、2031年までCAGR7.12%を記録すると予測されています。Han's Laser社は、船舶用サブアセンブリパネル向けに150 kWのマルチビーム製品の実証に成功し、商用展開における出力の上限を実証しました。
10 kWを超える領域では、熱管理が依然としてボトルネックとなっており、ビーム品質を維持するためのマイクロチャネルクーラーや相変化材料の革新が推進されています。対照的に、1~2 kWの出力源は、低熱入力により部品の歪みを回避できる電子機器や医療用工具の分野で主流となっています。技術ロードマップによると、出力の継続的な拡大に加え、エネルギーを複数のスポットに分割する適応型ビーム成形技術が組み合わされ、並列処理とラインタクトタイムの短縮が可能になると示されています。
地域別分析
アジア太平洋地域は2025年の売上高の38.60%を占め、中国の規模と日本の精密機器技術が相まって成長を牽引しています。北京の「中国製造2025」計画は、国内自動車メーカーによる車両の電動化を後押しし、導入を促進しています。一方、武漢HGレーザーやレイカス社は、地元の加工業者にとって投資回収期間(ROI)を短縮する費用対効果の高いプラットフォームを提供しています。ファナック(FANUC)などの日本のメーカーは、半導体リソグラフィの要件に合致する高度なビーム制御機能を統合しており、超高速レーザーのニッチ市場における地域のリーダーシップを強化しています。
欧州は市場規模では第2位ですが、政策主導の分野では主導的な立場にあります。「ネット・ゼロ産業法」は、化学物質による環境への影響を低減するため、レーザー洗浄および溶接に補助金を支給しており、ドイツ、フランス、イタリアでの導入を後押ししています。欧州の防衛機関はHEL実証プロジェクトに共同出資しており、サプライヤー基盤の共有を通じて民間製造分野への波及効果を生み出しています。熟練労働者の不足は依然として制約要因となっており、オペレーターの専門性を低減するAI支援型機械への関心が高まっています。
中東およびアフリカは、2031年までのCAGRが8.78%と、最も急速な成長軌道を描いています。サウジアラビアの「ビジョン2030」は、航空、再生可能エネルギー、および国内の鉄鋼プロジェクトを推進しており、これらはいずれも、精密加工のための高出力レーザーシステム市場ソリューションに依存しています。アラブ首長国連邦(UAE)は、タービンブレードの改修にレーザークラッディングを採用する整備・修理・オーバーホール(MRO)ハブに投資しています。国内での部品供給が限られていることから、欧州やアジアのシステムインテグレーターとの提携が求められており、輸入機械と現地化されたサービスからなるハイブリッドなエコシステムが形成されつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EV向けボディ・イン・ホワイト用超高出力切断ラインへの移行
- パンデミック後のリショアリングが、ファイバーレーザーによる自動化への投資を後押ししています
- 50µm未満の切込み幅を持つ航空宇宙用マイクロ溶接への需要
- AIを活用した閉ループ方式のビーム調整により、スクラップとエネルギーコストを削減します
- 防衛分野のHELアップグレードプログラム(100 kW以上)により、調達が加速しています
- EUの「ネット・ゼロ産業法」によるグリーンレーザー加工へのインセンティブ
- 市場抑制要因
- 設備投資の回収期間:小規模生産を行う中小企業の場合、4年以上かかります
- 高出力ビームの安全規制の強化(IEC 60825-5)
- ガリウム系ダイオードの供給変動
- 熟練したレーザー加工技術者の不足
- 業界のサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- レーザー光源の種類別
- ファイバーレーザー
- ディスクレーザー
- ダイオードレーザー
- CO2レーザー
- その他のレーザー光源タイプ
- 出力別
- 1~2 kW
- 2~6 kW
- 6 kW以上
- 用途別
- カッティング
- 溶接
- 外装材
- ハードニング
- 洗浄およびアブレーション
- エンドユーザー産業別
- 自動車
- 航空宇宙・防衛
- エレクトロニクス・半導体
- 医療用機器
- エネルギー・電力
- その他のエンドユーザー産業
- 運用モード別
- 連続波
- パルス式
- 超高速(ps/fs)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- TRUMPF SE+Co. KG
- IPG Photonics Corporation
- Coherent Corp.
- Han's Laser Technology Industry Group Co., Ltd.
- Bystronic AG
- Prima Industrie S.p.A.
- EL.EN. S.p.A.
- Preco Inc.
- HSG Laser
- Amada Co., Ltd.
- Mitsubishi Electric Corporation
- Wuhan HG Laser Engineering Co., Ltd.
- Raycus Fiber Laser Technologies Co., Ltd.
- nLIGHT, Inc.
- Lumentum Operations LLC
- Jenoptik AG
- Mazak Optonics Corp.
- FANUC Corporation
- Trotec Laser GmbH
- Universal Laser Systems, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


