


送気装置:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Insufflation Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 117 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124797
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、送気装置の市場規模は、2025年の31億米ドルから2026年には32億8,000万米ドルへと拡大し、2026~2031年にかけてCAGR5.88%で推移し、2031年には43億7,000万米ドルに達すると予測されています。
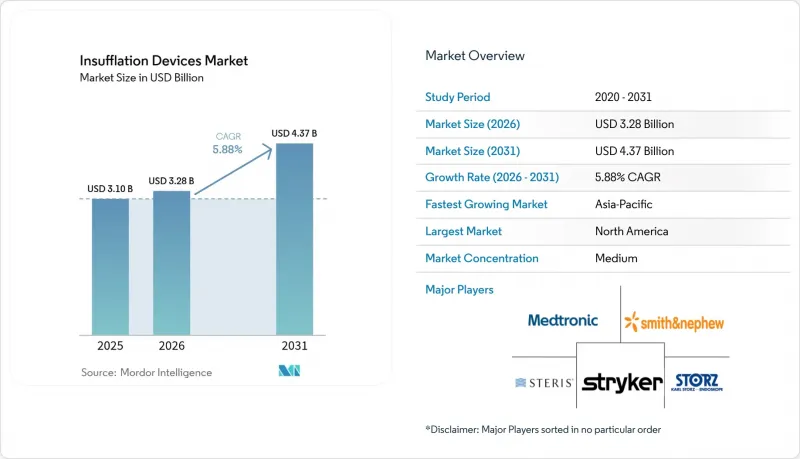
本レポートは、製品タイプ(送気システム、使い捨てチューブ・付属品)、用途(腹腔鏡手術、その他)、エンドユーザー(病院、外来手術センター、専門クリニック、その他のエンドユーザー)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の送気装置市場の動向と洞察
低侵襲手術の普及拡大
2024年までに、米国では適応となる腹部手術の65%が低侵襲手術を占めるようになりましたが、その他の中東・アフリカでは普及状況にばらつきが見られ、ベンダーが外科医のトレーニングやバンドル型リースソリューションを対象とするための大きな未開発市場が生まれています。肥満手術ではスリーブ状胃切除術が主流となっており、2024年までにロボット支援手術の割合は30%に達する見込みです。OECD市場における胆嚢摘出術の腹腔鏡下手術への転換率がほぼ100%に達していることは、標準化が手術コンソールの利用を定着させていることを示しています。一方、東南アジアやサハラ以南のアフリカの一部地域では普及率が40%を下回っており、設備投資や研修の格差を反映しています。510(k)審査では臨床的有効性よりも安全性が重視されるため、規制上の負担は依然として軽微であり、導入の主要促進要因は保険償還となっています。短期入院を奨励する包括支払い政策は、低圧の腹腔内圧管理を促進するため、10mmHg以下の圧力を維持できる高度コンソールの購入を後押ししています。
送気プラットフォームにおける継続的な技術的進歩
イノベーションは、スタンドアロンのハードウェアから、麻酔ワークステーションやナビゲーションシステムと相互運用可能なソフトウェア定義のモジュールへと移行しつつあります。CONMEDの「AirSeal iFS」は、現在5,857施設に導入され、800万件以上の手術で使用されており、継続的な煙の排出とバルブレス圧力制御を実現し、術後の肩の痛みを34%軽減する好例です。AIを活用したアルゴリズムにより、状態変化を予測し、圧力急上昇を未然に防ぐことが可能ですが、SaMD(Software-as-a-Medical-Device)の認可取得により、開発サイクルが18ヶ月延長されています。ISO 13485への準拠は依然として基本要件にとどまっていますが、競合上の優位性は現在、手術室用ダッシュボードにデータを供給するHL7 FHIR対応のデータ出力にかかっています。接続性を確立したベンダーは、予知保全や分析サービスのサブスクリプションを通じて、サービス収益源を確保しています。
二酸化炭素に関連する合併症に関する臨床上の懸念
二酸化炭素の長期にわたる送気は、動脈血二酸化炭素分圧(PCO2)を最大25%上昇させ、呼吸性アシドーシスを引き起こし、麻酔を複雑化させ、回復期間を延長させる可能性があります。2024年に発表されたメタ分析では、12mmHgを超える圧力が90分以上続いた場合、最大20%の症例で肺合併症が生じることが示されました。ヘリウムなどの代替手段は依然として承認されていませんが、クローズドループ式圧力制限機能を備えていない限り、臨床医の慎重さにより高流量デバイスの普及は鈍化しています。0.5~2%の皮下気腫発生率は、病院が再入院費用を負担する包括決済制度の下で、さらなる精査を招いています。510(k)申請において必須の臨床試験データが欠如しているため、外科医は査読済み研究や学会ガイドラインに依存せざるを得ず、メーカーは安全性の懸念に対処するために市販後のエビデンスを提示せざるを得ない状況にあります。
セグメント分析
使い捨てチューブと付属品は、2025年に売上高の27.88%を占め、2031年までCAGR7.65%で拡大すると予測されています。感染予防規制により使い捨て部品が優先される傾向にあることから、使い捨て製品用の送気装置市場は着実な成長が見込まれています。1回の手術あたり15~45米ドルの価格帯にある独自開発のフィルターとチューブセットは、60%を超える粗利益率を実現しており、これによりベンダーは消耗品の契約を獲得するためにコンソールの価格を引き下げる傾向にあります。2024年に実施された米国の病院調査によると、感染管理委員会の78%が現在、使い捨てチューブの使用を義務付けており、これは2年間で16ポイントの増加となっています。ベンダー各社は、チューブの有効期限をモニタリングするソフトウェアライセンスと使い捨て製品をバンドルすることで、この動向を活用し、サプライチェーンのコンプライアンスを強化するとともに、廃棄物の削減を図っています。
一方、コンソールの売上高は、7~10年の交換サイクルに伴い導入基数が老朽化しているため、3~4%と緩やかな伸びにとどまっています。2025年においても、送気システムが占める送気装置市場のシェアは72.12%と依然として圧倒的ですが、価格面での逆風やロボットプラットフォームへの組み込みが進むことで、単体での需要は減少傾向にあります。そのため、メーカー各社は、コンソールを利益率の高い消耗品販売への入り口として位置づけ、「カミソリと刃」のビジネスモデルを模倣しています。腹腔鏡手術の症例数が多い医療機関では、予知保全や閉ループ式圧力調整によって予期せぬ稼働停止や術後合併症が削減されるため、コンソールのアップグレードが正当化され、価値による決済モデル下での調達を後押ししています。
地域別分析
2025年、北米は送気装置市場を牽引し、売上高シェア42.54%を占め、同年の市場規模は約13億8,000万米ドルに達しました。前立腺全摘出術と子宮全摘出術におけるロボット手術の普及率が50%を超えていること、肥満手術に対するメディケアの決済の均等化、デジタル手術室(OR)エコシステムの早期導入により、コンソールの買い替え需要は1桁台半ばの成長を維持しています。この地域を牽引しているのは米国であり、2024年には28万件の肥満手術が実施されました。この手術件数に対応するには、送気時間の延長やフィルターの頻繁な交換が必要となります。カナダでは、2024~2025年にかけて1億2,000万カナダドル(8,800万米ドル)の外科手術近代化予算が計上され、45の病院における送気装置のアップグレードに充てられました。一方、メキシコでは2024年に120万人の医療観光客が訪れ、民間病院による高級医療機器への投資が促進されました。ベンダーの戦略は、機器と消耗品をセットにした契約に重点を置いており、これにより、手術件数の多い米国の医療施設を独自仕様のチューブに縛り付ける一方で、価格に敏感なメキシコのクリニックには柔軟なリースオプションを提供しています。2025年に施行されるFDAのサイバーセキュリティ規則は、コンプライアンスコストを増大させる一方で、他社への切り替え障壁を高め、既存メーカーのシェアを固めることにもつながります。
アジア太平洋は、2031年までCAGR6.54%で成長すると予測されており、これは送気装置市場において地域別で最も速いペースとなります。中国では、国家衛生健康委員会が400室の新たな低侵襲手術室への資金提供を行った結果、2024年の腹腔鏡手術件数は前年比9.2%増の1,850万件を記録しました。インドでは、「アユシュマンバーラト」保険制度の拡大により、地方病院での調達が可能になりましたが、コンソール価格において国内ブランドが多国籍企業を40~50%下回っているため、市場シェアが分断されています。日本では2025年までに450台のダ・ヴィンチが導入されましたが、厳しい償還上限により手術件数の伸びが制限され、コンソールの更新サイクルも抑制されています。選択的手術の60%を担うオーストラリアの私立病院では、外来診療のワークフローに適合した、コンパクトでバッテリー駆動のコンソールが採用されています。地域販売代理店は極めて重要な役割を果たしており、特にインドネシアやフィリピンでは、病院ネットワークが分散しているため、現地でのサービスや融資包装を提供できるベンダーが優位となっています。送気装置産業は、中国における共同製造を義務付ける現地化要件に直面しており、グローバルOEM各社は入札を勝ち取るために技術移転パートナーシップを模索しています。
欧州は世界売上高の約30%を占めていますが、EU医療機器規制の厳格化により認証期間が長期化しており、メドトロニック、カール・ストルツ、Olympusによる市場シェアの集中が進んでいます。ドイツでは2024年に180万件の腹腔鏡手術が行われ、フィルターへの安定した需要を生み出しています。一方、病院のDRG報酬体系では、精密流量制御コンソールによって記録可能な低合併症率が評価されています。英国は2024~2025年にかけて、手術機器の更新に2億英ポンド(2億5,500万米ドル)を投資しましたが、計画された導入の30%は、サプライチェーンのボトルネックによる納期の遅れに直面しています。フランスが2025年までに外来手術の割合を70%にするという目標を掲げていることから、可動式カートを備えた省スペース型コンソールの販売が伸びています。アラブ首長国連邦やサウジアラビアを筆頭とする湾岸協力会議(GCC)加盟国では、医療観光の拠点用に、外科医に対して煙の排出とサイバーセキュリティ準拠を統合した機能を約束する高級システムが輸入されています。南米とアフリカは絶対数量では遅れをとっていますが、ブラジルのSUS制度による腹腔鏡手術のパイロットプログラムや、ナイジェリアのラゴスにある私立病院の集積地は、機器の融資とトレーニングをセットで提供できるベンダーにとっての足掛かりとなっています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 低侵襲手術の普及拡大
- 送気プラットフォームにおける継続的な技術的進歩
- 肥満手術・婦人科手術の件数の急増
- 外来手術インフラの拡充
- デジタル手術室エコシステムとの統合
- 使い捨て送気用消耗品への移行
- 市場抑制要因
- 二酸化炭素に関連する合併症に関する臨床上の懸念
- 次世代コンソールシステムにおける多額の初期投資
- 医療用二酸化炭素の供給に関する規制の強化
- 接続デバイスにおける新たなサイバーセキュリティコンプライアンスの負担
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 送気システム
- 使い捨てチューブ・付属品
- 用途別
- 腹腔鏡手術
- 肥満手術
- 婦人科手術
- 心臓・胸部外科
- 泌尿器・腎臓外科
- 小児外科
- その他
- エンドユーザー別
- 病院(ティアI/II/III)
- 外来手術センター
- 専門クリニック
- その他
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Alesi Surgical Ltd.
- Applied Medical Resources
- B. Braun Melsungen AG
- CONMED Corporation
- Genicon Inc.
- Hoya Corp.(Pentax Medical)
- Johnson & Johnson(Ethicon)
- Karl Storz SE & Co. KG
- Lexion Medical
- Medtronic plc
- Northgate Technologies Inc.
- Olympus Corporation
- Richard Wolf GmbH
- Smith & Nephew plc
- STERIS plc
- Stryker Corporation
- Teleflex Incorporated
- W.O.M. World Of Medicine GmbH
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 117 Pages
- 納期
- 2~3営業日


