


ポータブルMRI(磁気共鳴画像):市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Portable Magnetic Resonance Imaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 112 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124792
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、ポータブルMRI(磁気共鳴画像)市場の規模は、2025年に43億8,000万米ドル、2026年に46億4,000万米ドルとなり、2031年までに62億3,000万米ドルに達すると予測されており、2026~2031年にかけてCAGR6.05%で成長すると見込まれています。
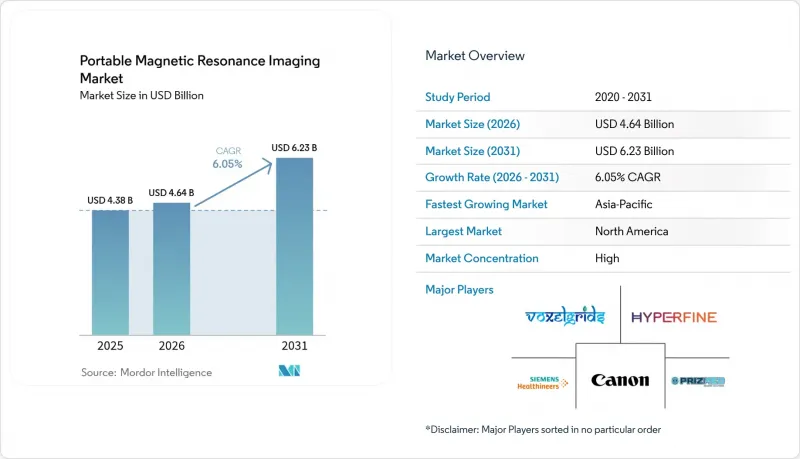
本レポートは、用途別(神経学、その他)、施設タイプ別(病院、イメージングセンター、その他)、磁場強度別(超低磁場0.2T未満、その他)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。市場予測は金額(米ドル)ベースで示されています。
世界のポータブルMRI市場の動向と洞察
従来型MRIに対するコスト面での優位性
7年間の耐用年数において、0.064Tのポータブル装置の総所有コストは平均で約30万米ドルですが、対して1.5Tの固定式装置の場合は、極低温冷却剤、RFシールド、空調設備のアップグレード費用を含めると、約500万米ドルとなります。地域病院や外来手術センターでは、神経学的検査1件あたりの償還額が約400米ドルであることを踏まえると、1,000件未満のスキャンでこの投資を回収でき、多くの施設では24ヶ月以内に達成しています。さらに、従来は観察用ベッドとして使用されていたスペースにスキャナーを設置できるようになったことで、設置期間が標準18~24ヶ月から30日未満へと大幅に短縮されました。以前はMRI検査を地域の中核病院に発表していた米国の地方病院でも、現在では収益を地元で確保できるようになりました。この変化により、脳卒中に対する即日治療の提供が可能になると同時に、患者の転院コストも削減されています。同様の経済的要因が、アジア太平洋の中所得市場にも影響を及ぼしています。同地域では、公的予算の制約や床面積に関する規制により、従来型の設置方法では課題が生じています。
技術の小型化における進展
2023年以降、ネオジム・鉄・ホウ素セグメントを利用したハルバッハアレイにより、磁束が効果的に最適化され、システム重量を約40%削減することに成功しました。この進歩により、ヘリウムへの依存も解消され、2024年に発生した世界のヘリウム不足がもたらした課題に対処することができました。香港大学の研究者らは、高度グラディエントコイルと反復再構成アルゴリズムを統合することで、0.05Tのプロトタイプにおいて2mmの面内解像度を実証し、ハードウェア性能向上の未開発の可能性を浮き彫りにしました。2024年、Siemensヘルスニアーズは、冷水インフラが整備されていない新興市場用に特別に設計された、FreeStar 0.55T空冷システムを発表しました。さらに、低磁場と高磁場のペアデータセットを用いて学習させたディープラーニングネットワークにより、10分間の単一の撮影データから合成T1、T2、FLAIRコントラストを生成できるようになり、従来型プロトコルの時間を最大80%短縮しました。これらの進歩--軽量化された磁石システムとAIを活用した再構成--により、集中治療チームは人工呼吸器を装着した患者に対して現場でスキャンを行うことが可能となり、エレベーター、廊下、磁気シールド区域を通る患者搬送に伴うリスクを最小限に抑えることができます。
画質と解像度の制限
0.064Tシステムの信号対雑音比(SNR)は、1.5Tプラットフォームに比べて約20倍低く、空間分解能が約2~3mmに制限されるため、3Tイメージングと比較して、急性ラクナ梗塞の最大18%が検出されない結果となります。この診断上の制限により、複雑な腫瘍の病期分類、下垂体微小腺腫の検出、微細な脱髄性プラークのモニタリングにおけるこれらのシステムの使用が制限されます。高磁場スキャナーの訓練を受けた放射線科医は、これらのシステムからの画像を解釈する際に読影時間が長くなり、確信度が低下するため、学術機関におけるワークフローの効率に悪影響を及ぼします。AIの進歩により、T2-FLAIRのコントラスト対雑音比は0.35Tの基準に近づくまで改善されましたが、各国の規制当局は未だ同等性の閾値を定義していません。その結果、病院は従来型のシステムを用いた確認検査を行う責任を負い続けており、これが、こうした技術への投資を正当化する根拠となるコスト削減の可能性を損なっています。
セグメント分析
2025年には、救急部門におけるポータブルスキャナーの導入を背景に、神経学セグメントが売上高の45.12%を占めました。これらの装置により、脳卒中や外傷性脳損傷の効率的なトリアージが可能となり、血栓溶解療法までの時間を60分未満に短縮することができました。神経学セグメント用のポータブルMRI市場は、2031年までCAGR5.6%で成長すると予測されています。これは、IAC認定とCMSの償還制度に支えられており、これらが運動障害クリニックにおける外来での応用を拡大させているためです。小児科と新生児のイメージングは、CAGR8.53%と最も速いペースで進展しています。シンシナティ小児病院で実施された1,200件以上の検査により、ベッドサイドMRIが搬送に伴う脱飽和事象を排除できることが実証されました。これは、体重2kg未満の乳児にとって極めて重要な要素です。筋骨格系の術後検査は2~3mmという解像度の限界がありますが、日帰り手術センターでは、当日中のインプラント確認のためにこうした検査の導入が進んでおり、再入院によるペナルティの軽減に寄与しています。循環器セグメントでは、灌流分析における時間分解能の課題があるため、応用範囲は依然として探索段階にあり、心嚢液貯留のスクリーニングに重点が置かれています。しかし、研究コンソーシアムでは、この技術の有用性を拡大するため、心電図ゲーティングと同期したプロトタイプシーケンスの検査が行われています。
ポータブルMRI市場は、画質面の課題を解決するAIアルゴリズムの進歩に後押しされ、神経集中治療の枠を超えて多様化しています。ポータブル装置を遠隔神経学サービスと統合している病院ネットワークでは、脳卒中における「受診から投薬開始までの時間」が28分短縮され、メディケアの価値による購入ガイドラインの下で、測定可能な治療成果の向上が報告されています。小児病院では、定期的な経過観察スキャンにおいて麻酔科スタッフの配置が不要となることでコスト削減効果が強調されており、鎮静処置を1回回避するごとに約1,200米ドルのリソース再配分効果が得られています。ベンダーが筋骨格系四肢用コイルを改良するにつれ、早期導入機関は、術後整形外科イメージングの20%を固定式検査室から移行させ、利益率の高い保険適用対象となる造影検査の実施枠を確保できると見込んでいます。あらゆる用途において、AIを活用したノイズ低減パイプラインが、放射線科医の疲労を軽減し、読影時間を平均15%短縮することで業務効率を向上させており、最終的には検査処理能力と医師の満足度を向上させています。
地域別分析
2025年、北米は世界売上高の42.65%を占めました。これは、FDAによる迅速な承認、確立された償還枠組み、大学病院での積極的な導入に後押しされたものです。米国では150台以上のシステムが稼働しており、その多くは包括的脳卒中センターや小児病院に集中しています。しかし、請求に関する不確実性を解消するIAC認定に支えられ、中規模の地域医療機関への導入も拡大しています。2024年、カナダはカナダ保健省(Health Canada)の承認を取得し、集中治療を必要とする患者の施設間転院を削減することを目的とした州レベルのパイロット事業を開始しました。一方、メキシコの民間病院チェーンでは、高額な越境発表を減らすため、救急部門にポータブルスキャナーを導入しています。この戦略は、脳卒中の発生率の上昇と神経インターベンションの受け入れ能力の制限により、支持を集めています。
アジア太平洋は、中国の1,000億人民元規模の郡立病院近代化イニシアチブや、インドの「アユシュマンバーラト」国民皆保険プログラムに支えられ、2031年までCAGR7.64%で成長を牽引すると予測されています。2025年12月にHyperfineが承認を取得したことで、同社は高磁場装置を欠くインドの地方施設15万カ所以上に供給できる体制が整いましたが、成功には1スキャンあたりのコストを50米ドルの償還基準額以下に抑えることが不可欠です。日本においては、高齢化と脳卒中の高い発生率が大きな臨床需要を浮き彫りにしていますが、償還に関する課題や放射線科医の保守的な診療プラクティスが導入の妨げとなっています。オーストラリアでは、ロイヤル・フライングドクタサービスが航空機搭載型装置の検査運用を行っており、過酷な環境に対応するための耐環境性と電源の自律性に重点を置いています。この成果は、太平洋諸島諸国における人道支援活動に活かされる見込みです。韓国では、イノベーションに友好的な規制環境により、三次医療機関がAIを活用した低磁場心臓撮影シーケンスの研究を進めており、今後予定されている研究で心膜評価における診断的同等性が確認されれば、新たな市場セグメントが開拓される可能性があります。
欧州は2025年の売上高の約22%を占めましたが、MDR(医療機器規則)への準拠コストや、断片化した償還制度によって成長が制約されています。ドイツでは、連邦合同委員会によるDRGコードの割り当てが遅れているため、CEマークの承認を受けているにもかかわらず、全国的な展開が妨げられています。英国では、NHS(国民保健サービス)の脳卒中ネットワークパイロット事業に資金を提供していますが、放射線科医や技術者の不足により、当初の15カ所を超える拡大には限界があります。フランスとイタリアは、十分な地理的カバー範囲と確立された発表体制を理由に、既存の高磁場装置の活用を優先しています。しかし、インフラの老朽化が進む周辺地域では、検査室の改修が完了するまでの暫定措置として、ポータブル型ソリューションへの関心が示されています。中東では、医療ツーリストを対象とする私立病院が、差別化を図るためのプレミアム要素としてポータブルMRIシステムを導入しています。サハラ以南のアフリカでは資金面の制約に直面していますが、テレラジオロジー支援を統合した非営利パートナーシップの恩恵を受けています。ラテンアメリカでは、市場はまだ発展途上であり、ブラジルでは遠隔医療を提供するためにアマゾン川の船上でポータブルシステムの検査運用が行われている一方、アルゼンチンでは通貨の変動が輸入資金調達に引き続き課題となっています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 従来型MRIに対するコスト面での優位性
- 技術の小型化における進展
- ポイントオブケア診断の需要拡大
- 好ましい規制・認定制度の改革
- 拡大するベンチャーと戦略的投資の動向
- 農村部と遠隔地における医療アクセス向上の取り組み
- 市場抑制要因
- 画質と解像度の制限
- 不透明かつ断片的な償還方針
- 業務上の専門知識と研修の不足
- 希土類磁石とサプライチェーンの脆弱性
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- 神経学
- 筋骨格系
- 循環器科
- 小児科・新生児
- 救急・外傷医療
- その他
- 施設タイプ別
- 病院
- イメージングセンター
- 外来手術センター
- 神経内科の医院・クリニック
- その他の施設タイプ
- 磁場強度別
- 超低磁場(0.2T未満)
- 低磁場(0.2~0.5T)
- 中磁場(0.5~1.5T)
- 超伝導(1.5T超)
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Aspect Imaging Ltd.
- Canon Medical Systems Corp.
- Cobalt Health
- Esaote SpA
- Fujifilm Holdings Corp.
- GE HealthCare Technologies Inc.
- Hyperfine Inc.
- Koninklijke Philips N.V.
- Magnetica Ltd.
- MR Solutions Ltd.
- Neoscan Solutions GmbH
- Oxford Instruments Plc
- PrizMed Imaging Solution Inc.
- Promaxo Inc.
- Shenzhen Anke High-Tech Co.
- Shenzhen Basda Medical Apparatus
- Siemens Healthineers AG
- SpinTech Imaging
- Synaptive Medical Inc.
- United Imaging Healthcare Co. Ltd.
- Voxelgrids Innovations Pvt. Ltd.
第7章 市場機会と将来の展望



