


電子署名プラットフォーム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
E-Signature Platform - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124790
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の電子署名プラットフォームの市場規模は89億9,000万米ドルと推定されており、2025年の70億4,000万米ドルから拡大し、2031年には304億6,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは27.65%となる見込みです。
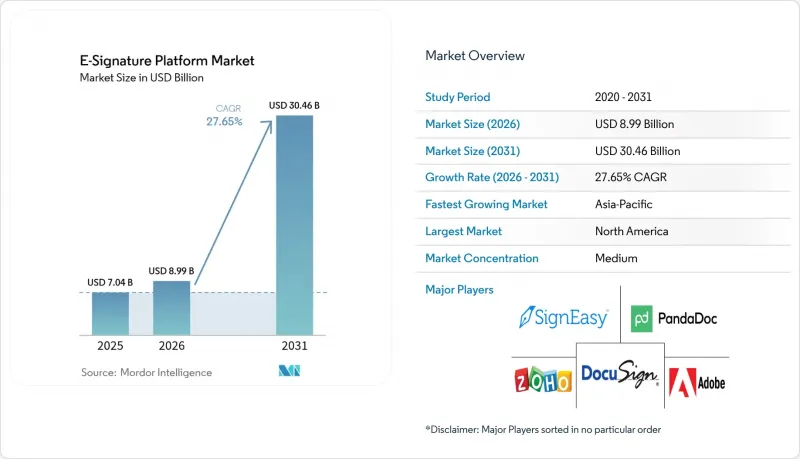
本レポートは、導入形態(クラウドおよびオンプレミス)、組織規模(大企業および中小企業)、エンドユーザー業界(BFSI、政府・公共部門、ヘルスケア・ライフサイエンスなど)、認証レベル(簡易電子署名など)、および地域別に分類されています。市場予測は金額(米ドル)で示されています。
世界の電子署名プラットフォーム市場の動向と洞察
リモートワークと分散型契約締結
現在、ホワイトカラーの雇用ではハイブリッドワークモデルが主流となっており、組織は物理的に同席することなく、異なる場所やタイムゾーンをまたいで契約を締結せざるを得なくなっています。そのため、最新のプラットフォームでは、Microsoft 365などのコラボレーションスイート内で、リアルタイムの共同編集、複数の利害関係者へのルーティング、AIを活用した条項のリスク検出などがサポートされています。政府機関も、これらの機能を活用して調達監査の要件を満たしつつ、契約締結サイクルを加速させています。その結果、署名は単なる最終チェックポイントから、複雑で多者間が関与する意思決定フローを調整する層へとその役割を移行しています。電子メール、ビデオ会議、コンテンツリポジトリとシームレスに連携するベンダーは、コンテキストの切り替えを軽減し、収益認識までの期間を短縮します。
中小企業における「クラウドファースト」の導入
中小企業は、会計、CRM、人事管理ツールに署名機能を組み込んだSaaSパッケージを選択することで、オンプレミス型インフラを回避する傾向が強まっています。OECDの調査によると、米国の中小企業における先進的なデジタルソリューションの利用率は、2020年の45%から2024年には69%へと急増しました。従量課金制、モバイルネイティブなユーザー体験、業界固有のテンプレートにより、利用の敷居が下がっています。これは、SigneasyのNPSが70を超えていることや、App Storeでの評価の高さからも裏付けられています。この層を取り込んでいるベンダー各社は、簡素化された導入プロセス、マーケットプレースとの連携、透明性の高い利用料金体系を重視しており、これにより中小企業はIT部門の介入なしに取引量を拡大できるようになっています。
サイバー侵害と不正利用への懸念
正当な署名依頼を装ったフィッシング攻撃は、ユーザーの信頼を損ない、企業に多要素認証やアウトオブバンド認証の導入を余儀なくさせており、これがワークフローの遅延を招いています。著名なプロバイダーでの情報漏洩は、業界全体に警戒感をもたらしており、特にデータ損失に対する罰則が依然として厳しい金融や医療分野ではその傾向が顕著です。これに対し、各プラットフォームは、機械学習による不正検知、デバイスフィンガープリント、詳細な署名者分析を多層的に組み合わせて対応しており、ユーザー意識向上のためのトレーニングもオンボーディングパッケージの定番となっています。セキュリティと摩擦のないユーザー体験のバランスを取ることは、依然として業界が直面する差し迫った課題です。
セグメント分析
2025年、電子署名プラットフォーム市場シェアの76.05%をクラウド展開が占め、2031年までCAGR29.10%で拡大すると予測されています。従量課金制と即時のスケーラビリティにより、AIを活用した検索、継続的なセキュリティパッチ適用、低遅延のグローバルアクセスを求める企業にとって、クラウドはデフォルトの選択肢となっています。オンプレミスモデルに関連する電子署名プラットフォームの市場規模は、機密データを自国の管轄区域内に保持しなければならない防衛、医療、公共部門のワークロードにおいて、依然として重要な位置を占めています。こうした分野においても、ハイブリッド戦略が登場しています。具体的には、ドキュメントの保存はローカルで行い、オーケストレーションロジックはFedRAMPまたはISO 27001の認証を受けたクラウドリージョンで実行されます。ベンダー各社は、地域ごとに隔離されたデータセンターやゼロ知識暗号化を提供することで差別化を図り、俊敏性と主権要件の両方を満たしています。
中小企業は、テンプレート、署名者のステータス、分析情報を単一の画面に統合するクラウドダッシュボードを活用することで、特に大きな恩恵を受けています。サービスプロバイダーは、自動バックアップ、稼働時間SLA、API使用量メーターを推進し、バックオフィスの負担を軽減しています。一方、コストの予測可能性が高まるにつれ、取引量の多い企業からは精査の目が向けられるようになっています。そのため、長期契約においては、高度な階層化オプションや予約容量割引が注目を集めています。CRM、ERP、業界特化型SaaSにわたって統合が拡大する中、中核的な信頼基盤として位置づけられたクラウドプラットフォームは、契約ごとに付加価値を獲得する見込みです。
大企業は2025年の収益の62.10%を占めており、これは複雑な契約ポートフォリオ、多言語テンプレート、および厳格な監査要件を反映しています。大企業は、SAP、Oracle、ServiceNowのワークフローと統合されるエンドツーエンドの契約管理クラウドを採用しており、バージョン管理、AIによる条項比較、リスクダッシュボードを実現しています。しかし、取引の伸びが最も速いのは中小企業であり、レガシーなプロセスを飛躍的に改善することで、2031年までのCAGRは28.75%に達すると見込まれています。簡単なセットアップ、QuickBooksやHubSpotへの事前構築済みコネクタ、モバイルに最適化された署名者の流れにより、リソースに制約のある企業がかつて直面していた障壁が取り除かれています。
中小企業にとっては、秘密保持契約(NDA)、発注書、人事関連書類を網羅したテンプレートが、法務コストの削減とキャッシュフローの加速につながります。本人確認クレジットをバンドルし、コミュニティサポートフォーラムを提供するプラットフォームプロバイダーは、顧客のロイヤルティを獲得しています。一方、大企業は、全社的なライセンシング、カスタマイズされたSLA指標、地域に合わせたデータ居住要件の付則について交渉を行い、高利益率のアカウントを創出しています。両セグメントにおいて、組み込みの分析機能によりサイクルタイムのボトルネックが明らかになり、マネージャーはパフォーマンスのベンチマークを行い、さらなる自動化への投資を正当化できるようになります。
地域別分析
北米は2025年の売上高の37.20%を占め、これは、すべての政府機関に対し、180日以内に電子署名を組み込んだ「デジタルファースト」の市民サービスを提供することを義務付ける米国連邦政府の指令に後押しされたものです。行政管理予算局(OMB)の指令により、国防総省、保健省、財務省において利用量が急増している一方、カナダ当局も、給付金管理を迅速化するために同様の政策を導入しています。クラウドの成熟度が高く、判例法も明確であるため、調達プロセスは円滑に進み、ベンダーはAIアドオンや業界別モジュールのアップセルが可能となります。
アジア太平洋地域は2031年までに28.55%という最高のCAGRで推移する見込みです。これは、シンガポールの2025年認証要件、日本のAI契約に関する提携、およびインドのAadhaarに基づくe-KYCが、急速な導入を後押ししているためです。東南アジア全域の中小企業は、多言語対応のスタッフに対応し、必要な帯域幅が最小限で済む「モバイルファースト」のバンドルソリューションを採用しています。中国および韓国の企業は、将来予想されるサイバーセキュリティ関連法規への長期的な準拠を目指し、量子耐性技術の試験運用に投資しています。規制のばらつきは依然として存在しますが、地域政府が国際基準を参照するケースが増加しており、契約履行における曖昧さが軽減されています。
欧州では、eIDAS 2.0を活用して認証の調和を図り、国境を越えたB2B取引や公共部門での導入を促進しています。データ主権に関する懸念がベンダー選定に影響を与えており、購入者はEU内にホストされた環境やGDPRに準拠した処理を求めています。ラテンアメリカでは、ズッケッティ社がブラジルを拠点とするD4Signを3,200万米ドルで買収したことを契機に勢いを増しており、これは投資家の信頼を示し、現地化された決済統合の導入を後押ししています。中東およびアフリカ地域は、絶対的な支出額では他地域に後れを取っていますが、政府のデジタル化やフィンテックの成長がモバイル普及率と交差する領域において、グリーンフィールド市場としての大きな可能性を秘めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- リモートワークと分散型取引
- 中小企業における「クラウドファースト」の導入
- 世界の規制面での後押し(eIDAS 2.0、UETAなど)
- 垂直型SaaSに組み込まれた署名API
- 量子耐性のある暗号技術のロードマップ
- ESGを背景としたペーパーレス化の推進
- 市場抑制要因
- サイバー攻撃や不正行為への懸念
- 国境を越えた法制度の断片化
- QES取引手数料の高さ
- ブロックチェーンによるスタンプ発行におけるエネルギー消費の検証
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因の影響
- 電子署名の種類とベンダーのマッピングに関する分析
- 市場への投資
第5章 市場規模と成長予測
- 展開別
- クラウド
- オンプレミス
- 組織規模別
- 大企業
- 中小企業(SME)
- エンドユーザー産業別
- BFSI
- 政府・公共部門
- ヘルスケア・ライフサイエンス
- IT・通信
- 物流・運輸
- 製造・自動車
- 不動産・建設
- その他のエンドユーザー産業
- 認証レベル別
- 簡易電子署名(SES)
- 高度電子署名(AES)
- 認定電子署名(QES)
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Adobe Inc.
- DocuSign Inc.
- Dropbox Inc.
- airSlate Inc.
- PandaDoc Inc.
- Zoho Corporation Pvt Ltd
- SignEasy Inc.
- OneSpan Inc.
- Yousign SAS
- ShareFile LLC
- HelloSign LLC
- Sertifi Inc.
- Nitro Software Limited
- RPost Communications Ltd.
- SignNow LLC
- Signicat AS
- Signaturit Solutions S.L.
- Scrive AB
- Evidos B.V.
- Foxit Software Inc.
- RightSignature LLC
第7章 市場機会と将来の展望



