


プロセス分析機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Process Analytical Instrumentation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124673
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、プロセス分析機器の市場規模は、2025年の83億8,000万米ドルから2026年には88億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.36%で推移し、2031年には114億6,000万米ドルに達すると予測されています。
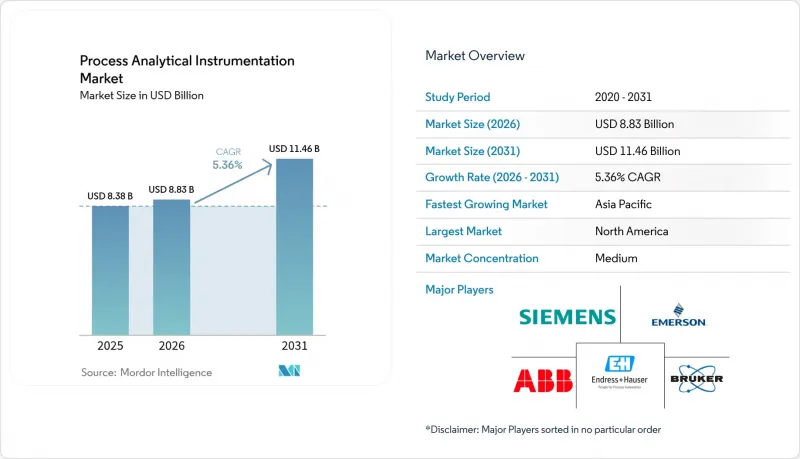
本レポートは、機器の種類(ガスクロマトグラフ、ガス分析装置、液体分析装置、分光計)、構成要素(ハードウェア、ソフトウェア、サービス)、エンドユーザー産業(石油・ガス、化学・石油化学、その他)、設置形態(インライン/オンライン、アットライン、実験室)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のプロセス分析機器市場の動向と洞察
工程内品質および排出規制へのコンプライアンスを求める規制の推進
新たな環境規制の波により、煙突、フレア、バイオリアクターにおける連続モニタリングが義務付けられ、プロセス分析機器市場の潜在顧客基盤が直ちに拡大しています。EUの2024年大気質指令では超微粒子の計数が義務付けられており、カナダのCEMS(連続排出ガス監視システム)規格では、SO2、NOx、COプローブの校正サイクルが厳格化されています。アジアにおける同様の規制整備により、従来存在していた法執行上のギャップが解消されつつあり、数千のプラントが排出量の継続的モニタリングの義務化へと向かっています。ISO 17025およびEN 15267規格の事前認証を受けた分析装置を供給できるベンダーは、顧客のコンプライアンス達成までの道のりを短縮します。環境関連の排出源にとどまらず、同様の規制の意図は製薬業界のGMPや食品安全基準にも浸透しており、そこでインライン分析はロット廃棄コストを軽減しています。
プロセス産業全体におけるデジタル化とインダストリー4.0の導入
クラウドネイティブのSCADAプラットフォームや産業用IoTゲートウェイが普及するにつれ、プロセス分析機器市場には新たな接続要件が課され、機器メーカーはOPC UA、MQTT、およびセキュアなIPスタックを組み込むことが求められています。分析計をデジタルツインと組み合わせたプラントでは、製品の品質が低下するはるか以前に、原料品質の変動や触媒の劣化といった多変量的な知見を得ることができます。ソフトウェアベンダーが提供するAI強化型ケモメトリクスエンジンにより、スペクトルの解釈が自動化され、高度な分析が博士号レベルの専門家以外でも利用可能になっています。しかし、ネットワークへの露出はサイバーリスクを高めるため、IEC 62443認証を取得した機器を推進する企業は、競争上の信頼性を高めています。この「接続性とセキュリティ」という二重の要件が、ソフトウェアおよびサービスの継続的な収益を促進し、価値創造の重心はハードウェアからデジタルサービスへと移行しています。
高度な分析装置の高い初期投資およびライフサイクルコスト
完全なCEMSプラットフォームやトリプル四重極質量分析計には、50万米ドルを超える投資が必要であり、年間サービスコストは購入価格の20%に達します。新興国では、為替変動や輸入関税に加え、現地のサービス拠点が不足しているため、納入価格が押し上げられています。ダウンタイムによる損失が甚大な連続プロセスプラントでは、冗長化が必須となり、その結果、資本要件が倍増します。こうした経済的要因により、小規模な化学、食品、特殊材料メーカーにおける分析装置の導入が遅れています。
セグメント分析
2025年、ガス分析装置はプロセス分析機器市場において34.25%のシェアを占めました。これは、製油所、化学クラッカー、発電用ボイラーにおいて、排出監視の義務化が普遍化していることや、プロセス最適化の取り組みが広く浸透していることに支えられています。そのシェア優位性は、環境許可や炭素価格制度に準拠するために、SO2、NOx、CO、CO2の連続測定が不可欠であることに起因しています。分光計の需要は規模こそ小さいもの、2031年までにCAGR6.38%で増加しています。これは、携帯型XRFやハンドヘルド・ラマン装置の普及により、荷役場やユーティリティ・スキッドにおける元素および分子の同定が進んでいるためです。
この10年の後半には、水素混焼ラインの改修を行う電力会社や、電解槽のOEMメーカーによって、ガス分析装置の設置台数は拡大する見込みですが、リアルタイムでの不純物追跡が不可欠となるバイオテクノロジーや電池材料の製造ラインにおいては、分光計がシェアを奪う可能性があります。マイクロGCアーキテクチャ、水素キャリアガス、スマートバルブオーブンは、分離性能を維持しつつ、ヘリウム不足に対処します。こうした複合的な進化により、ハードウェアの販売は維持される一方で、価値はアプリケーション特化型のケモメトリクスへとシフトしており、プロセス分析機器市場におけるソフトウェアの戦略的重要性をさらに高めています。
ハードウェアは2025年の売上高の51.35%を占めており、これは各分析装置スキッドを構成するセンサーの多さと、試料前処理システムの機械的な複雑さを反映しています。高度な光学系、堅牢なガスセル、防爆エンクロージャーにより、平均販売価格は高水準を維持しています。一方、プロセス分析機器市場におけるソフトウェアの市場規模は、組み込みAIエンジンが生スペクトルを実用的な設定値の変更に変換するため、CAGR6.55%を記録しています。ブルカー(Bruker)のようなサプライヤーは、自社ポートフォリオ全体にSciYデータプラットフォームを統合し、粗利益率を高め、継続的な収益を生み出すサブスクリプション型のケモメトリクスをパッケージ化しています。
サービス契約では、校正、バリデーション、サイバーパッチ適用が複数年契約に組み込まれています。エマーソン社だけでも、2024年に計測・分析サービスから40億6,000万米ドルの売上を計上しました。業界におけるスキルギャップによりサービス需要が高まっており、世界のフィールドネットワークを維持するベンダーには構造的な優位性が生まれています。予知保全アルゴリズムが成熟するにつれ、2030年以降は、SaaS(Software-as-a-Service)型のサービスが、ハードウェアの資本販売を上回る成長を見込むでしょう。
地域別分析
2025年、北米は41.05%のシェアを占めました。これは、米国環境保護庁(EPA)の40 CFR Part 60/75規則および労働安全衛生局(OSHA)の曝露限界値により、製油所、化学工業団地、発電所全体で連続分析装置の導入が義務付けられたためです。潤沢な設備投資予算、確立されたサービスインフラ、そして経験豊富な労働力により、AIを活用したケモメトリクスの迅速な導入が可能となっています。ヘリウムの供給逼迫や労働力不足が継続していることは、機器の交換サイクルを遅らせる要因となっていますが、ベンダー管理型サービス契約により、ダウンタイムのリスクを軽減することが可能です。
アジア太平洋地域は年率8.21%の成長を見せており、プロセス分析機器市場において最も急速に拡大している地域となっています。中国における汚染防止条例の強化、インドの操業許可要件、そして日本におけるJAIMA主導の標準化イニシアチブが相まって、大規模な受注残を生み出しています。連続分析装置は、巨大な製油所や製鉄所だけでなく、輸出市場の品質管理(QC)要件を満たそうとする小規模な特殊化学工業団地にも導入が進んでいます。地域のサプライヤーは世界のOEMメーカーと提携してサービスを現地化しており、これにより輸入関税の負担や言語の壁が緩和されています。
欧州では、2024年10月の「大気質指令」を基盤として着実な拡大が続いています。この指令により、27の加盟国全域で超微粒子の測定が義務付けられています。ライン川沿いやイベリア半島にある石油化学クラスターでは、CO2課税報告の要件を満たすため、従来の不透明度計を最新のFTIRセルに置き換えています。同時に、ドイツやスペインにおけるグリーン水素用電解槽プロジェクトでは、高純度の酸素および水素の検証が求められており、これが分析装置の導入を後押ししています。REPowerEUの資金調達を確保しようと熱心な東欧の加工業者は、西側の排出基準を採用しており、これによりベンダーにとってさらなる需要増が見込まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 工程内品質および排出基準の遵守に向けた規制当局の取り組み
- プロセス産業におけるデジタル化とインダストリー4.0の導入
- 石油・ガス・石油化学業界におけるリアルタイム分析への需要の高まり
- バイオ医薬品分野における連続製造ラインの急速な拡大
- 高純度ガス分析を必要とするグリーン水素用電解装置の建設
- 高精度なインラインデータを必要とするデジタルツインモデルの導入
- 市場抑制要因
- 高度な分析装置の高い初期投資コストおよびライフサイクルコスト
- 熟練した校正・保守要員の不足
- ネットワーク接続型アナライザにおけるサイバーセキュリティ上の脆弱性
- 世界のヘリウム不足がGCの操業に影響を及ぼしています
- ポーターのファイブフォース分析
- 業界のサプライチェーン分析
- マクロ経済要因の影響
第5章 市場規模と成長予測
- 機器タイプ別
- ガスクロマトグラフ
- ガス分析装置
- 液体分析装置
- 分光計
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- エンドユーザー産業別
- 石油・ガス
- 化学・石油化学
- 製薬・バイオテクノロジー
- 金属・鉱業
- 水・廃水処理
- 食品・飲料
- 発電
- 設置タイプ別
- インライン/オンライン
- アットライン
- 実験室
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd
- Siemens AG
- Emerson Electric Co.
- Endress+Hauser Group Services AG
- Bruker Corporation
- Yokogawa Electric Corporation
- Thermo Fisher Scientific Inc.
- Agilent Technologies Inc.
- Honeywell International Inc.
- Mettler-Toledo International Inc.
- MKS Instruments Inc.
- Teledyne Technologies Incorporated
- Servomex Group Ltd.
- SICK AG
- Focused Photonics Inc.
- Hach Company(Danaher)
- Extrel CMS LLC
- Nova Analytical Systems Inc.
- Neo Monitors AS
- Rockwell Automation Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日


