


流体動力機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Fluid Power Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 123 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124672
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、流体動力機器の市場規模は、2025年の699億8,000万米ドルから2026年には730億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR4.42%で推移し、2031年には907億2,000万米ドルに達すると予測されています。
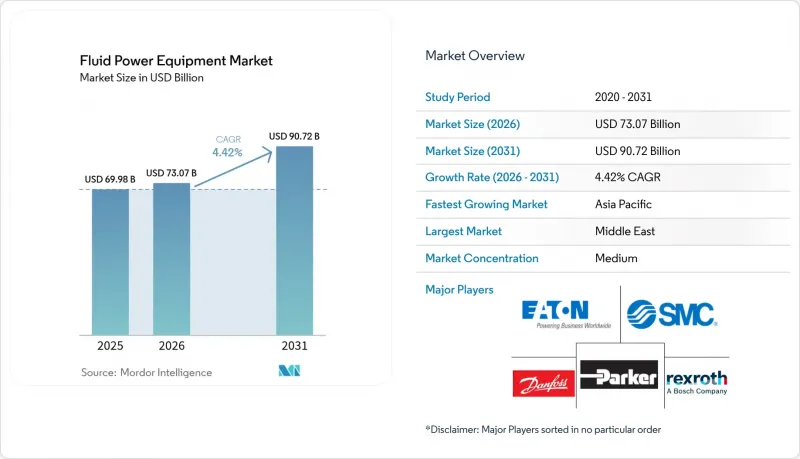
本レポートは、技術別(油圧機器、空圧機器)、製品タイプ別(ポンプ、モーター、バルブ、シリンダー、アキュムレータ、フィルター)、エンドユーザー産業別(建設、農業、マテリアルハンドリング・物流、航空宇宙・防衛など)、流通チャネル別(OEM、アフターマーケット)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の流体動力機器市場の動向と洞察
エネルギー効率と環境への配慮
CARB Tier 5や今後施行されるEPA 2027規則などの規制により、移動式および据え置き型機器における高効率ポンプ、モーター、バルブの導入が加速しています。IE5同期リラクタンスモーターと組み合わせた可変速駆動装置により、地方自治体の水道事業におけるポンプの電力消費量は最大60%削減されています。パルス幅変調(PWM)によって制御されるデジタル油圧バルブは、スロットリング損失を排除し、静水圧伝達効率を15~36%向上させています。パーカー・ハニフィンは、2030年までに事業活動に伴うカーボンフットプリントを50%削減することを目指しており、この目標が同社のエネルギー最適化部品の需要を支えています。これらの要因が相まって、主要な用途分野における改修や交換活動を促進し、流体動力機器市場を押し上げています。
産業オートメーションの進展
インダストリー4.0のアーキテクチャにより、流体動力コンポーネントは動作パラメータをリアルタイムで通信できるようになり、適応制御や遠隔診断が容易になっています。SMC株式会社のOPC UA対応空圧機器は、電子機器組立ラインにおける予期せぬダウンタイムを20~30%削減しています。現在、機械学習アルゴリズムによりポンプの排気量や作動圧力が動的に調整され、静水圧トランスミッションにおけるエネルギー利用率が36%向上しています。また、協働ロボットや無人搬送車(AGV)において、ハイブリッド型電気油圧駆動が普及しつつあり、これにより流体動力機器市場の潜在的な需要が拡大しています。
重工業における周期的な設備投資
パーカー・ハニフィン社の2025年第2四半期における北米の多角化産業部門の売上高は、輸送およびオフハイウェイ分野の顧客が新しい油圧機器の注文を延期したため、有機的に5.8%減少しました。建設機械のOEM各社は、金利の上昇やインフラ投資の見通しの不透明さを背景に、再生サイクルを延長しており、これが短期的な流体動力部品の需要を鈍化させています。同様の慎重な姿勢は、高圧ポンプやモーターの主要な需要先である鉱業および一次金属セグメントでも見られます。こうした変動により、マクロ的な投資心理が安定するまでは、流体動力機器市場の着実な成長が制限されることになります。
セグメント分析
油圧ソリューションは2025年の売上高の60.92%を占め、掘削機、プレス機、掘削リグにおける比類のない出力密度のおかげで、流体動力機器市場シェアの最大の割合を支えています。ベンダー各社は、可変容量ポンプとデジタルコントローラーを組み合わせることで、流量制御の精度を向上させ、燃料消費量を削減しています。空圧分野は規模こそ小さいもの、電子機器組立やライフサイエンス分野の包装における軽量エンドエフェクタの需要を背景に、2031年までCAGR4.69%を記録する見込みです。空圧分野における流体動力機器市場の規模拡大は、サイクルカウントや漏れ率のアラートをエッジゲートウェイに送信するスマートセンサーによってもさらに後押しされています。ハイブリッドアーキテクチャも台頭しています。低流量の空圧システムが位置決めを担当し、油圧システムが最大出力を供給することで、両分野にわたり新たな収益機会が生まれています。
高スイッチング周波数のデジタルバルブに関する継続的な研究開発により、これら2つの技術間の性能格差は縮小しつつあります。実地試験によると、ディスクリートフロー式油圧回路は、比例制御に比べてエネルギー損失を20%削減しており、この改良はマテリアルハンドリング用フォークリフトで支持を集めています。空圧分野では、圧力フィードバック機能を統合した真空エジェクタの設計により、圧縮空気の消費量を最大50%削減し、工場の運用コストを低減しています。これらの進歩が相まって、流体動力機器市場は、従来の強みとデジタルの俊敏性を両立させる近代化の軌道を歩み続けています。
2025年の売上高に占めるポンプの割合は27.12%であり、あらゆる回路の心臓部として、また広範な流体動力機器市場の礎としての役割が裏付けられています。需要は、水道管理、製鉄所、林業用ハーベスターなど多岐にわたります。電子式圧力補償、双方向テレマティクス、および状態監視プローブは、いずれもポンプの部品表(BOM)の構成比率を高め、サプライヤーの付加価値向上につながっています。対照的に、アキュムレータとフィルターは、現在は規模が小さいもの、2031年まで年率5.52%の成長が見込まれています。この急成長は、それぞれ半導体製造工場におけるエネルギー回収の義務化や、食品工場における汚染基準の厳格化に起因しています。
フィルターは、差圧を低減し、エレメントの寿命を延ばし、モーターの負荷を軽減する高分離性能のマイクログラスメディアへと移行しつつあります。アキュムレータの設計には、2万回の充放電サイクルに対応するブラダー材が採用されており、ハイブリッドクレーンや農業用噴霧機の稼働プロファイルを満たしています。これらのカテゴリーの利益率は企業平均を上回る動向にあり、ベンダーがシステム全体の最適化やライフサイクルモニタリングを目的とした研究開発に注力している理由を裏付けています。この製品構成の変化により、表面上の成長率は緩やかなままであっても、流体動力機器市場の規模は収益性の向上につながる見通しです。
地域別分析
アジア太平洋地域は、2025年の売上高の34.10%を占め、トップのシェアを維持しました。これは、中国のエレクトロニクス産業クラスター、インドの高速道路整備、および東南アジアの包装輸出拠点が牽引しています。各地域の政府は、油圧プレスと空圧式ピック・アンド・プレースシステムの双方を優遇する産業自動化助成金を引き続き推進しており、これが流体動力機器市場の着実な成長を支えています。中国における電気自動車への移行加速は、バッテリー製造用コンベアや冷却ポンプの需要を刺激しています。インドの携帯電話組立向け「生産連動型インセンティブ(PLI)」制度により、数十カ所の新しいクリーンルーム施設の建設が求められており、各施設には水素耐性のある空圧バルブが装備されるため、販売数量はさらに増加する見込みです。
中東は最も急成長している地域であり、2031年までのCAGRは5.44%と予測されています。サウジアラビアの「ビジョン2030」やUAEの「オペレーション3,000億」といった戦略により、太陽光発電による海水淡水化、グリーン水素用電解装置、高度な物流への投資が集中しており、これらはいずれも堅牢な流体動力制御に依存しています。過酷な周囲温度環境では、特殊シールや熱安定性の高い作動油が求められており、これが世界の部品ベンダーにとって収益性の高いニッチ市場を生み出しています。欧州のサプライチェーンへの架け橋としての役割を果たすトルコでは、高トン数の油圧プレスを用いた自動車用プレス加工能力が拡大しており、これが受注の増加を後押ししています。
北米と欧州では、設備投資の鈍化により短期的な勢いは緩やかですが、流体動力機器市場にとって依然として重要なイノベーションの拠点であり続けています。パーカー・ハニフィンの北米における産業用売上高は減少しましたが、航空宇宙のアフターマーケット需要や医療機器の受注が、その減少分の一部を相殺しました。欧州におけるTier 5オフロード排出ガス基準への移行により、油圧ショベルや農業用噴霧機への低排出ポンプの改造が活発化しており、これが新機械の生産減少を相殺しています。これらの成熟した地域では、マクロ経済の不確実性が緩和されれば、既存工場における法規制に基づくエネルギー効率向上の取り組みも後押しとなり、再び勢いを取り戻すものと見込まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- エネルギー効率と環境への配慮
- 産業オートメーションの進展
- シール技術および材料科学における技術的進歩
- オフハイウェイ分野における電動化への投資拡大
- スマート製造施設からの需要の増加
- クリーンルーム運用向け水素対応空圧機器
- 市場抑制要因
- 重工業における景気変動に伴う設備投資
- 原材料価格の変動性
- 油圧システムにおける漏れによるエネルギー損失
- 精密部品のサプライチェーンの分断
- 業界エコシステム分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因の影響
第5章 市場規模と成長予測
- 技術別
- 油圧機器
- 空圧機器
- 製品タイプ別
- ポンプ
- モーター
- バルブ
- シリンダー
- アキュムレータおよびフィルター
- エンドユーザー産業別
- 建設
- 農業
- マテリアルハンドリング・物流
- 石油・ガス
- 航空宇宙・防衛
- 工作機械
- 食品加工・包装
- その他のエンドユーザー産業
- 流通チャネル別
- OEM
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- 東南アジア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Bosch Rexroth AG
- Parker-Hannifin Corporation
- Danfoss A/S
- SMC Corporation
- Eaton Corporation plc
- Festo SE and Co. KG
- Kawasaki Heavy Industries Ltd.
- Hydac Verwaltungs GmbH
- HydraForce Inc.
- Emerson Electric Co.
- IMI plc(IMI Precision Engineering)
- Ingersoll Rand Inc.
- Flowserve Corporation
- Nachi-Fujikoshi Corp.
- Argo-Hytos Group AG
- Bucher Industries AG(Bucher Hydraulics)
- Camozzi Automation SpA
- Norgren Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 123 Pages
- 納期
- 2~3営業日


