


中間バルクコンテナ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Intermediate Bulk Container - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124648
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、iBC市場の規模は2025年に114億8,000万米ドルと評価され、2026年の119億7,000万米ドルから2031年までに147億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.23%となる見込みです。
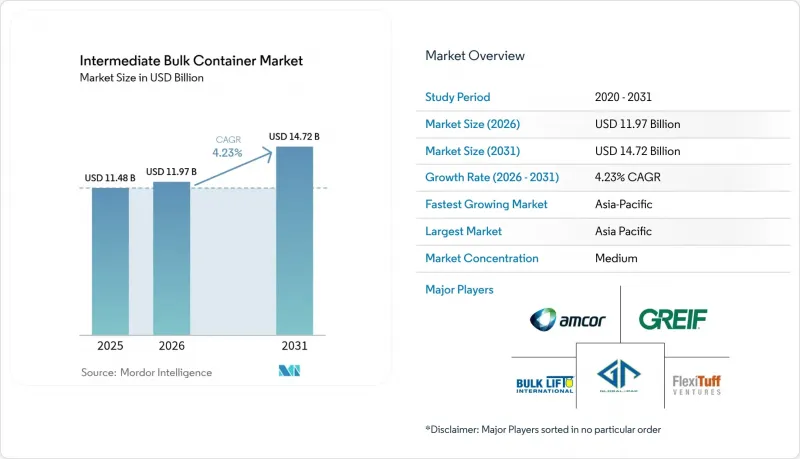
本レポートは、タイプ別(硬質IBC、軟質IBC)、材質別(プラスチック製IBC、金属製IBC、複合材製IBC、繊維板製IBC)、エンドユーザー(化学産業、製薬産業、食品・飲料産業、農業、輸送・物流など)、設計(標準IBC、折りたたみ式IBC、加熱式IBC、スマート/IoT対応IBC)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の中間バルクコンテナ市場の動向と洞察
化学・医薬品生産量の拡大
アジア太平洋地域では、2024年に地域の化学製品生産能力が12%増加し、原材料および完成品に対するコンテナ需要が持続的に高まっています。インドにおけるバイオシミラー製造施設の急増や、ベトナムにおける新たな特殊化学品複合施設の建設により、耐腐食性の基準を満たす標準化された複合材製IBCの需要が高まっています。連続生産ラインにはクローズドループの移送システムが必要であり、無菌性検証のためのスマートセンサーの導入が促進されています。デジタルモニタリング機能をコンテナの壁面に直接組み込んだサプライヤーは、製薬業界のバイヤーに対して価格面での優位性を獲得しています。長期的には、これらの生産拠点がIBC市場の増加分の約3分の1を支えると予想されます。
IBCに充填された製品の輸出拡大
2024年、液体化学物質の国境を越えた流通額は2兆1,000億米ドルに達し、輸出業者は運賃コストを抑制するため、重量を最適化したフレキシブルIBCを優先的に採用しています。医薬品有効成分の温度管理輸送ルートでは、現在、保管履歴を検証するデータロギングパッチを備えた断熱複合ドラムが採用されています。アジアと欧州間の航海時間の長期化により、折りたたみ可能な空容器の返送によるコスト面での優位性がさらに際立っています。海運の脱炭素化により、運送業者が積載密度を厳格に精査する中、軽量でRFIDタグ付きのライナーを採用する輸出業者は、有利な運賃を交渉できる立場にあり、これがIBC市場への需要をさらに後押ししています。
再生・再充填されたIBCの利用拡大
専門の再生業者による再生IBCは、現在、新製品と同等の性能を95%達成しており、コスト重視のバイヤーを低価格な代替品へと引き寄せています。2024年のインフレ圧力により、化学品輸送業者が設備投資サイクルを先送りしたことで、この傾向はさらに強まりました。規制当局は、医薬品以外の材料向けに再生コンテナの認証をますます認めており、かつては一時的な措置に過ぎなかったものが、主流の調達オプションへと変化しています。したがって、特にIBC市場のコモディティ化が進んだセグメントにおいて、新品のIBC販売は構造的な逆風に直面しています。
セグメント分析
硬質コンテナは、化学品および医薬品の充填ラインにおける高い機械的安定性により、2025年のIBC市場シェアの58.02%を維持しました。標準化されたパレットのフットプリントにより、高速なロボットによるハンドリングが可能であり、これは24時間365日の生産環境において大きな強みとなります。フレキシブル型IBCの市場規模は、空容器の返送スペースを40%削減できること(これにより貨物輸送時の排出量が低減されます)を背景に、CAGR 5.55%で拡大すると予測されています。食品原料の輸送業者では、非危険物の液体輸送においてこうしたライナーをますます好んで採用する傾向にありますが、IoTの導入に関しては、リジッド型シェルに比べて依然として容易ではありません。主要メーカーが東南アジアでフレキシブル型の生産能力を増強しており、これはIBC市場の長期的な再均衡を示唆しています。
酸や農薬など、国連分類グループIIおよびIIIに該当する分野では、依然として硬質コンテナの採用が続いています。一体型のディップチューブ式注出口は、ラインの処理能力を12%向上させ、ジャスト・イン・タイムの配送モデルを支えています。一方、フレキシブル設計は、汚染リスクが低く、廃棄の簡便性が重視されるフレーバー濃縮液や植物性油脂の分野でニッチ市場を切り拓いています。センサーの小型化や粘着式電源技術の成熟に伴い、技術格差は縮小する見込みであり、フレキシブルIBC市場におけるスマート機能の導入が加速するでしょう。
2025年時点で、プラスチックはIBC市場シェアの39.10%を占めており、コスト効率に優れたブロー成形ラインと幅広い化学的適合性を活かしています。しかし、輸送業者が高純度溶剤に対する耐食性を優先するにつれ、複合材製のシェルは2031年までCAGR6.55%で拡大しています。リサイクル可能な多層構造により、外側の金属ケージとは独立して内側のHDPEボトルを交換することが可能となり、耐用年数が25%延長されます。リサイクルHDPE価格の変動により、ガラス繊維強化ポリプロピレンの相対的な魅力が高まっており、複合材は確立されたプラスチック製IBC市場でのシェアを徐々に奪い始めています。
極端な温度や高圧の用途では依然として金属ドラムが主流ですが、生分解性容器を必要とする有機食品の輸出業者からは、ファイバーボードが注目を集めています。製薬業界のバイヤーは依然として慎重な姿勢を崩しておらず、プラスチックの方がより容易に満たせるUSP規格の配合を要求していますが、炭素排出量開示に対する規制の重視が高まるにつれ、予測期間中はより軽量な複合材料への選好が傾く可能性があります。「クレードル・トゥ・クレードル(C2C)」認証を提供する素材イノベーターは、進化を続けるIBC市場において、高付加価値の契約を獲得する可能性が高いでしょう。
地域別分析
アジア太平洋地域は2025年に40.10%のシェアでIBC市場をリードし、2031年までCAGR6.55%で拡大すると予測されています。中国の1兆7,000億米ドル規模の化学製品生産高と、インドの医薬品輸出が15%急増していることが、原材料および完成医薬品の物流における継続的なコンテナ需要を支えています。地方自治体は再利用可能な包装資産に対して税制優遇措置を提供しており、これによりスマート複合ユニットの投資回収期間が短縮されています。ベトナムやタイをはじめとする新興のASEANクラスターでは、多回使用スキームを維持するために、専用のIBC洗浄ベイを備えた新しいポリマーおよび芳香族化合物複合施設が建設されています。
欧州では、規制主導による微妙なニュアンスのある需要が見られ、ハイエンドで循環型経済に準拠したソリューションへの偏りが顕著です。ドイツおよびフランスの製薬企業は、センサーを搭載した車両の保有台数において世界トップクラスであり、インダストリー4.0の枠組みを活用して予知保全を行っています。EUの「包装および包装廃棄物に関する規則」は、2030年までに65%のリサイクル目標を定めており、取り外し可能なライナーシステムの導入を加速させています。規制を最優先とする環境により、サプライヤーは、認証済みの低炭素IBC市場向け製品に対して10~15%の価格プレミアムを設定することが可能となっています。
北米では、品質が極めて重要な医薬品および特殊化学品セクターが中心となっています。2024年の米国の化学製品生産高は5,530億米ドルに達しており、特に鉄道やドレージ輸送で輸送される国連第8類の腐食性物質において、堅調なベースライン輸送量につながっています。メキシコにおけるニアショアリングの波は、新たな樹脂プラントの稼働に伴い、硬質複合容器に対する新たな需要を喚起しています。成熟した道路および鉄道網は、車両のローテーションを最適化する資産追跡プラットフォームの運用を容易にし、地域内のIBC市場におけるデジタルサービスの収益を強化しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- IBC容器入り製品の輸出拡大
- 化学・医薬品生産量の拡大
- 再利用可能な産業用梱包への移行
- 食品・飲料のバルク物流の成長
- IoT対応の「スマートIBC」の導入
- カーボン・ボーダー税が循環型包装を後押ししています
- 市場抑制要因
- 再生・再充填されたIBCの利用拡大
- プラスチック容器に対する環境面での監視
- EPAのSCCAP規則により、固定発生源のリスクが高まる
- 再生HDPEのサプライチェーンにおける変動性
- 業界バリューチェーン分析
- ポーターのファイブフォース分析
- マクロ経済要因の分析が及ぼす影響分析
- 規制情勢
- 技術展望
第5章 市場規模と成長予測
- タイプ別
- 硬質IBC
- フレキシブルIBC
- 素材別
- プラスチック製IBC
- 金属製IBC
- 複合材製IBC
- ファイバーボード製IBC
- エンドユーザー別
- 化学工業
- 医薬品産業
- 食品・飲料業界
- 農業
- 輸送・ロジスティクス
- その他のエンドユーザー
- デザイン別
- 標準IBC
- 折りたたみ式/折り畳み式IBC
- 加熱式IBC
- スマート/IoT対応IBC
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ケニア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度分析
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Greif Inc.
- Bulk Lift International LLC
- International Paper Company(DS Smith)
- Global-Pak LLC
- FlexiTuff Ventures International Ltd.
- LC Packaging International BV
- Plymouth Industries LLC
- Mauser Packaging Solutions Holding Company
- Schoeller Allibert Group BV
- Schuetz GmbH and Co. KGaA
- Amcor plc
- Mondi plc
- Time Technoplast Ltd.
- Snyder Industries LLC
- Hoover Circular Solutions Inc.
- Schfer Werke GmbH
- Thielmann Portinox Spain S.A.
- Goodpack Pte. Ltd.
- Horen Group Co. Ltd.
- Myers Industries Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


